
慧谷新材被中信证券首次覆盖给予“买入”评级“小巨人”手握技
2026年10月08日 08:00:58
慧谷新材被中信证券首次覆盖给予“买入”评级 “小巨人”手握技术扩产能打开成长空间
今年4月份,国产功能性涂层材料隐形冠军——慧谷新材登陆A股,正式开启“技术+资本”双轮驱动的高质量发展新阶段。
5个月后的9月中旬,中信证券发布《慧谷新材(301683.SZ)投资价值分析报告——功能性涂层材料小巨人,升级打造平台型企业》深度研究报告,首次覆盖慧谷新材,且给予“买入”评级,对应2027年25倍PE、18倍EV/EBITDA估值,目标价130元。
中信证券指出,慧谷新材作为国内功能性涂层材料小巨人,既有业务逐步赶超国际企业成为相关细分领域国产第一品牌,同时凭借平台化研发体系优势积极布局航空航天、电子通信等新领域,其看好公司中长期发展。
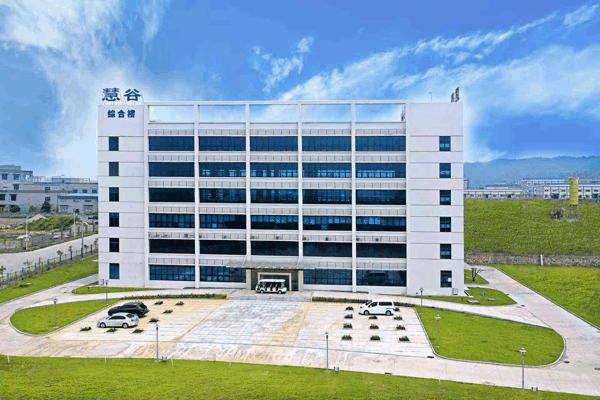 结合公司最新经营数据、投资者交流会披露内容来看,慧谷新材传统业务底盘稳固,新能源、电子等高附加值新业务持续放量,平台化材料企业的成长路径逐步清晰。当前,其正加快推进从“中国标杆”迈向全球功能性材料引领者的进程。
赛道隐形冠军,财务状况稳健
“国产功能性涂层材料隐形冠军,财务状况稳健。”这就是中信证券这份长达35页深度价值投资研究报告给与慧谷新材的第一个标签。
公开资料显示,慧谷新材是国内少数具备全链条研发能力的平台型功能性涂层材料企业,主营功能性树脂及功能性涂层材料两大品类,产品覆盖家电、包装、新能源、电子四大核心应用领域,多项核心产品打破海外厂商长期垄断,逐步成长为相关细分领域的国产第一品牌。
据中信证券研报测算,2024年公司换热器节能涂层材料国内市占率达65%,稳居行业首位,早在2000年便打破日本企业在该领域的垄断;金属包装铝盖涂层材料市占率32%,同样位居国内第一;新能源集流体涂层材料市占率10%,是除宁德时代、比亚迪等头部电池厂自研外,国内最大的独立第三方供应商;光电涂层材料市占率2.6%,在MiniLED等高端封装领域实现国产突破。
隐形冠军的经营状况也十分稳健。2022-2025年,慧谷新材营收从6.6亿元增至9.9亿元,年复合增长14%;同期,归母净利润从0.3亿元增至2.1亿元,年复合增速高达90%。
从盈利能力上来看,受高毛利率产品收入占比增长、行业需求增加、原材料价格下降等因素影响,慧谷新材正持续提升。数据显示,2022~2025年,其家电材料毛利率由 34.29%提升至44.99%、包装材料毛利率由20.16%提升至35.00%;电子材料毛利率从2022 年的31.73%提升至2025中期的62.75%,同时新能源材料、电子材料、航空航天涂层材料等高毛利板块收入占比提升,进一步带动公司整体盈利能力增强。
最新的财报显示,今年上半年,慧谷新材实现营业收入5.76亿元,归母净利润1.11亿元,公司家电、包装等优势业务稳固基本盘,新能源、电子等业务快速放量。
基于各业务线的增长假设与成本费用测算,中信证券预测公司2026-2028年营业收入分别为12.81亿元、14.78亿元、17.53亿元,同比增速分别为30.0%、15.4%、18.6%;归母净利润分别为2.41亿元、3.30亿元、4.13亿元,同比增速分别为16.4%、36.9%、25.4%;对应每股收益EPS分别为3.81元、5.22元、6.55元。
双技术平台构筑壁垒,业务布局多点开花
支撑业务稳健发展的背后,是慧谷新材构建的超强竞争壁垒——双平台技术。
功能性涂层材料是制造业的关键基础材料,其核心树脂合成技术曾长期被欧美企业垄断,国内行业一度陷入“复配易、合成难”的发展困局。自1999年公司成立以来,慧谷新材便将科技创新作为核心战略,以分子结构设计为技术原点,搭建起行业领先的“功能性树脂+涂层材料”双核心技术平台,实现大部分功能性树脂自供,再根据不同客户的差异化需求,复配为涂层材料,形成全产业链技术闭环。
“1+1+N”就是慧谷新材的产业布局体系。在功能性树脂技术平台,公司具备有机硅、聚氨酯、聚酯、丙烯酸和环氧等多元材料体系的分子设计与合成能力,实现核心原材料的自主供应。在涂层材料技术平台,通过复合改性处理,开发出具有光学调控、导电导热、力学增强、防腐耐候等特性的涂层材料。基于“1+1”的两个技术平台,“N”指代的多元应用场景让人眼前一亮,其中涵盖家电用换热器节能涂层、金属包装涂层、新能源电池集流体涂层、MiniLED光电涂层等。
依托双技术平台的整合与协作优势,慧谷新材持续进行产品创新与迭代,已经成功在换热器节能涂层、金属包装涂层、集流体涂层及 Mini LED 光电涂层等多个关键领域实现进口替代,并取得多个细分市场的领先地位。同时向新能源、电子、航空航天等新兴领域延伸,解决部分关键材料 “卡脖子” 难题,进一步打开了业绩远期成长空间。
其中,慧谷新材在航空航天领域就已开发出耐1000℃以上的航天器外壳防护涂层,跟随国内商业航天产业发展持续推进客户认证。
在近期回答机构调研提问时,慧谷新材表示,公司家电业务、包装业务为第一增长曲线;新能源集流体涂层、Mini LED 光电涂层为第二增长曲线,是现阶段的重点放量业务。公司第三条增长曲线,是面向高端电子、新型显示、新能源领域的电子材料。
技术成果的背后,是公司长期稳定的研发投入与人才储备。2022年至2025年,公司研发费用占营业收入比例始终保持在6%以上。在2026年9月18日披露的机构调研记录里,慧谷新材透露,公司现有研发人员262人,占员工总数30.15%,其中博士和硕士工程师84人。
慧谷材料还在调研中表示,公司未来将继续坚持高端产品的研发思路。公司的底层逻辑是依托自主可控的功能性树脂合成平台及涂层材料技术平台,聚焦新能源、电子光电等高附加值赛道,优先开发具备技术壁垒、国产替代空间、客户认证门槛较高的高端材料,而非进入低门槛、同质化、价格竞争激烈的普通涂层材料市场。在主线不变的前提下,公司会根据客户需求、行业周期做柔性的调整,平衡性能、成本,推动高端产品落地。
产能有序迭代,面向中长期打开成长空间
领先的市场地位叠加双技术平台构筑壁垒,慧谷新材在客户端赢得了充分认可。据悉,公司与鼎胜新材、厦门保沣、东阳光、金誉股份等国内铝箔、金属包装龙头企业保持超过 10 年的稳定合作关系,产品应用于格力、美的、海尔、大金、王老吉、亿纬锂能、LG、三星、飞利浦、京东方、TCL 等终端品牌。
中信证券的研究指出,根据美国《涂料世界》(CoatingsWorld)杂志的评选,2024 年全球涂层材料公司销售前十名均为外资企业;宣伟(美国)、PPG(美国)、阿克苏诺贝尔(荷兰)分别以 184 亿美元、182 亿美元、116 亿美元的涂层材料销售额位居全球前三名,上述跨国企业起步早,已经形成完整产品线布局,并且在中高端市场的研发和产品优势较强。
相比较而言,我国涂层材料行业包含外资品牌和本土品牌,行业梯队层次较为明显,外资企业因在高端涂层材料领域更具优势,市场竞争力更强;本土品牌虽然数量较多,但中低端产品同质化严重,目前尚无大型平台化的龙头公司。本土品牌在建筑涂层材料市场实现了对外资的替代,但在工业涂层材料领域,国产替代空间仍广阔。对于致力于推动高端产品落地的慧谷新材来说,这其中大有可为。
面对下游多赛道需求增长,慧谷新材正在稳步推进产能扩建项目,为后续业务放量做好硬件储备。
近期举行的业绩说明会上,公司管理层介绍,清远慧谷年产 13 万吨环保型涂料及树脂扩建项目已于 2025 年开工,采取分期建设、分批达产模式,预计 2026 年底部分产能完成验收投产。
受产能爬坡因素影响,新增产能尽管对2026年度业绩贡献有限,但将在后续年度逐步释放效益。
中信证券指出,综合考虑慧谷新材新增产能建设规划及下游订单饱和度,预计募投项目建成后公司涂层材料产能将从 5.6 万吨提升至 12.6 万吨,预计公司新增产能将于 2026 下半年起逐步随募投项目建设进度提升而持续落地。“我们看好既有产品下游需求增长叠加新产品推广放量保障新增产能消纳……”
就在上个月,慧谷新材发布重磅公告,公司拟斥资4.5亿元推进珠海功能性材料新项目建设。其中,其拟动用超募资金2.25亿元。产能规划方面,项目建成后将形成年产3万吨树脂、4.5万吨涂料、7.5万吨电子专用材料的产能规模,合计新增15万吨高端功能性材料产能,产品精准对标新能源、高端电子等高附加值赛道,贴合当下高端新材料产业发展趋势。
管理层也在近期的调研中透露,珠海超募项目规划的7.5万吨电子专用材料,既包含已量产的光电涂层、消费电子树脂的规模化扩产,也涵盖面向高端电子、新型显示、新能源的研发转化类产品。
当前,慧谷新材正在持续夯实树脂与涂层两大底层技术平台,一方面稳固家电、包装基本盘,维护存量优质客户;另一方面加大新能源、电子、数码喷印等高附加值产品的市场拓展力度,持续推进关键材料国产替代。未来,随着募投产能逐步落地,高附加值产品占比持续提升,以及全球化布局的稳步推进,其有望从细分材料单项冠军,逐步成长为多领域协同发展的全球性行业标杆。