
9月卖一头猪亏约140元,牧原还在等行业拐点
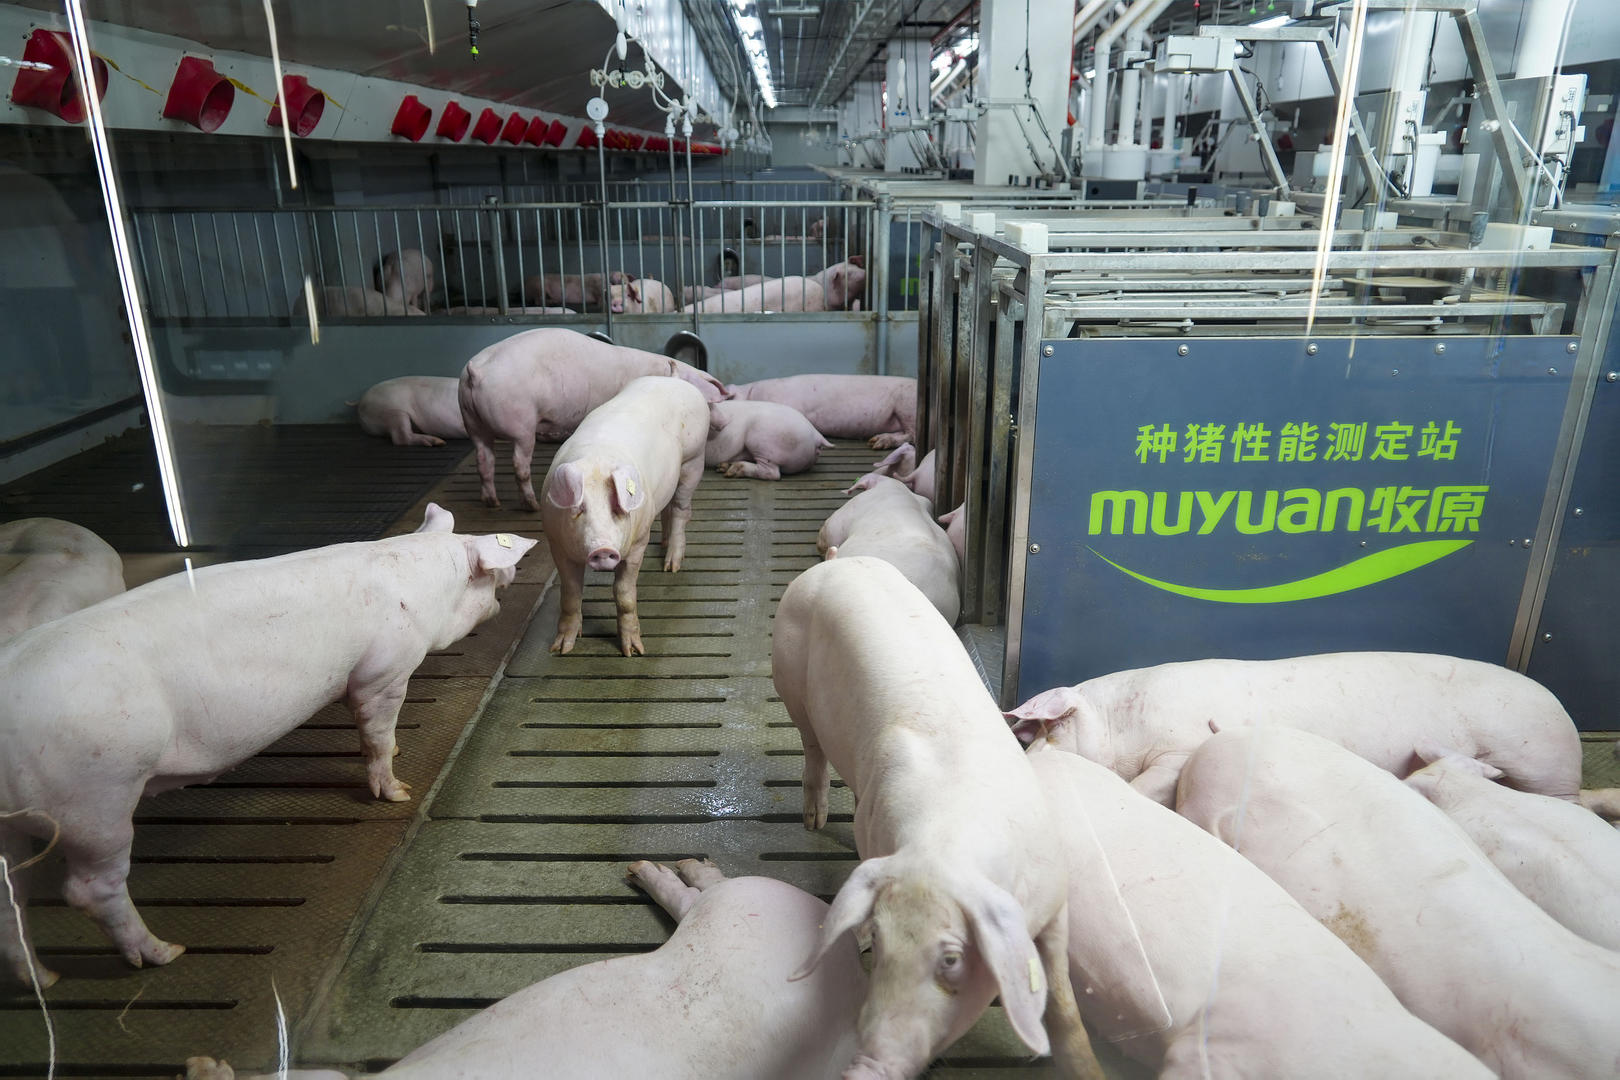
转自:红星新闻 ▲9月5日,位于河南省郑州市中牟县的牧原食品股份集团有限公司智能猪舍 据视觉中国
量增价跌
剪刀口在合拢,但没闭合
先看这份业绩简报。
牧原股份9月销量同比增15.24%,均价同比降19.57%,收入同比降6.01%。反推去年同期,约为557万头、12.88元/公斤、90.6亿元,量、价、收入互相咬合,数据自洽。再往前看两年:2024年9月,牧原卖商品猪501.9万头,均价18.65元/公斤;今年9月销量多了28%,价格低了44%。需要说明的是,简报中的商品猪销售包含卖给集团内屠宰子公司的部分(如3月为246.1万头),不能与合并营收直接相加。
▲企业公告截图
按季度看更清楚。
三季度销售商品猪2011万头,收入266.7亿元,单头约1326元;二季度为2025万头、245.7亿元,单头约1213元,一头猪多卖了113元。月均价从4月的9.45元/公斤回升到9月的10.36元/公斤,约涨10%,但仍比1月的12.57元/公斤低近18%。还有一个细节:9月销量比8月少了60.7万头,价格刚有起色,牧原没有急着放量。
这些数字落到利润表上,是另一番景象。2024年牧原归母净利润约178.8亿元,2025年为154.87亿元,其中上半年占105.3亿元,下半年只剩约50亿元。2026年上半年亏损60.78亿元;一季度亏12.15亿元;二季度扩大到48.63亿元,营收594.10亿元,同比降22.3%。
问题不在成本,而在价格跌得比成本快。牧原的完全成本从2024年6月的接近14元/公斤,降到今年8月的11.5元左右,降了近18%;同期猪价从18.65元/公斤跌到10.36元/公斤,跌了44%。
我们做了一个粗算:二季度成本约11.6至11.7元/公斤,均价约9.6元/公斤,一头亏约250元,乘以2025万头约51亿元,与二季度净亏48.63亿元大体吻合(屠宰盈利抵消了一部分)。
对照来看,中国农科院研究员估算,8月上旬全国自繁自养头均亏损196元至234元,牧原的亏损幅度小于行业均值。
拐点何时来:
母猪少了,猪价能涨吗?
猪价为什么涨不动?
产能过剩,而且去产能的传导“失灵”了。
二季度末,全国能繁母猪存栏3780万头,同比减少263万头、下降6.5%,已回到正常保有量的100.8%。
但上半年全国生猪出栏同比增长1.7%,猪肉产量增长3.3%。原因在效率:行业平均每头母猪每年提供的断奶仔猪数从2021年的18.3头升至2025年的24.3头,头部企业高达29至32头。
牧原是同一个注脚:6月末能繁母猪311.3万头,比一年前的343.1万头少约9%,上半年出栏3861.5万头,却与去年同期的3839.4万头基本持平。
价格就在这种拉扯中前行。
8月最后一周,全国活猪均价11.55元/公斤,同比降18.8%,已连涨三周。牧原9月均价同比降19.57%,降幅相近,绝对值低一截,两者口径不同,只宜比较方向。9月底,农业农村部称猪价已稳定在11元/公斤以上。但全行业已连续亏损约11个月,距离12至14元/公斤的行业盈亏平衡线仍有距离。
拐点何时来,市场有三种说法。
猪周期里,从母猪配种到商品猪出栏约需10个月,今年3月新生仔猪数量首次同比下降,对应的正是9月以后出栏量的收缩。乐观一派据此认为,四季度可确认拐点;悲观一派认为效率提升带来的“隐性扩产”还需消化,供需缺口要到2027年上半年才会出现;主流观点居中,即“前稳后高、温和回升”。牧原管理层的表述也相近,认为下半年到2027年,猪价的基调是合理、稳定回升。
我们的判断是,价格的底大概率已在二季度出现,但盈利拐点还需要两个条件:价格站稳12元/公斤以上,出栏量真的下来。这更可能发生在今年四季度到明年上半年之间,是一段缓坡,而不是V形反弹。
靠什么留在 牌桌 上?
牧原的4条办法
既然是缓坡,问题就变成:谁能撑到顶?牧原的办法有四条。
第一是成本。公司2022年提出每头猪降本600元的目标,截至今年5月底已完成323元,最优秀场线成本已在10.5元/公斤以下,全年目标是11.5元/公斤。剩下的277元,按128公斤折算约2.2元/公斤,理论空间大于眼下约1.1元的缺口。但降本越往后越难,这个空间不会被轻易兑现。
第二是产能。去年8月,牧原承诺年底把能繁母猪降至330万头;今年6月末为311.3万头,公司又提出9月底降到300万头以下;简报显示,9月末为297.4万头,一个季度减了13.9万头。母猪少,仔猪少,几个月后的出栏量就少。再结合9月销量环比回落,从数字上看,牧原在这轮周期里更像带头收缩的一方,而不是猪价一回暖就放量的一方。
第三是屠宰。上半年屠宰生猪1723.4万头,同比增51%,屠宰肉食板块营收220.61亿元,同比增14.04%,一二季度均盈利。9月屠宰301.5万头,约占当月销量的47%,上半年这一比例约为45%。养殖亏损时,屠宰提供对冲;猪价回升时,它是新增利润的来源。
第四是资金。一季度末,资产负债率50.73%,比年初降3.42个百分点,货币资金142.7亿元;公司称大规模产能建设已基本完成,国内资本开支趋于下降。7月,董事和高管完成5亿元增持,H股另有3至5亿港元的回购方案。
【结语】
回到开头那笔账:一头猪卖1326元,成本约1470元,缺口约146元。缩小缺口只有两条路,成本继续降,或价格继续涨。前一条牧原握在自己手里,后一条取决于全行业是否真的减产。
9月的简报没有给出答案,但给了方向:母猪存栏继续下降,销量环比回落,单头收入在二季度触底后,连续三个月稳在1300元以上。周期底部比的不是谁先涨起来,而是谁能在缺口合拢之前,不被挤出牌桌。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 郭庄 审核 官莉
主题:牧原