
《2026年具身智能创新洞察报告》:具身智能迈入“部署态”
《2026年具身智能创新洞察报告》:具身智能迈入“部署态”
2026年10月29日 17:31
作者:
潘晟
10月29日,由新华社中国经济信息社、中国信通院上海工创中心联合编撰的《2026年具身智能创新洞察报告》(下称《报告》)在沪发布,系统勾勒中国具身智能产业的发展图景与演进路径。以“XYZ曲线”绘就产业发展的坐标图,以“三智一体”校准技术演进的方向盘。
具身智能从“尝鲜”到“日常”
《报告》指出,具身智能并非传统 机器人 的简单升级,也不是大模型的简单延伸,而是两者在物理本体上的深度融合,将“物理执行”与“自主决策”合二为一。人形 机器人 与作业环境兼容性强、作业数据丰富且便于建立与用户的情感链接,是通用 机器人 的最佳载体;以四足机器狗为代表的非 人形机器人 则在巡检、安防等专用性场景占优。
为清晰展示具身智能产业各个发展阶段的特点,《报告》引入具身智能产业发展“XYZ曲线”分析框架。
具体来看,最早的X曲线阶段是开发尝鲜期。这一阶段,全球大模型加速迭代,本体开始具备基本运动能力, 机器人 可以像人一样动起来,用于科研场景或通过文娱表演提供情绪价值。得益于中国供应链体系的优势,智元、宇树等国内厂商快速发展。截至2025年底,中国 人形机器人 整机企业已超过140家,发布产品330款。
以2026年为新起点,具身智能产业进入Y曲线阶段,从开发态进入到部署态。中国信通院上海工创中心首席专家郑忠斌指出,“演示呈现的是最优表现,部署要求的却是最不利情况仍满足产线标准。当前最迫切的门槛不在单点技术突破,而在可靠性工程化,如任务链条切分、失败兜底、降低人工介入等。”在这一阶段, 机器人 正式告别“演示样品”定位,走进工厂、商店和更多真实应用场景。例如,智元在龙旗产线连续6天累计作业超64小时,完成近6.5万次作业, 综合 作业成功率稳定在99.99%。
Z曲线阶段预计将在2030年成为现实。随着部署规模的持续增加,具身智能完成从量变到质变, 机器人 的工作能力超越人类,重构社会生产和生活方式。届时,具身智能有望释放万亿级市场潜力,推动人类社会实现根本性的生产力跃迁。
“具身智能高度契合新质生产力的内涵,机器人成为新的劳动者, 数据要素 成为新的劳动资料,大模型构成技术革命性突破。”《报告》显示,具身智能是 人工智能 从“数字世界”走进“物理世界”的关键载体,是培育新质生产力的重要抓手,逐步进入制造、消费等实体场景。具身智能以应用为牵引、通过实景实训推动技术与真实场景深度耦合,能够进一步释放生产力价值。
另据世界经济论坛数据,到2030年,全球将有9200万个岗位被自动化替代,但同时将创造1.7亿个新岗位,净增7800万个就业机会。《报告》表示,未来人机协同是主流,具身智能将人类从繁重、重复、高危险的工作中解放出来,使人力从事附加值更高的工作环节,并催生出数据采集与标注、机器人运维与调优等庞大的新就业岗位。
中国信通院上海工创中心首席专家郑忠斌强调,“人机协同是可见阶段的主流工作形态,而非过渡形态。我们要确保技术替代的是岗位中繁重、重复、高危险的环节,而非劳动者本身。”
加快“智”与“体”耦合进化
头部企业达成数万台级量产、全球出货量高速增长、应用场景密集涌现……在政策端、供给端、需求端同步发力下,具身智能产业在2026年正式从“开发态”迈入“部署态”。
今年中秋前夕,由智元与长隆集团联手打造的全球首个大规模具身智能主题乐园启幕。开园仪式现场,智元的第两万台通用机器人交付给长隆,再度刷新了行业量产的新纪录。据IDC数据,2026年上半年全球 人形机器人 总出货量近2.5万台,同比增长432.1%。
《报告》认为,随着供应链、数据、模型的不断成熟,中国具身智能产业有望率先触及经济性拐点。例如,在工厂产线场景,模型能力提高带动机器人作业效率提升,且可在不同任务间自主切换,显著降低了产线改造与切换成本,使“小批量、多品种、快换型”的柔性制造成为可能。
“具身智能的核心目标是让 人工智能 深度介入真实物理世界,产业正在推动范式升级,实现从‘一体三智’到‘三智一体’的关键跃迁。”《报告》指出,早期行业普遍采用模块化堆叠思路,即运动、作业、交互能力分别独立开发、分层调用,本体仅作为被动执行硬件,这导致模块之间存在接口损耗、信息割裂,很难完成真实场景规模化稳定交付。
与之相对,作为未来发展目标的“三智一体”中的“体”不再单指硬件本体,而是运动、作业、交互三类能力“融为一体”,不再彼此割裂、逐级调用,最终收敛为一套端到端的统一模型,这意味着“三智”与“本体”深度耦合并协同进化。《报告》认为,长期看,“三智一体”是复利效应最高的技术路线。一旦完成四层能力深度协同打通,实现跨场景、跨任务的规模化复用,技术沉淀会持续产生叠加效应。
为了直观展现当前技术储备和通用具身智能宏伟目标之间的差距,《报告》借鉴了自动驾驶L1—L5的分级方法,将“三智”与“一体”拆解为可度量、可迭代、可对标的阶段性里程碑。
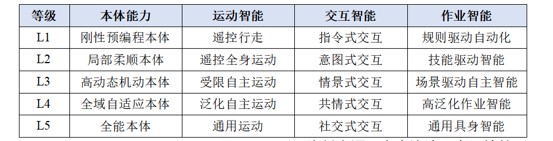 对标结果显示,当前本体和交互智能发展最快,均已达到L3—L4之间的水平,其中本体已能完成空翻等高难度动作,正在向“全域自适应”过渡;交互智能已具备上下文记忆、情景化应答等能力,正向“共情式交互”演进。运动智能发展处在第二梯队,目前大体处于L3级别的“受限自主运动”。作业智能进展最慢,略弱于L3级别,面向家庭类的高复杂度环境、泛化作业能力仍有待大规模场景验证。
《报告》提出,如何能实现自循环、自增强闭环的数据飞轮是产业的核心命题。然而,打通数据飞轮面临不少痛点。郑忠斌将其概括为“不通、不信、不换”:“不通”指采集接口与标注规范缺乏统一口径,“不信”指仿真与真机数据差距缺乏量化标定,“不换”指数据权属与收益分配机制缺位。他建议,应建立统一的数据规范体系,完善仿真与真机一致性标定,并建立 数据确权 、贡献计量与收益回流机制,通过行业公共数据集建设降低中小企业获取高质量数据的门槛。
着力推动产业协同与体系建设
展望未来,《报告》描绘了一幅涉及领域多、上下游链条长、规模体量大的壮阔画卷。据 36氪 研究院数据,2018年至2025年,中国具身智能市场规模(涵盖机器人和无人驾驶)从2133亿元增至约9150亿元,复合增长率高达23.3%,其中人形机器人市场规模预计2030年达254亿元。《报告》认为,依托需求刚性、规模降本、量大价高等多重支撑,具身智能将逐渐兑现长期价值,通用机器人有望成为万亿级别的“未来最大工业单品”。
“纵观全球,具身智能已成为全球科技竞争的高地。”《报告》认为,当前全球尚未形成统一技术体系,行业标准话语权成为各国竞争的核心焦点。若中国能够在数据治理、评测体系、运维规范乃至安全伦理治理上率先形成可落地、可复用的统一标准,有望在新一轮生产力变革中掌握发展主动权。
《报告》从技术力、产品力、场景力、市场力、生态力五大维度着手构建评估体系。结果显示,智元、 优必选 、宇树科技得分领跑且各项得分均衡,智元还在技术力和市场力两项细分指标上居首。相比之下,美国企业相对“偏科”,如Boston Dynamics产品力排名第一,但技术力偏低;Figure AI市场力排名第三,但生态力位居末位。
“通用具身智能的突破,离不开广泛的产业协同和完整的产业体系。”《报告》指出,未来行业生态将呈现“少数链主筑底座、众多伙伴拓场景”的分层协同格局。具备全栈能力的链主企业通过开源操作系统、开放数据集、开发平台搭建共性底座;广大生态伙伴深耕垂直行业,将平台能力与行业诀窍(Know-how)结合,实现从1到N规模化落地。
在产业体系建设方面,《报告》倡议推动五方(政府、产业方、供应链、开发/场景解决方案伙伴、用户)协同共建,形成价值循环放大的共生机制。其中,政府负责制定规则、开放场景,链主企业搭建平台、输出标准,开发伙伴深耕垂直领域输出可复制方案,供应链保障高质量规模量产,用户贡献真实场景与数据资源。
(文章来源:国际金融报)