
【读研报】*ST东珠一年跌8成:国盛证券高位给“买入”评级
2026年09月23日 16:46:25
东珠生态在2025年9月15日盘中最高触及12.27元,此后股价整体下行。截至2026年9月23日收盘,公司股价较区间高点下跌超过82%。
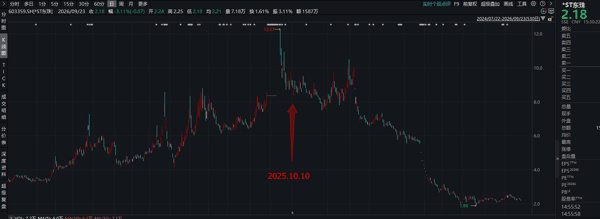 梳理公开研报平台可以发现,东珠生态最近一份研报由国盛证券于2025年10月10日发布,评级为“买入”。对于一家股价处于高位、持续亏损、有*ST风险的公司给出“买入”评级的依据是否经得起推敲?研报的风险提示是否充分?
东珠生态被*ST:持续亏损、营收跌破3亿元
东珠生态主营生态修复与市政景观工程业务,2017年9月在上交所主板上市,实际控制人为席惠明、浦建芬夫妇。
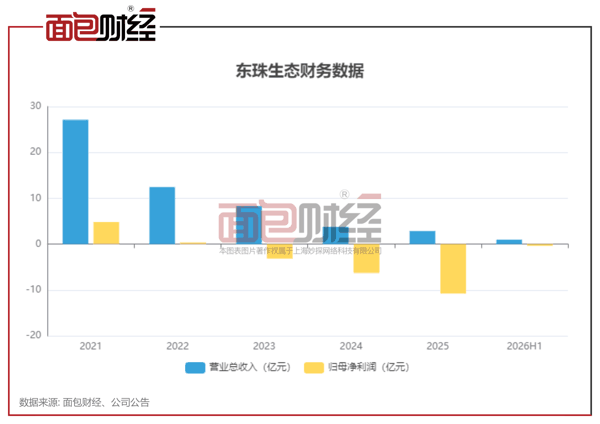
2021年公司营业收入达27.11亿元,此后连年下滑,2025年已降至2.84亿元。自2023年起,公司连续三年亏损,三年累计亏损约20.24亿元。2026年上半年,公司实现营业收入0.97亿元,同比下滑53.48%;归母净利润亏损0.36亿元,亏损同比扩大。
 对于业绩下滑,公司在2025年年报中归因于受地方政府环保支出能力减弱、行业中存量项目竞争加剧等现实因素制约,公司在建项目的数量和规模也有所缩减,进一步影响了公司的收入水平,项目利润率亦受成本上行压力侵蚀。 此外,项目验收、审计、收款等工作的严重滞后,使得公司的合同资产和应收账款账龄增长,资产减值 和信用减值计提金额显著增加,导致了公司近两年归属于上市公司股东的净利润出现大幅亏损。
需要一提的是,2026年1月17日,公司披露的《2025年年度业绩预告公告》显示,预计2025年度归属于上市公司股东的净利润为-11.35亿元至-9.35亿元,扣非后净利润为-11.35亿元至-9.35亿元,但未披露扣除与主营业务无关的业务收入和不具备商业实质的收入后的营业收入情况;直至2026年4月25日,公司才补充披露预计2025年扣除后营业收入为2.90亿元,低于3亿元。在公司净利润为负的情况下,营业收入是否低于3亿元直接关系到投资者对公司股票是否被实施退市风险警示的重要判断。
在公司预告可能被实施*ST后,公司股价接连数日出现一字跌停。
2026年4月29日,公司披露2025年年度报告,审计机构对其财务报表出具保留意见,对其内部控制出具否定意见。此外,公司因2025年度经审计的利润总额、净利润或扣非后净利润孰低者为负值,且营业收入低于3亿元,公司股票自2026年4月30日起被实施退市风险警示,证券简称变更为“*ST东珠”。
2026年5月,上交所出具《纪律处分决定书》(〔2026〕74号),因公司净利润为负的情况下未及时披露营业收入是否低于3亿元,对东珠生态及时任董事长兼总经理席惠明、时任财务总监黄莹、时任董事会秘书谈劭旸予以公开谴责。
国盛证券:曾给出“买入”评级
国盛证券于2025年10月10日发布东珠生态研报《跨界并购卫星通信龙头,擘画成长新蓝图》,首次覆盖评级为“买入”,研报标注的10月9日收盘价为9.04元。