
公募首份三季报亮相:不“All in”,权益仓位降到59%,凯莱英升至第一大重仓股
公募首份三季报亮相:不“All in”,权益仓位降到59%,凯莱英升至第一大重仓股
2026年10月15日 07:55
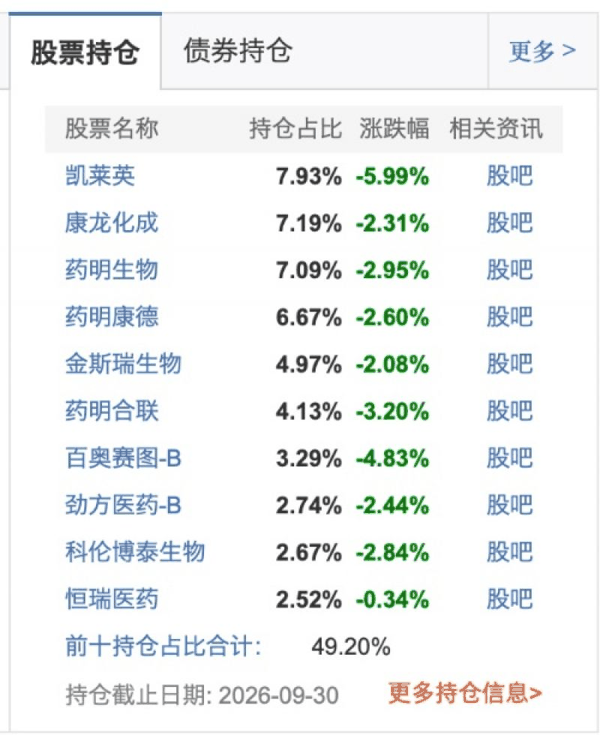 10月13日,南方港股医药行业混合发布2026年第三季度报告,成为公募基金行业首份三季报。报告显示,该基金A、C份额季内净值增长率分别达到18.49%、17.73%,并对 创新药 及CXO板块的持仓结构进行了明显调整。
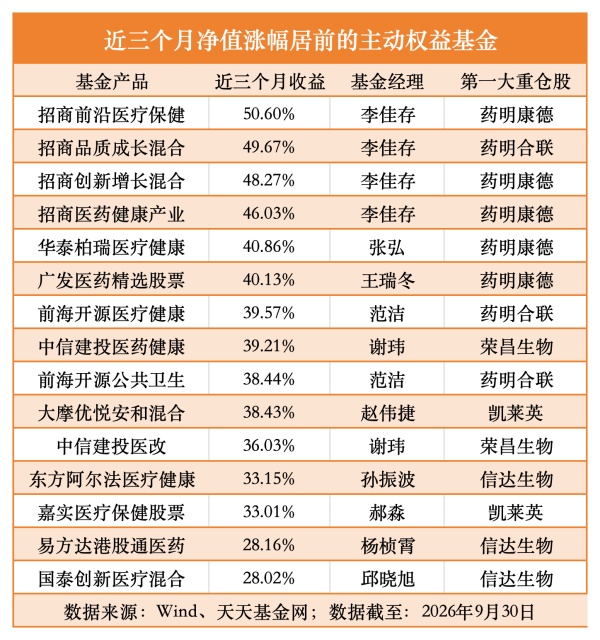
这份季报的亮相,与三季度医药板块的整体走强形成呼应。医药主题基金从上半年的“陪跑”角色迅速切换为“领跑者”,近三个月主动权益基金涨幅前15名全部被医药主题基金占据。
降仓位、加集中度,CXO龙头获增持
从南方港股医药行业混合的持仓变动看,该基金三季度在降低权益总仓位的同时,明显提升了核心持仓的集中度。该基金权益投资占基金总资产比例从二季度末的78.74%降至三季度末的59.21%,降幅接近20个百分点。但在前十大重仓股层面, 凯莱英 、 药明康德 、 恒瑞医药 均获加仓,其中 凯莱英 获大幅加仓,持股数从2.36万股增至6.97万股,跃升为第一大重仓股。 康龙化成 、 药明生物 、金斯瑞生物科技、 劲方医药-B 新进前十大, 诺诚健华 、 信达生物 、 荣昌生物 、 康诺亚-B 则退出前十大。
该基金三季度同时获得较大规模净申购,A份额增长788.01万份,C份额增长4990.88万份,合计增长5778.89万份。在QDII基金普遍因额度紧缺而限购的背景下,该基金目前仍未限购。这也意味着,权益占比的下降一定程度上与新增资金尚未完全建仓有关。
基金经理在季报中表示,“组合没有采取All in式的投资方式,而是更加重视临床数据质量、适应症空间、合作方能力、现金储备以及估值所隐含的成功率,在产业长期趋势与短期风险收益比之间保持平衡”。展望四季度,基金经理表示,继续看好 创新药 及 创新药 产业链的中长期机会,未来几年可能是中国创新药关键临床数据、海外授权项目推进及商业化价值逐步兑现的重要阶段,CXO也有望受益于全球研发需求修复和中国创新药研发活动的持续增长。
一位基金评价人士向《华夏时报》记者分析,权益占比大幅下降可能源于两个因素,一是部分个股在三季度大幅上涨后,基金经理主动兑现了部分收益,二是基金规模快速增长,新增资金流入后尚未完全建仓。该人士还表示,加仓CXO的逻辑与全球医药投融资景气度回升、海外订单向中国转移的趋势一致。
创新药与CXO成主要催化
三季度医药主题基金整体表现突出。招商基金李佳存管理的四只产品包揽季度业绩前四名,招商前沿医疗保健单季涨幅46.60%,招商品质成长上涨45.19%,招商创新增长上涨44.58%,招商医药健康产业上涨40.62%。华泰柏瑞基金张弘管理的华泰柏瑞医疗健康以37.04%的单季收益位列第五,广发医药精选、前海开源医疗健康、东方阿尔法医疗健康等多只医药主题基金单季涨幅突破30%。
 QDII基金中, 医药生物 类产品同样表现突出。Wind统计显示,在所有340只QDII开放型基金中,有39只基金季内净值增长率在10%以上,其中21只的投资方向涉及生物医药。广发中证香港创新药ETF季内净值增长率达到31.67%,主动型产品中平安港股医疗优选A业绩最高,达到19.59%。
医药主题基金整体走强的背后,是政策与产业层面的多重催化。 中泰证券 指出,《医药工业发展“十五五”规划》将推动资源持续向拥有原创靶点、差异化临床数据、国际化开发能力的创新药企集中,AI4S赋能药物研发,拥有数据积累、自动化实验平台的CXO、生命科学上游企业将持续受益。
浙商证券 则提出,三季度CXO板块正从订单加速走向业绩加速,BD交易带动投融资修复,AIDD药物研发催生新需求,内需CXO业绩弹性自三季度逐步释放,创新药资产有望迎来“美元化估值重塑”,海外商业化兑现打开估值空间。
医药行情聚焦订单兑现
三季报披露窗口临近,ESMO2026年会将于10月23日至27日召开。机构对医药板块四季度的判断存在分歧,产业趋势向上共识较强,但短期估值消化与订单兑现节奏仍待观察。
招商证券 指出,申万 医药生物 PE(TTM)为33.17倍,较沪深300溢价152.4%,恒生医疗保健为30.51倍,溢价182.8%,估值仍处历史相对低位。假期期间BD交易密集落地,艾博生物与诺华达成最高77.75亿美元授权合作, 恒瑞医药 将口服GLP-1/GIP双激动剂海外权益授权 诺和诺德 。 招商证券 持续看好创新药出海主线,关注三季报业绩验证,看好CXO、创新药、AI与生命科学上游等方向。
德邦证券认为,CXO产业周期向上,正从订单回暖走向利润兑现。2026年中报显示头部公司在手订单普遍创 历史新高 , 药明康德 持续经营业务在手订单664.3亿元、同比增长25.2%,结构进一步向多肽、寡核苷酸等新分子集中;随着前期拖累毛利率的低价订单逐步出清, 药明康德 2026年上半年毛利率升至53.9%,上年同期为44.4%。BD首付款回流正为上游研发投入提供中长期资金来源,传导链条为BD首付款改善Biotech现金流、研发投入回升、CXO新签订单与科研服务上游采购增加、收入与利润兑现。
嘉实医疗保健股票基金经理郝淼告诉《华夏时报》记者,2026年是CXO内外需共振元年,2至3年的业绩上行周期可见。他指出,BD首付款本身已产生确定性收入,MNC并购完成后会沿用原有 CRO 服务,中国Biotech在BD资金回流后加大研发投入,三股资金最终都流向CXO。
永赢医药创新智选基金经理单林则强调,创新药与CXO是紧密相连的,如果创新药的逻辑被破坏,CXO较难实现独立上涨;医药板块总体趋势依然向上,但今年的医药投资已出现明显分化。
(文章来源:华夏时报网)