
长源东谷新收购,东风老将的50亿产业算盘
《投资者网》吴微
9月7日晚间,长源东谷(603950.SH)公布了重大资产重组草案。该交易长源东谷拟以发行股份方式购买湖北芯源动力科技集团有限公司(下称“芯源动力”)持有的襄阳康豪机电工程有限公司(下称“康豪机电”)100%股权,交易作价50.10亿元,并拟同步募集配套资金不超过20亿元。按照29.75元/股的发行价格计算,公司拟发行1.68亿股股份,交易完成后,芯源动力将持有长源东谷34.19%的股份。
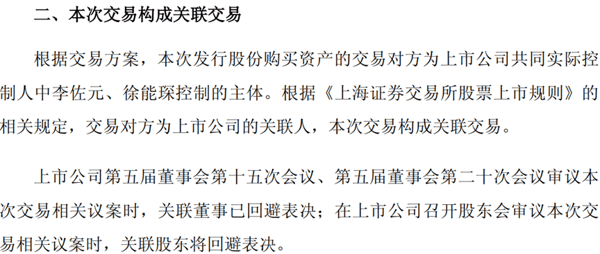
这笔交易值得关注的地方在于康豪机电本就是长源东谷实控人体系内的资产。 芯源动力与长源东谷由同一实际控制人控制,因此此次收购构成关联交易。此次交易的本质上是实控人将此前在上市公司之外培育的资产注入上市平台。
 图片来源:公司公告 对于长源东谷来说,此时合并兄弟公司,有一定的必要性。长源东谷传统业务以发动机缸体、缸盖等零部件为主,2026年上半年实现营收10.14亿元,同比下降2.03%;实现扣非归母净利润1.53亿元,同比下降1.99%。在新能源车渗透率持续提升的当下,长源东谷也在向混动、增程等领域拓展。
而康豪机电主营热交换系统及动力单元业务,2025年实现营收14.46亿元、归母净利润为3亿元。对于正在寻找新增长点的长源东谷而言,这笔收购既是产业扩张,也带有明显的资产整合意味。
但50.1亿元的交易价格,以及后续较高的业绩承诺,与远低于当前股价的发行价,同样增加了这场交易的不确定性。
背靠东风好成长
长源东谷的故事要从其创始人李佐元说起,而李佐元的创业又很难绕开东风汽车。
1948年出生的李佐元,毕业于华中工学院。1979年,他进入东风汽车集团原二汽铸造二厂,从工程师做起,后来做到生产、工程部门主管。近10年的一线工作经历,让他积累了发动机及铸造领域的技术和产业经验。
1988年,李佐元离开东风,开始下海创业。1993年,他在十堰成立“十堰长源”,继续围绕汽车零部件做配套。2001年,他将业务进一步拓展至襄阳,为长源东谷的后续发展奠定了基础。
从十堰到襄阳,这条路径背后也有着明显的产业链逻辑。 彼时,东风体系及其发动机产业链在湖北持续布局,长源东谷也逐步形成以发动机缸体、缸盖为核心的业务体系,并成为东风康明斯、东风商用车等企业的重要供应商。
因此,虽然长源东谷与东风汽车集团并不存在股权上的从属关系,但李佐元家族与东风体系之间存在较深的人员、产业和商业联系。这样的产业背景,为长源东谷早期成长提供了客户资源和制造体系基础。
2020年,长源东谷登陆上交所。上市之后,公司开始尝试摆脱单一商用车零部件业务的束缚,向比亚迪(002594.SZ)、赛力斯(601127.SH)等新能源车企的混动、增程产业链延伸。
与此同时,李佐元家族在上市公司之外的另一块资产也逐步长大。
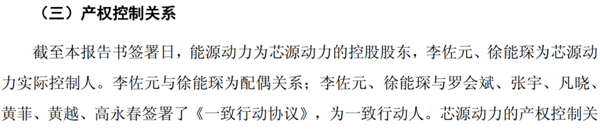 图片来源:公司公告 2004年,李佐元设立芯源动力;2005年成立的康豪机电,则逐步布局热交换系统、动力单元等业务。经过多年培育,康豪机电旗下形成了包括武汉倍沃得、襄阳朗弘等企业在内的产业体系。
于是,李佐元家族的资本版图逐渐形成。长源东谷在上市公司体内做发动机核心零部件,康豪机电则在体外发展热交换系统及动力配套业务。
如今,两者拟重新汇流。
市场变化,有压力
从经营数据与行业发展趋势来看,长源东谷此时吞并康豪机电并非没有现实背景。
 图片来源:公司公告 2025年,长源东谷实现营收22.55亿元,实现归母净利润3.89亿元,公司收入与净利润依旧实现了增长。但进入2026年后,长源东谷的收入与扣非利润就开始小幅下降。
当前,传统商用车产业链面临周期变化,而新能源汽车渗透率不断提升,也意味着长源东谷的缸体、缸盖等传统发动机零部件的长期需求面临结构性调整。
虽然长源东谷已经在进行收入结构调整,但仅依靠混动、增程发动机零部件,仍难完全解决公司产品结构的问题。
康豪机电则提供了另一条路径。
康豪机电主要从事内燃机热交换系统研发、生产和销售,并覆盖动力单元及相关配件。与长源东谷相比,康豪机电产品已从单一机械零部件进一步向系统配套延伸。
在客户方面,双方也存在较强的交集。康豪机电报告期内38.77%至40.36%的收入来自康明斯体系,其客户还包括东风商用车、潍柴动力(000338.SZ)、玉柴等;长源东谷同样长期服务于东风康明斯等企业。
因此,双方合并后,可以借助客户和渠道进行交叉销售,长源东谷也有机会从“零部件供应商”向“零部件+系统”模式延伸。
此外,此次交易,长源东谷还拟募集不超过20亿元配套资金,用于热交换系统扩产、风扇部件生产基地及高强度紧固件等项目,这也说明此次重组并非单纯为了做大报表,而是试图进一步扩大上市公司新业务产能。
不过,客户重合也意味着,合并后给市场的想象力将比较有限。 康豪机电近四成收入来自康明斯体系,长源东谷原有业务也高度依赖动力及商用车产业链。因此,合并之后,虽然公司的产品会更加丰富,但合并后的公司能否进入更多车企的供应链,仍是个未知数。
大幅折价,惹争议
对市场而言,投资者或许更关注50.1亿元的交易价格,与237.67%的增值率。
据中联资产评估集团评估,截至2026年3月31日,康豪机电合并口径归母净资产为14.84亿元,而此次交易作价达到50.10亿元,评估增值率为237.67%。
但从经营数据来看,康豪机电2025年合并营收14.46亿元,归母净利润3亿元,扣非归母净利润2.95亿元。按50.1亿元交易作价计算,对应2025年净利润16.7倍的市盈率,对应2026年3.5亿元业绩承诺,市盈率则为14.3倍;市盈率并不太高。
因此,评价这笔交易是否合理,核心还是要看康豪机电未来盈利能否兑现。
按照协议,芯源动力承诺康豪机电2026年至2028年扣非归母净利润分别不低于3.5亿元、4亿元和4.7亿元,三年累计扣非净利润不低于12.2亿元。以康豪机电2025年2.95亿元扣非净利润为基数计算,未来几年标的公司仍需要保持较快增长。
其中,一个值得注意的数据是,康豪机电2025年约23%的利润来自其持有50%股权的康明斯动力的权益法投资收益及分红。由于康豪机电并不单独控制这一合营企业,其相关收益存在一定外部影响因素。同时,当前终端车企的强竞争,或也会增加康豪机电实现业绩承诺的难度。