
手握磷矿磷化工龙头再度加码磷酸铁锂年内投资近150亿
手握磷矿 磷化工龙头再度加码磷酸铁锂 年内投资近150亿
2026年09月24日 05:31
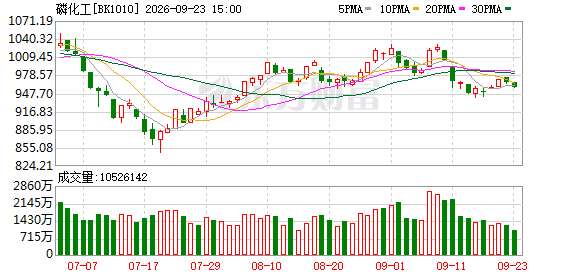
磷化工 龙头再度密集跨界布局磷酸铁 锂 。
湖北宜化 (000422)9月21日公告称,为落实战略发展规划,延伸 新能源 材料产业链布局,拟由全资子公司投资11.52亿元建设15万吨/年磷酸铁项目,建设期24个月,远期规划产能100万吨/年。 湖北宜化 是国内 磷化工 龙头企业之一,此次投资是其从传统 磷化工 向 新能源 材料领域延伸的最新动作。
据澎湃新闻记者不完全统计,2026年1月至9月,磷化工龙头跨界磷酸铁 锂 领域的投资项目约6笔,总投资额约150亿元。其中, 云天化 (600096)4月引入 当升科技 (300073.SZ),双方合资推进磷酸铁及磷酸铁 锂 项目,合计投资约44.93亿元。
当月, 兴发集团 (600141)全资孙公司投资13.81亿元建设10万吨/年 电池 级磷酸铁锂项目; 新洋丰 (000902)宣布在荆门东宝区投资约30亿元建设30万吨/年磷酸铁锂及配套20万吨/年磷酸铁装置,其已建成的10万吨/年磷酸铁装置满产满销。此外, 湖北宜化 集团3月公示的60万吨/年磷酸铁锂项目总投资约50.38亿元,加上此次上市公司的11.52亿元磷酸铁项目,该集团截至目前年内规划投资合计约61.9亿元。
磷化工企业跨界布局的底气,来自手中握有的磷矿资源。2026年6月,磷矿被纳入国家战略性矿产资源目录后,磷矿石供给弹性进一步收窄,自有磷矿的企业在原料成本和供应稳定性上的优势被显著放大。据开源证券测算,2026至2028年国内磷矿石供需差分别为32万吨、131万吨、975万吨,2026至2027年供需仍偏紧,2028年趋于宽松,高品位磷矿资源日益稀缺。
不过,磷化工龙头密集跨界投资磷酸铁锂并非首次。2021年至2022年, 新能源 汽车 与储能需求高速增长,多家磷化工企业集中宣布跨界投资,规划产能迅速膨胀。但产能集中释放很快遭遇需求增速放缓,据研究机构EVTank统计,截至2023年底,中国磷酸铁锂产能达341.7万吨,整体产能利用率不足50%。
2024年起,前期跨界项目开始出现终止或变更。其中, 云图控股 (002539)2024年4月终止建设未建的15万吨精制磷酸和30万吨磷酸铁生产线,原因是“磷酸铁行业供需矛盾突出,产品价格和利润承压”; 川金诺 (300505)2025年6月将两大磷酸铁锂正极材料项目的募集资金合计约4.55亿元变更至埃及磷化工项目; 川发龙蟒 (002312)的17.5万吨/年高压密磷酸铁锂项目也在推进不到一年后于2026年8月终止。
值得注意的是,今年以来,磷酸铁锂价格自2025年三季度触底后持续回升。据生意社数据,动力型磷酸铁锂均价从2025年三季度的35771元/吨升至2026年二季度的58178元/吨,储能型从29000元/吨升至57016元/吨,涨幅分别达63%和97%。截至9月23日,动力型磷酸铁锂成交价报5.22–5.55万元/吨,储能型成交价报5.18–5.3万元/吨。
中信证券 测算,2026年全球磷酸铁锂正极材料出货量有望达到525万吨,同比增长36%。但结构性矛盾并未消除,据高工产研数据,2025年下半年至2026年行业产能利用率维持在70%至75%,2027年初或将跌破60%。
与此同时,磷化工企业传统主业正承受成本端压力。今年上半年,受原料硫磺价格飙涨影响,湖北宜化磷肥板块毛利率同比骤降11.37个百分点至7.05%, 云天化 磷肥毛利率同比下降9.9个百分点至29.3%。
川恒股份 (002895)在9月20日的投资者活动记录表中表示,当前磷酸铁赛道呈现结构性分化格局,低端普通产品供给相对充裕,适配储能和动力 电池 的高品质磷酸铁供给偏紧;中长期看,下游储能与动力 电池 终端需求持续稳健增长,行业竞争重心正转向高品质与成本优势。
(文章来源:澎湃新闻)