
研而优则“私”,券商投研名将奔私增多,行业正经历怎样的人才分流?
研而优则“私”,券商投研名将奔私增多,行业正经历怎样的人才分流?
2026年10月11日 10:54
作者:
财联社记者 林坚
财联社10月11日讯(记者林坚) 最近券商人才“奔私”的案例又多了起来。
波克私募官方最新发布消息,原 华泰证券 研究所策略首席兼金工首席何康博士正式加盟,出任波克私募首席投资官。中基协公示信息显示,何康已于9月17日完成基金从业资格登记,从业机构为上海波克私募基金管理合伙企业。不仅如此,转投私募的首席分析师还有华泰金工首席林晓明,已于今年6月加盟思瑞投资任首席经济学家。
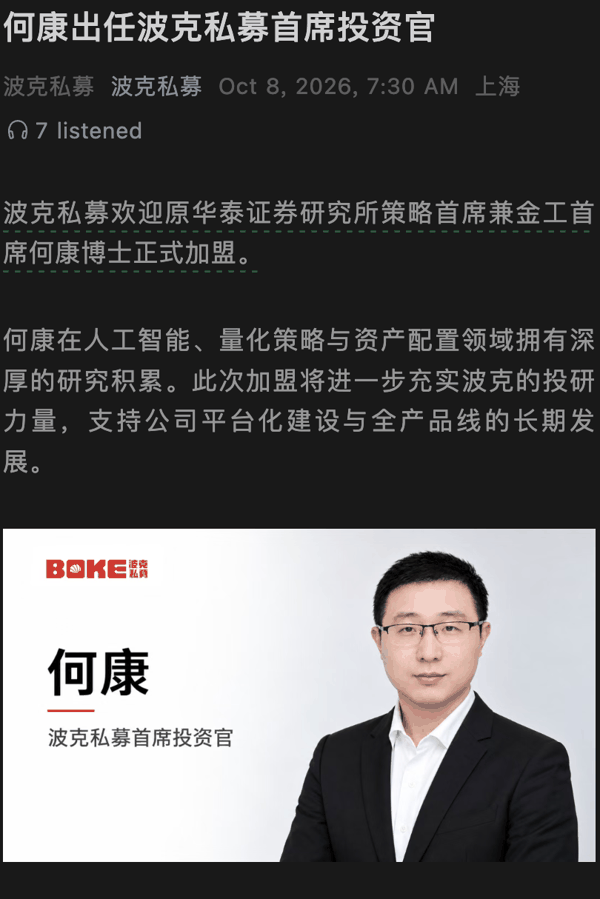 波克私募发布消息称,原 华泰证券 研究所策略首席兼金工首席何康加盟公司。
除了卖方首席转买方私募,券商资管条线的投研负责人同样在转型。一方面,原 国信证券 资管副总经理,也是行业知名的券商资管固收女将项琨,于9月底完成上海泽谷私募的登记。项琨拥有十余年固收投研、超2000亿团队管理经验,作为国信资管的干将,此番“奔私”获得了不少关注;另一方面, 中泰证券 资管首席投资官徐志敏自立门户,于1月创办伍峰私募,成为2026年首家备案的私募证券管理人,同样也是典型案例。
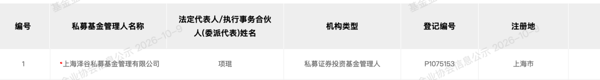 中基协官网所示,券商资管固收女将项琨于9月底完成上海泽谷私募的登记。
从“研而优则仕”到“研而优则私”,整体来看,这一轮券商人才的流向路径主要以“加盟成熟私募”与“自立门户新设私募”两条路并行,这与近年来的趋势相吻合。归因相对趋于一致,资深投研人员希望“把认知落地为实战投资”的价值转化诉求,是对职业生涯更高阶的期待,这推动了这轮流动。
券商人才向私募流动会有哪些影响?一方面,它把多年沉淀的产业认知与量化方法带进了投资端;另一方面,也在倒逼券商研究所把平台能力沉淀下来,从“重金买团队”转向内部梯队建设。
需要关注的是,若论“潮”,券商远不及公募,公募基金经理离职人数已连续三年加速上升,而券业人才“奔私”更多仍停留在个案层面的密集,尚未形成总量上的规模性迁移。
卖方知名首席先后“奔私”
先说何康,这一番转身引发了不少关注。
何康拥有北京大学心理学学士、博士学位,曾任 华泰证券 研究所所长助理、策略首席兼金工首席,长期从事量化策略和金融产品研究,其牵头的华泰 人工智能 系列研究在业内形成了专业影响力。
何康的新东家波克私募是一家平台化的 综合 型私募基金管理人,策略覆盖FOF、主观多头、量化与宏观等方向,管理规模超过100亿元,出资方为休闲游戏开发平台波克城市。波克私募表示,何康在 人工智能 方面的研究经验可为平台提供方法与工具支持,其在资产配置方面的实践经验,将丰富公司的策略体系,并为全产品线的组合配置提供支持。
再说林晓明。今年6月3日,中基协信息显示,林晓明的基金从业资格已完成备案变更,从业机构变更为海南思瑞私募基金管理有限公司,出任公司首席经济学家,牵头负责全球大类资产配置的研究与投资落地。
林晓明拥有近二十年证券行业投研经验,曾任职于 中信证券 研究部、 国信证券 经济研究所,2015年加盟 华泰证券 研究所,担任金融工程首席分析师一职长达十年,他牵头打造《国信投资时钟》系列研究报告,首创基于宏观经济逻辑的量化择时与行业配置框架;加盟华泰后,他又推出《华泰经济周期研究》系列,其团队多次包揽新财富、水晶球金融工程领域第一名。新东家思瑞投资成立于2021年8月,2022年4月完成登记备案,管理规模位于20亿元至50亿元区间,创始人、首席投资官李富军早年曾供职国家外汇管理局储备管理司十余年。
同为金工出身、同出华泰研究,两人的落点却并不相同。林晓明进入的是一家以多资产、多策略见长的中等规模私募,担任偏研究统筹的“首席经济学家”;何康则进入一家百亿级平台化私募,直接出任首席投资官。前者延续研究身份,后者直抵投资决策。
券商资管投研名将“奔私”也是典型案例
在这波“奔私”的案例中,券商资管条线的老将、干将无疑是突出的角色。
上海泽谷私募已于9月30日完成私募基金管理人登记,登记编号P1075153,法定代表人、总经理、实际控制人为项琨。
项琨是典型的券商资管固收女将。她曾任 国信证券 资产管理 总部副总经理,分管投研,早年在国泰君安资管担任固定收益部总经理助理。记者了解到,她在国信资管期间带领团队管理规模超2000亿元,并担任国信资管公募投资决策委员会主任委员。离开国信资管后,项琨于2026年6月正式成立上海泽谷私募,注册资本1000万元。
有观点认为,十余年固收投研与超2000亿元团队管理经验,决定了她奔私后的起点更可能落在“固收+”或FOF,主打绝对收益与低回撤,先积累业绩、再拓展边界。
无独有偶,原 中泰证券 资管首席投资官徐志敏牵头成立的伍峰私募,已于今年1月完成备案,为年内首家完成登记的证券类私募。不同的是,徐志敏的强项在权益与多资产,项琨的底牌则是固收。
为何离开?“研究价值转化”的追求与行业压力都是动因
近年从券商走向私募的"名将"不少。2024年,中泰资管固定收益部原副总经理林圣创立深圳如愿私募,开源证券研究所原副所长兼 电子 首席刘翔设立上海熵盈私募, 首创证券 研究所原所长李俊松则加盟百亿私募康曼德资本。2025年, 中信建投 金工首席丁鲁明创立上海睿成私募, 国金证券 策略首席张弛加盟湖南万泰华瑞。此外,中泰资管原董事长章飚实控的广东艾托邦也备案完成。
为何转型?这是每每有人才流动时都会提出的问题。
目前来看,券商人才出于对兴趣爱好、个人职业生涯的追求而转型私募是主因,而不是“被挤出”的结果。研究员希望让多年积累的配置认知落地实战,实现“研究认知的价值转化”。林晓明在此前受访时就曾表示,此次调整职业路径,核心是希望让积累的配置研究落地实战投资。
从职业空间来看,换言之,他们是从相对确定的平台岗位,走向更贴近市场、也更考验个人能力的赛道。私募环境的投资限制更为宽松、投资方式更为灵活,有利于自身投研能力在同策略下挖掘更为丰厚的超额回报;在投资框架得以复用、业绩具备延续性的基础上,通过个人效应抬升私募规模。
不过,“奔私”并非坦途,包括需要适应投研、交易、风控、运营等与券商不同的全套体系与制度,长期发展仍存在不少不确定性。能够穿越这一阶段的创业者,几乎都“大有来头”。
公募名将“公奔私”更为明显
壮大“奔私”群体的,其实还是公募从业者们。
Wind统计显示,2023年至2025年,公募基金经理离职人数分别为309人、355人和468人,呈加速上升趋势。私募排排网数据显示,具有公募背景的私募基金经理,2023年底为326位,2025年9月升至859位,截至今年三季度结束,进一步增至884位;百亿私募中,具备“公奔私”背景的机构已达24家。
2026年更是典型案例居多。2026年以来,原中欧基金权益投决会委员、资深价值派老将曹名长,于3月完成上海璞桥私募的登记,出任法定代表人、总经理、投资总监;原兴证全球基金百亿基金经理任相栋,5月加盟“中信系”百亿私募远信投资;原 景顺 长城明星基金经理鲍无可、原招商基金绩优基金经理翟相栋,先后入职高瓴系私募瓴仁投资;原宏利基金权益投资部总经理王鹏,亦于8月备案鹏聚(北京)私募。
如何理解这种冷热差异?需要看到,公募与券商的“奔私”逻辑并不完全一致,公募是“人数加速流出”,券商则是“个案集中、总量有限”。对券商而言,这更像一次结构性“分流”:一部分资深首席转向买方,另一部分则通过“研而优则仕”在内部获得晋升,人才流动的方向,正从以“同业转会”为主,转向“跨赛道分流”。
(文章来源:财联社)