
众观长三角丨三季报出炉:增速排位之外,一场“结构裂变”正在发生
众观长三角丨三季报出炉:增速排位之外,一场“结构裂变”正在发生
2026年10月26日 21:42
编者按:
“长三角一体化发展”是国家最高层级的区域发展战略,覆盖上海、江苏、浙江、安徽三省一市。长三角地区既是改革的“试验田”,又是开放的最前沿,历来领风气之先,从国产 大飞机 C919的起飞,到国产 豪华 邮轮爱达·魔都号的下水,再到“杭州六小龙”的横空出世,“苏超”的火爆出圈,“长三角”成为科技创新和发展活力的代名词。海报新闻开辟“众观长三角”专栏,用“大众”的视角,观察上海、观察长三角,希望从那些新事物、新理念、 新产业 、新突破中汲取养分,以飨读者。
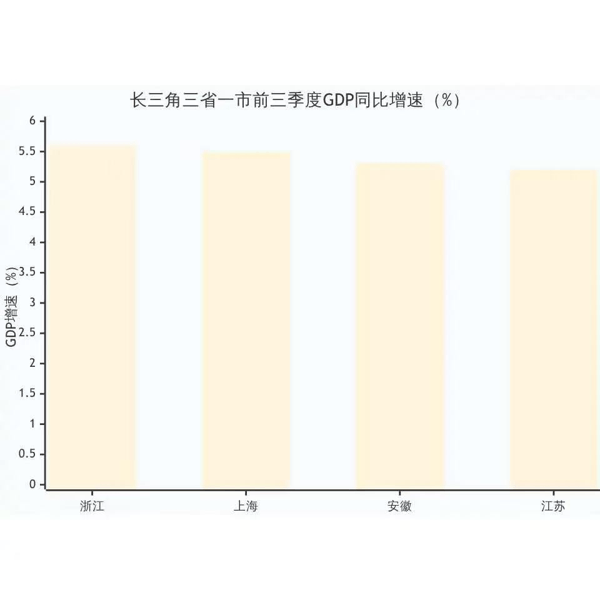
10月26日上午,随着安徽、浙江三季度数据相继公布,长三角三省一市“三季报”全部落定。浙江以5.6%的增速领跑,上海5.5%紧随其后,安徽5.3%,江苏5.2%。如果只盯着这四个数字,很容易得出一个“苏浙沪皖、谁快谁慢”的简单排序。但把账本翻开,真正值得关注的东西,藏在增速排位的下面:固定资产投资全线收缩,高技术制造业和外贸却在逆势放量。这不是一次普通的季度波动,而是从“规模惯性”向“结构惯性”切换的中间态。
先看总量格局。前三季度长三角GDP合计约23.2万亿元,占全国比重约24.6%,比去年同期又有所提升。江苏仍然是绝对的体量担当,GDP站上10万亿台阶,苏州、无锡、常州构成的“苏南矩阵”贡献了区域内最大的一块底盘。
 投资在做减法,结构在做加法
最刺眼的一组数据来自固定资产投资。前三季度,上海固投同比增长4.3%,是长三角唯一正增长的省市;浙江下降11.9%,江苏下降12.0%,安徽下降18.8%。放在“稳增长”的语境下,这组数字看起来像是出了大问题。但拆开结构,逻辑就反过来了。
江苏的固投跌12%,GDP却跑出了5.2%,增量超过5900亿元。靠什么?规上高技术制造业增加值增长15.1%,数字产品制造业增长13.7%,分别把全部规上工业增速甩开了8.5和7.1个百分点。换句话说,江苏工业每多增长一块钱,六毛以上来自高技术、来自数字产品。集成电路增加值增长28.3%,工业 机器人 产量猛拉47.1%, 电子 电路行业增速25.4%——这些不是“摊大饼”摊出来的,是“刀刃向内换引擎”换出来的。
浙江同理。全省固投下降11.9%,但高技术产业投资增长6.9%,占固投比重同比提高2.4个百分点;高技术制造业投资增长15.0%,对制造业投资增长的贡献率达到73.6%。制造业投资整体增长5.7%,铁路船舶航空航天投资增长23.1%, 计算机 通信 电子 投资增长15.9%。钱没有消失,而是从 房地产 和传统基建的“旧管道”里撤出来,加速流向新质生产力领域。浙江 房地产 投资同比下降28.8%,降幅还在扩大,但高技术投资在补位。
安徽的“减法”做得更猛,固投下降18.8%,但制造业投资占全部投资的比重已经拉到36.7%,同比提高2.6个百分点; 计算机 整机和零部件制造投资增长37.9%,显示器件制造投资增长50.7%, 电池 制造投资增长54.7%。这是一个后发省份在“十五五”开局之年典型的追赶姿势:用投资结构的剧烈调整,换取产业能级的跳升。
固投的集体负增长,在短期内会拉低建筑、建材、 工程机械 等传统链条的景气度,这是“体感偏冷”的直接来源。但投资不是消失了,而是换了一个跑道。评价长三角三季报,不能再用“投资增速高不高”这把旧尺子,而要看“高技术投资占比升没升”。旧引擎熄火时的噪音很大,新引擎点火的推力还不足以完全覆盖,这正是“换挡期”的典型特征。
外贸不是“恢复”,是在“升维”
长三角外贸三季报的数据,放在全国大盘里看,已经不能简单用“韧性”来概括了。前三季度货物贸易进出口15.19万亿元,同比增长20.3%,占全国比重提升到38.1%,连续19个月保持增长。全国每100元进出口中,38.1元来自长三角——这个份额本身就是一个结构性事实。
但更关键的是出口清单的变化。长三角高技术产品出口增长49%,贡献了区域外贸超四成的出口增量;智能仿生 机器人 、船舶、集成电路出口分别占全国的85%、57.6%、42.1%。这意味着长三角出口的增量部分,正在快速向高附加值、高技术密集的品类集中。
四地各有各的“硬气”,但硬的方式不同。江苏外贸增长29.8%,9月单月进出口首次突破8000亿元,电脑零部件出口暴涨352.4%,手机出口增长46.9%——全球AI投资热潮对芯片和算力的饥渴,被江苏的 电子 产业带一口吃下。安徽进出口增长35.6%, 汽车 出口量、值均居全国第一,“新三样”出口增长1.3倍,集成电路出口额增长3.2倍,9月单月出口首次突破1000亿元。浙江的增速看起来只有9.5%,但民营企业进出口占全省的82.7%,贡献了超九成增量,“新三样”出口增长61.1%,电动 汽车 增速达到1.2倍。上海高技术产品出口增长33%,占出口比重接近三成,集成电路、存储部件、服务器等AI相关产品是主要拉动力。
长三角外贸正在经历一次“静默的升维”。过去的逻辑是“规模换市场”,靠的是成本优势和产业链完整度;现在的逻辑正在变成“技术换空间”,靠的是在集成电路、AI硬件、 新能源 汽车 、 机器人 等赛道上的不可替代性。
新质生产力的“浓度”,决定下一程的排位
如果把三省一市的新质生产力数据放在一张表里,会看到一个很有意思的梯度。
安徽是最“陡”的。高技术制造业增加值增长50.3%,装备制造业增长25.1%, 计算机 通信 电子设备制造业增长70.3%,汽车制造业增长29.1%。这种增速放在一个经济体量已经站上4万亿的省份身上,说明安徽的产业底盘正在发生质变。合肥的“风投叙事”已经过去了很多年,现在支撑增速的是实打实的产线:汽车出口全国第一,集成电路出口增长3.2倍,长鑫存储等链主企业在科创板站稳之后,对上下游的吸附效应正在兑现。
浙江是最“匀”的。规上工业增加值增长7.8%,高技术制造业增长16.0%, 数字经济 核心产业制造业增长15.8%, 新能源 产业增长12.8%,全部高于规上工业。更值得注意的是产品端:服务 机器人 产量增长91.0%,工业控制计算机及系统增长50.6%,工业 机器人 增长37.5%。浙江的优势不在于某一个单品类的爆发,而在于“AI+制造”的渗透面足够宽——从汽车到电子到 通用设备 ,多个行业同时被新技术抬升。
江苏是最“深”的。高技术制造业15.1%的增速背后,是电子电路、集成电路、 机器人 减速器 等中间品和核心零部件的同步放量。江苏的强项在于产业链的纵向深度:不是只做终端产品,而是在关键环节上卡住了位置。全球AI算力投资每增加一块钱,江苏的电子产业带就能接到其中一部分的订单,这种“嵌入全球技术周期”的能力,是江苏GDP在固投跌12%的情况下依然守住5.2%的根本原因。
上海是最“聚焦”的。三大先导产业制造业产值增长17.1%,集成电路增长23.4%, 人工智能 增长24.8%, 新能源 汽车产量增长47.5%。上海不做“面面俱到”,而是把资源集中在集成电路、AI、生物医药、新能源汽车几个战略节点上,用“大AI”产业链拉动整座城市的工业增速。集成电路和 人工智能 的增速比上半年分别加快了3.9和3.0个百分点,说明这条路径的加速度还在提升。
新质生产力在长三角已经不是“概念板块”,而是增速的边际决定项。一个省的GDP增速能高出或低于预期,越来越取决于高技术制造业、 数字经济 、新能源汽车等几个有限赛道的表现,而不是传统意义上的投资和出口总量。未来五年,长三角内部城市排位的变化,大概率不取决于谁招到了更多大项目,而取决于谁的新质生产力“浓度”更高、渗透面更宽、对传统产业的改造更深。
一个不能回避的短板:消费的传导梗阻
三季报里最不令人振奋的数据来自消费端。江苏社零增速只有0.8%,浙江1.6%,上海消费也处于偏弱区间。浙江的情况稍好一些,剔除汽车后的社零增长4.7%,可穿戴智能设备零售额增长1.7倍,智能手机增长46.8%,网络零售占限上社零比重已经达到47.5%。但汽车消费的拖累、居民消费意愿的修复偏慢,仍然是共性问题。
这构成了当前长三角经济图景中最需要警惕的“温差”:生产端的新动能越跑越快,消费端的体感却还没有跟上。高技术制造业和外贸的景气,传导到就业、收入和消费,需要时间,也需要分配机制的配合。如果新质生产力创造的增量主要集中在资本密集型环节,而消费端的收入效应释放不足,那么“宏观数据向好、微观体感偏冷”的裂口就可能在四季度继续存在。
四季度和“十五五”开局的政策重心,不能只盯着投资和外贸。浙江的“以旧换新”和设备更新政策已经显示出效果,设备工器具购置投资增长9.6%,制造业设备工器具购置投资增长13.2%。但消费的提振需要更直接的收入端政策,而不是仅仅靠补贴刺激耐用品消费。长三角有全国最强的产业端,如果能把新质生产力带来的生产率红利,通过更充分的就业和更合理的薪酬增长传导到居民部门,消费的“慢变量”才有可能逐步回暖。
长三角三季报给出的核心信号,不是一个“谁快谁慢”的排名,而是一个增长逻辑切换的完成度。固投在降、 房地产 在缩、传统基建在退潮,但高技术制造业在两位数增长、高技术产品出口在接近50%的增速上奔跑、AI和机器人相关产品在从“实验室”走向“产线”。旧账本上的数字在收缩,新账本上的数字在膨胀,两者的对冲结果,就是5%出头的GDP增速。
这个增速放在全球主要经济体中仍然是稀缺的,但它的“含新量”比速度本身更值得关注。四季度的关键,不在于把固投拉回正增长,而在于让新质生产力的加速度再持续一个季度,同时想办法把消费端的传导梗阻打通。谁能在这两件事上做得更好,谁就能在“十五五”开局之年拿到更主动的位置。
长三角从来不是靠某一种动能领跑全国的。它的真正优势,是在旧动能退潮时,新动能总能以足够快的速度补上来。三季报证明,这个能力还在。接下来要看的,是它能不能从“补上来”变成“带着跑”。
(文章来源:海报新闻)