
澄清“拟1元出售中国内地业务、并非终止运营”,四年累计亏损超26亿元,快狗打车前路几何?
澄清“拟1元出售中国内地业务、并非终止运营”,四年累计亏损超26亿元,快狗打车前路几何?
2026年10月21日 00:43
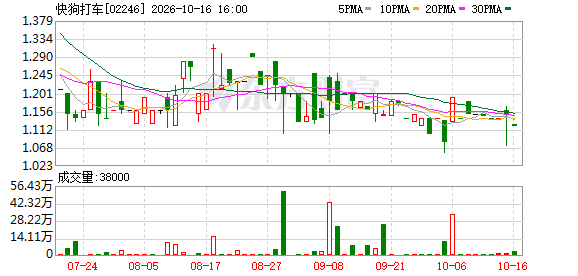
“出售事项不会影响目标集团向其在中国内地的用户、客户及 物流 合作伙伴提供的服务,相关服务将在日常业务过程中正常持续。”10月20日晚间, 快狗打车 (02246.HK)发布澄清公告,将外界对其拟“1 元出售中国内地业务”的关注再次拉回台前。
10月16日, 快狗打车 公告称,拟以1元人民币出售旗下承载中国内地业务的附属公司GGEx Holdings Limited全部已发行股本。若交易完成,交易完成后, 快狗打车 将不再持有目标公司任何股本,目标集团财务业绩不再 综合 入账,集团也不再以“快狗打车”品牌在中国内地开展任何业务。
澄清公告则强调:将不再于中国内地拥有业务的是本上市公司集团,并非“快狗打车”业务本身。建议更改公司名称,目的在于区分上市公司,与由目标集团接手继续在中国内地运营的“快狗打车”业务,并不代表中国内地这项业务将终止运营。
快狗打车的前身是58速运,2018年8月正式更名为“快狗打车”;2022年6月登陆港交所,被称为“同城货运第一股”。
但这份澄清公告背后,是公司持续承压的基本面:财报显示,2022年至2025年,快狗打车四年累计亏损超26亿元。其在中国内地市场的份额,也一路萎缩至2025年不足1%。在多位业界人士看来,走到“1元出售中国内地业务”这一步,并不意外。
据公告,倘若交易顺利落地,上市公司将把业务重心转向中国香港及海外市场。这家昔日“同城货运第一股”的市场故事将如何续写,能否实现突围,仍有待观察。
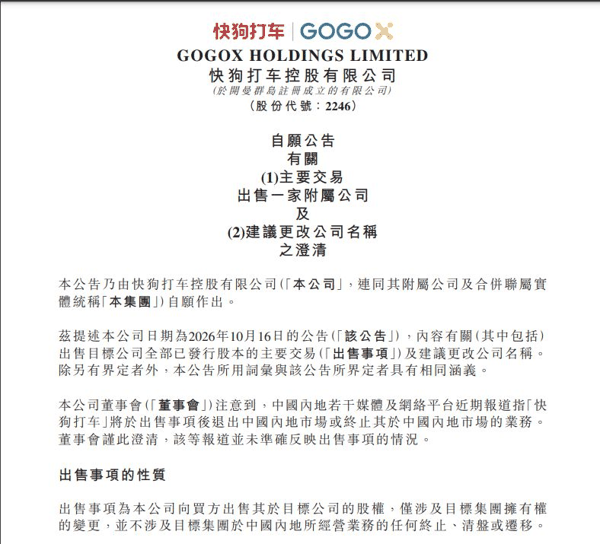 图片来源:快狗打车公告截图
拟一元出售中国内地业务背后:四年累计亏损超26亿元
快狗打车上市之初,一度被视作有能力与货拉拉正面竞争的平台之一。但上市后,公司并未把资本市场窗口期转化为扩张动能,反而在战略布局、市场份额以及客户服务层面逐渐失去进取性。
一位接近快狗打车的行业内部人士向《每日经济新闻》记者(以下简称每经记者)透露,快狗打车在内地多个市场起步较早,在郑州、贵阳等地市场份额一度可达80%,但随着新竞争对手加大投入争夺市场,原有份额快速流失。
快递 物流 专家赵小敏在接受每经记者采访时同样直言,快狗打车前期发展态势尚可,但IPO之后发展陷入停滞。“无论从战略、市场表现、市场份额还是客户服务来看,都没有任何进取性的表现。”赵小敏表示。
财报数据显示,2022年至2025年,快狗打车年内亏损分别为12.09亿元、11.01亿元、1.94亿元和1.63亿元,四年累计亏损超26亿元,其中2022年、2023年单年亏损均超10亿元。2025年,公司中国内地业务收入同比大幅下滑,占集团总收入比重已萎缩至不足两成。与之对应,快狗打车在中国内地市场的份额从上市之初的3.2%,一路萎缩至2025年的约0.5%。
公告披露的数据显示,快狗打车中国内地业务2024年和2025年收入分别约1.66亿元和1.32亿元,2026年上半年收入仅约4401.6万元,净亏损约4925.9万元,截至2026年6月30日已处于净负债状态,未经审计净负债约247.6万元;2024年和2025年税后亏损分别约1.52亿元和7966.8万元。
快狗打车在公告中表示,1元交易代价主要参考目标集团持续亏损以及负净资产现状;本次出售预计产生约247.6万元账面收益,但不会带来实质性现金净流入。此次出售尚需股东大会批准并满足多项先决条件,交易能否最终完成仍存在不确定性。
上述行业内部人士向每经记者透露,司机与货主大规模流失的分水岭来自品牌改名,“我们都很不理解改名,明显品牌伤害大于收益。”2018年,平台由“58速运”更名为“快狗打车”。更名当时,就有部分司机拒绝更换平台车贴,甚至表态将转投其他平台,司机流失的连锁效应随之显现。
该内部人士还表示,上市之后,快狗打车在不少曾经具备优势的市场基本暂停运营,进一步带来货主、司机的流失。每经记者注意到,自上市以来,快狗打车先后经历股价大幅下行,原董事长兼执行董事陈小华辞任,同时遭遇阿里系股东连续减持。
不过,据快狗打车最新发布的公告,完成后目标集团将在买方拥有下继续经营包括“快狗打车”品牌在内的中国内地业务,董事会并不知悉买方有任何终止目标集团业务的意向。
这意味着,快狗打车上市公司选择了“出表”,而非直接关停中国内地品牌业务。但无论公告叙事如何调整,其中国内地份额萎缩、持续亏损的基本面并未改变。
巨头挤压与监管收紧,同城货运行业窗口已经基本关闭
虽然最新公告澄清快狗打车并非停止中国内地市场运营,但选择将中国内地业务1元抛售,仍可以看出其在中国内地遇到的现实压力。
据货拉拉此前披露的招股书,2025年中国同城货运市场规模约2.13万亿元,同比增长6.69%,相比此前两位数的增速已明显放缓。按闭环货运GTV(平台线上匹配并完成支付订单交易总额)口径计算,货拉拉以61%的中国内地市场份额领先,全球份额达53.1%,2025年促成订单超10.27亿笔;滴滴货运以约12.4%位居第二。快狗打车不足1%的份额,已经与头部阵营不在同一个量级。
赵小敏判断,货运行业高速发展的时段已经结束。“早期各家公司纷纷加注投入,后来是所谓的‘开票经济’,再到互联网大潮。现在行业和经济进入高质量发展阶段,市场对估值也大幅压缩。对现在的货运平台来说,下一步就是门槛越来越高、强者更强。”他认为,下一步基本上是 满帮 、货拉拉和滴滴货运三家争夺发展主动权,也不排除国有平台下场或产业资本进行整合,“对小公司来讲,现在基本没有什么机会了”。
赵小敏分析,头部平台中,货拉拉规模最大,但IPO进程迟缓,估值承受市场压力。 满帮 在跨城干线市场的份额长期稳固,旗下同城货运品牌 “省省” 虽仍处在追赶阶段,但背靠集团运力池和B端客户基础,具备结构性优势。滴滴货运借助滴滴平台的流量和运营体系占据行业第二位,但同城货运业务在滴滴整体版图当中的战略权重以及资源投入力度,仍有待观察。
与此同时,行业监管环境明显趋严。近年来, 交通运输 部等多部门多次约谈货运平台,要求平台降低过高抽成、保障司机合法权益,规范定价与补贴行为,压实合规经营主体责任。对于过去依靠补贴抢占市场、依靠低价维持规模的中小平台而言,合规成本、司机权益保障成本与获客成本同步抬升,行业资本门槛被进一步抬高。
这也意味着,行业竞争已经从“谁更敢烧钱”转向“谁能够在合规框架下实现规模、效率与盈利三者的平衡”。在这一轮行业出清中,快狗打车不是第一个收缩的平台,也不会是最后一个。当头部市场格局逐步固化,小玩家想要依靠资本催熟复制出一个全国性平台,行业窗口已经基本关闭。
海外市场与无人车,能否撑起新故事?
根据最新发布的公告,快狗打车并非简单“退出”,而是业务“转向”。若交易完成,上市公司将不再以“快狗打车”品牌在中国内地开展经营,业务重心转向中国香港以及其他海外市场,使用“GOGOX”品牌开展运营,公司中文名称拟变更为“GOGO科技”。
财报显示,2026年上半年,快狗打车来自中国香港及海外市场的合计收入为2.49亿元,占集团总收入85.0%。从区域结构看,2025年全年中国香港市场收入2.729亿元。这意味着,若中国内地业务顺利完成出表,上市公司仍将保留中国香港及海外业务,并试图以更轻的架构和更清晰的品牌身份重新定位。
但赵小敏对此持谨慎态度:“快狗打车所谓的国际业务,从发展路径来看,大部分可能都跟货运关系不大了。下一步要看它新的策略怎么安排,但未来很难有大的突破,因为从业务上讲,它也没有什么新的、比较大的亮点业务。”他同时表示,在海外市场布局层面更看好货拉拉,“这跟创办人的视野、早前的提前布局以及战略资源调配都有很大关系”。
值得一提的是,快狗打车近两年也曾在内地探索无人配送车相关合作。2025年底,九识智能联合徐州 公交 集团、快狗打车达成三方战略合作,计划以徐州为样板,未来两年内在全国上百座城市布局无人货运网络。
但赵小敏提醒,当前平台和无人车的结合还是探索性的,最关键的是平台在当地业务的整合能力,无人车能够释放的实际业务承载力,要打上一个不小的问号。
站在行业视角,同城货运需求底盘依旧庞大。2.13 万亿元的市场规模、即时零售带来的增量空间、无人配送打开的降本可能性,都意味着同城货运赛道本身依然具备吸引力。只是行业竞争逻辑已经发生改变,未来的较量将更多围绕合规化、精细化运营、技术降本以及海外市场展开,不再是单纯比拼价格战与市场份额。
对于快狗打车而言,1元出售内地业务,既是一次“出表”式收缩,也是一次品牌与资本市场叙事的重新定位。但它能否依托海外市场与新技术叙事重新找回增长动能,仍有待时间检验。
(文章来源:每日经济新闻)