
算力需求旺盛带动协创数据净利高增前三季财务费用同比激增近479%
算力需求旺盛带动协创数据净利高增 前三季财务费用同比激增近479% | 财报解读
2026年10月26日 23:08
作者:
财联社记者 付静
财联社10月26日讯(记者付静) 今日晚间, 协创数据 (300857.SZ)2026年三季报出炉。算力需求爆发,叠加存储行业周期上行,公司今年Q3净利润同比增长逾3倍。
财务数据显示,第三季度, 协创数据 实现营业收入70.87亿元,同比增长109.27%;归属于上市公司股东的净利润12.24亿元,同比增长360.33%。前三季度实现营业收入196.10亿元,同比增长135.39%;归属于上市公司股东的净利润为30.62亿元,同比增长338.77%。
据 协创数据 此前披露的信息,仅今年上半年,公司净利润(18.38亿元)已超过去年全年水平(11.64亿元)。公司Q2净利润10.88亿元,据此计算,Q3净利润环比增长12.5%。
公司方面称,AI算力需求爆发带动算力相关业务大幅增长,叠加存储行业上行、服务器再制造业务放量,推动了收入增长;同时得益于产品结构持续优化,算力需求爆发,存储行业周期上行, 综合 毛利率改善。
谈及智能算力产品及服务业务,协创数据表示,随着前期布局的多个算力集群及 综合 服务项目陆续完成交付、通过客户验收并进入计费运营阶段,算力资源加快转化为实际服务收入。
财报数据显示,截至今年三季度末,公司存货54.93亿元,较报告期初的28.77亿元上涨约90.9%。截至三季度末,公司应收账款65.55亿元,较报告期初的24.78亿元上涨约164.5%。
值得关注的是,今年前三季度公司财务费用10.3亿元,上年同期仅1.78亿元,同比激增约478.7%。
据2026半年报,H1协创数据财务费用同比激增714.48%,公司称“主要系公司算力服务业务规模持续扩张,为满足算力基础设施采购需求,新增 银行 借款及其他融资方式,相应产生的利息费用较上年同期显著增加。”
财联社记者注意到,此前协创数据就高度依赖 银行 授信、融资 租赁 。
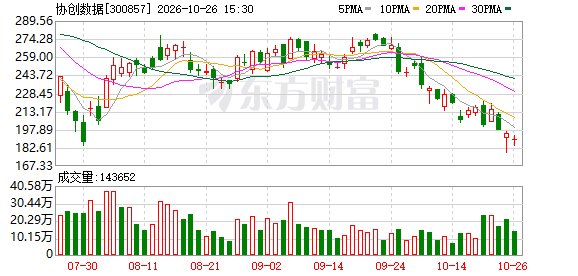
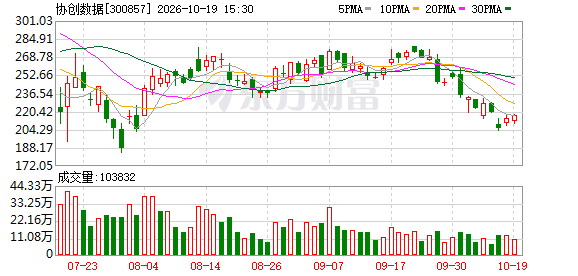
而协创数据作为算力板块热门股,持续受二级市场关注。
就在上周,协创数据公告,全资子公司协创智算科技(深圳)有限公司签下预计总金额不超过374.90亿元(含税,最终以实际结算为准)的算力云服务大单。
此次披露,是协创数据自去年接连披露服务器采购计划(累计额度不超过322亿元)以来,首次单独公告披露算力服务大单。
在这份公告中,协创数据提示,协议履行需要公司前期投入大量资金用于采购算力服务器等硬件设备,可能通过自有资金、金融机构融资等多种方式筹措,并产生较大财务成本。同时,可能存在因公司资金筹措未到位等情况,致使公司无法按协议约定的时间和要求提供服务,进而可能承担违约责任的风险。
(文章来源:财联社)