
陕建转身,一家省级建工企业在存量时代“开新局”
陕建转身,一家省级建工企业在存量时代“开新局”
2026年10月31日 19:11
国内增量红利消退、投资更趋理性,建筑行业正告别粗放式扩张,进入“本土精细化转型+国际化增量突围”的新发展阶段。
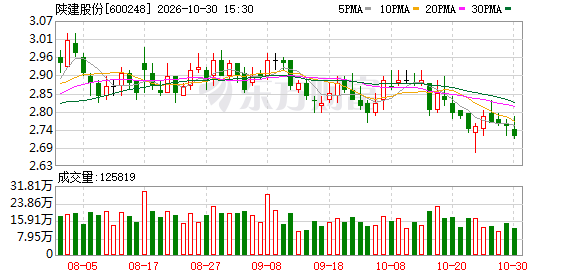
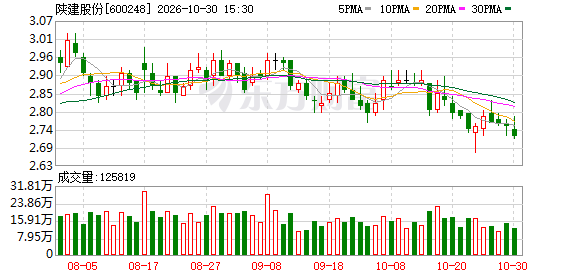
作为省级建工企业, 陕建股份 可视为这一转型的观察样本。
公司的核心逻辑,是以建造能力为入口,向产业链两端延伸:以“全生命周期”作为纵向深耕主线,以“多领域”作为横向扩张边界,构建“拉长产业链、拓宽护城河”的立体化发展格局。
简言之,既向产业链深处要粘性,也向业务边界外要空间。
区域结构的变化,提供了转型成效的直接验证。2025年, 陕建股份 新签合同中,省外和海外合计占比首次超过省内。到2026年上半年,省内占比进一步降至38.2%,省外与海外增量正在重构公司增长曲线。
省外过半,陕建走出“本土依赖”
市场结构的变化,是观察 陕建股份 转型最直观的第一层窗口。
长期以来,省级建工企业的基本盘在本土:省内市场是主阵地,省外市场是补充,海外市场是点缀。但陕建股份的订单结构,正在打破这一传统格局。
以2026年上半年数据为例,陕建股份新签合同总额中,省内、省外、海外市场占比分别为38.2%、49.2%和12.6%。这组数据表明,公司的市场布局正从本土走向全国,并进一步延伸至海外;省外市场已成为第一大订单来源,海外市场也从“点缀”变为重要增量。
在省外市场,陕建并非铺摊子,而是有重点区域和战略纵深。半年报披露,省外市场聚焦长三角、粤港澳、成渝及新疆等重点区域。其中,新疆市场尤为突出,围绕“交通、生态、绿能”三线布局。
交通领域,公司成功拿下新疆独库公路、G575高等级公路等重大项目;生态领域,尉犁罗布麻一期以“机械整地+智慧节水+产业固沙”推进,并向制茶、纺织、酿蜜延伸产业链,构筑沙漠北缘绿色锁边带;绿能领域,乌苏100万千瓦山地光伏项目总投资27.28亿元、占地3万余亩,推行“板上发电、板下复绿”,建成后年均输出绿电15.5亿千瓦时。
对建筑企业而言,新疆不只是一个区域市场,更是能源、交通、水利等国家战略投资的交汇点。谁能在这里形成项目集群,谁就更有机会在下一轮区域基建中占据先机。
海外市场方面,公司重点布局东南亚、中东、中亚地区,形成了房建、路桥、 新能源 等多业态并进的格局。
例如,迪拜项目群深耕十余年,推进13个项目,合同总额近93亿元,首个“建设+运营”公寓项目开启了运投建一体化实践,属地化用工率超85%;援佛得角国家体育场历时十七载完成建设并持续长效运维,被称为 “中国体育场”,是“建设+长效运维”的海外典范;苏里南罗斯贝尔金矿光伏储能项目采用25MWp光伏+2.5MW/5MWh储能,是陕建在南美洲落地的 新能源 标杆,为“光伏+储能+生态”一体化提供了可复制方案。
这些项目有两个共同点。
一是摆脱了单纯房建依赖。陕建的收入来源不再高度依赖单一区域和房建周期,而是向能源化工、 环保 、交通、市政等多元领域延伸。
二是逐渐向“投融资+建设+运营”延伸。公司不只是在“干工程”,而且开始参与项目的长期运营收益。
从经营简报看,这种趋势还在延续。2026年7月—9月,其新签单笔5亿元以上较大施工项目中,包含光伏、储能项目。进一步说明, 新能源 赛道正在成为订单增量的重要来源。
运营引领 , 打造 “第二增长曲线”
当前,政策红利正精准向存量提质方向倾斜。
对建筑企业而言,核心命题已从“如何拿项目”转向“靠什么形成持续收益”。
陕建股份的路径,是向产业链后端延伸,从传统“建造商”转型为“投建运一体化”建设服务商。
城市更新、老旧小区改造、城市 地下管网 隐患排查与更新、存量基础设施智慧化运维等“运维、改造、更新”领域,将成为“十五五”期间具有巨大增长潜力的赛道。
陕建股份作为西安市“城市合伙人”,深度参与全市“12+5”城市更新片区改造。借助这一身份,公司正从单一施工向规划、投资、运营全周期服务转变,深度参与 综合 交通、城市更新及生态 环保 等领域。
截至2026年上半年,公司统筹实施多个城市更新片区改造,其中148个“保回迁”民生工程已完工120个。
综合 运营业务正在起势。根据此前半年报披露,公司 综合 运营业务服务面积超过2230万平方米,涵盖市政运维、垃圾发电、清洁供热等多元业态。
高速公路 项目是观察其运营能力的代表性样本。
如秀印高速(重庆段)项目全长44.348公里,总投资59.4亿元,采用BOT特许经营模式,建设期4年,运营期30+13年,是陕建在西南市场首个自主投资的收费公路项目。
该项目在设计阶段即统筹考虑服务区布局、智慧化设施等运营需求。未来将推进智慧监控、数字化运维、无人收费等系统建设,并布局服务区 充电桩 ,依托沿线文旅资源打造主题服务区、发展路衍经济。
一旦运营需求被前置到设计端,项目收益逻辑不再局限于建设环节。
西安市灞桥区生活垃圾无害化处理热电项目,是陕建首个完整实践“投资—建造—运营”的项目。项目总投资15.86亿元,年处理垃圾约100万吨、发电4.256亿度,2022年投运,为西安体量最大的绿色标杆。
截至2026年3月,陕建已累计投资、建造、运营3座垃圾焚烧发电厂,年消化垃圾162.05万吨、发电6.19亿度,年减碳129.64万吨,相当于植树130万亩。
环保 水务领域,陕建打造了陕西首座装配式污水处理厂,核心构筑物装配率达85%,建设碳排放减少75%,建设周期压缩至6至8个月,总投资节省20%以上;通过DIAB装配式生物反应池等核心技术,实现运营能耗降低20%以上的长效收益。
以投建运一体化为抓手,运营引领正重塑陕建股份的收入结构和资产属性,进而打开建筑企业在存量时代的价值重估空间。
建造能力, 新业务“入场券”
转型不是放弃建造。相反,对陕建股份而言,建造能力是新业务发展的底座。
公司及子公司拥有建筑、市政公用、公路等施工总承包特级资质19个、甲级设计资质30个,具备集工程投资、勘察、设计、施工、管理于一体的总承包能力。在省级建工企业中,这样的资质体系本身就是一道护城河。
资质优势之外,公司正加快BIM、 数字孪生 、智慧工地等技术的规模化应用。
同时,在科技创新方面,公司不断深化与院士团队的产学研合作,加快推进煤基乙醇技术、煤/油耦合制烯烃等成果的中试放大与工业化开发,持续拓宽摩擦纳米发电、自驱动传感等技术的应用场景。
这些能力禀赋,共同决定陕建能否把新业务做实、做深。
以 新材料 为例,陕建切入的方式,是围绕绿色建筑与低碳温控的真实需求做技术产业化。
核心载体是陕建中熔科技,其联动中科院宁波材料所、黄河实验室,落地了ZETA电热技术,电热转换效率达到99.98%。产品线包括智热地暖模块、智热墙膜、智热玻璃等,应用场景覆盖绿色建筑、城乡清洁采暖、工业精准温控、交通防冻等。
另一个标志性项目是参建的全球首套POR(聚烯烃弹性体)工业化示范项目。该项目位于渭南蒲城,建成后年产3.5万吨,目标在于打破国外技术垄断、填补国内产业化空白。
新材料 产品与建筑、工程场景之间存在明确的需求接口,也是陕建后续可以深度布局的高附加值赛道。
城市更新也不是简单的拆建,而是涉及规划、设计、施工、产业导入、运营维护的系统工程。
如八建集团承建的西安市碑林区张家村南门口片区老旧居住宜居改造EPC项目,将设计前置介入,通过仿古屋檐、文化墙等元素,让小区风貌与周边历史文脉深度融合。
目前,该项目已全面进入交付前的冲刺阶段,成为全省城市更新的标杆项目。这背后,正是设计、施工、运营一体化能力的体现。
因而,建造支撑不是旧业务,而是新业务的“入场券”。
在建筑行业从“增量扩张”转向“存量提质”的过程中,单纯会施工的企业会被挤压;但具备全产业链能力的建造企业,反而有机会把施工能力转化为运营能力,把项目资源转化为长期服务资源。这正是陕建股份转型的底层逻辑。
(文章来源:每日经济新闻)