
车企“造芯”潮涌,闯关刚开始
车企“造芯”潮涌,闯关刚开始|经济周刊·焦点
2026年10月08日 23:33
“车企该不该自研芯片”这个问题有了阶段性的答案:新势力车企的算力芯片陆续上车,传统车企的功率芯片进入外供起步阶段。
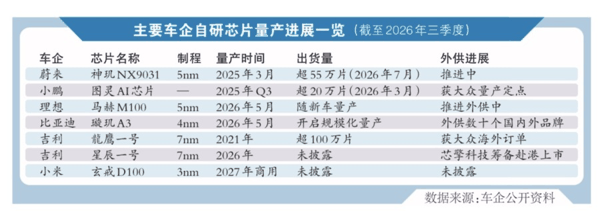
近段时间一系列标志性成果涌现。 蔚来 自研芯片累计出货量已超过55万颗; 比亚迪 发布中国首款4nm智驾芯片璇玑A3,已开启规模化量产;小米一口气推出三款自研芯片,其中玄戒D100被称作是国内首款3nm智驾高算力 AI芯片 。
车企“造芯”正成趋势。
然而,摆在面前的现实并不轻松。高算力SoC和高端MCU仍是短板,同时车企芯片部门的高管在流失。造芯这件事,上桌容易,把牌打好难。
现状:自研芯片完成量产验证,外供尚待破局
新势力车企:规模化落地,试水外供
新势力车企是这轮造芯潮最积极的推动者。
蔚来 是目前新势力车企芯片上车规模最大的一家。其神玑NX9031是全球首颗车规级5nm智驾芯片,单颗性能相当于四颗 英伟达 Orin-X。截至2026年7月,累计量产超55万颗,并开始进入20万至30万元级别市场。
小鹏的图灵芯片2025年三季度量产装车,截至2026年3月累计出货超20万片,二季度起全系车型切换至自研芯片,全年出货目标接近100万片。
理想起步虽然稍晚,但动作很快。马赫M100芯片2026年5月随全新L9 Livis量产上车,5nm车规工艺,单芯算力1280TOPS,已应用于L9、L8及L6三款车型。
传统车企:多点布局,路线各异
比亚迪 、吉利、长城、广汽、上汽、长安等传统车企在芯片领域的布局正在加速,但各自的切入点和节奏差异很大。
以 比亚迪 为例,走的是“全栈覆盖、规模摊薄”的路线。2026年5月,比亚迪发布中国首款4nm智驾芯片璇玑A3,单颗算力约700TOPS,三颗协同超2100TOPS,支持L3、L4自动驾驶,已开启规模化量产。这是比亚迪的第567款车规级芯片,背后是比亚迪 半导体 拥有的设计、晶圆制造、封装测试全链路能力的IDM模式。
吉利系芯擎科技则在座舱和智驾芯片上同时发力。龍鹰一号累计出货突破100万片,已在领克、红旗、大众等数十款车型搭载或定点,还拿下了德国大众的海外订单。
长城汽车 从最不起眼的车身控制芯片切入。长城技术中心孵化的紫荆 半导体 ,推出了全球首款量产上车的RISC-V车规芯片M100,2025年底已量产上车,并规划五年内搭载量达到250万辆。
广汽集团 则推出了首款芯片设计100%国产化的智能 新能源 汽车 昊铂GT攀登版,全车1004枚芯片全部实现国产设计,并联合上百家伙伴开发了51款芯片产品。
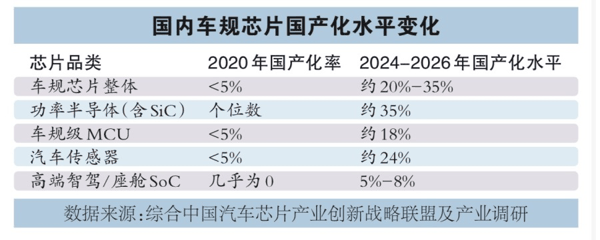
 车规级芯片国产化率突破35%
数据显示,2026年上半年车规级芯片国产化率突破35%,较两年前提升超10个百分点,但 国产芯片 90%以上集中在中低端功率芯片与通用MCU赛道,高端算力SoC国产化率仍不足5%。
工信部提出到2027年自主品牌车规级芯片国产化率力争达到30%,并建立 汽车芯片 白名单动态管理机制。
 挑战:三大难题待破解
自研芯片虽然上车,但难题也随之而来。
最直观的矛盾是盈利。乘联分会秘书长崔东树发布的数据显示,2026年1—8月 汽车 行业利润2534亿元,同比下降16%,销售利润率仅3.6%,较2025年全年的4.1%和2024年的4.3%进一步下滑。而一颗5nm车规级智驾芯片的全流程研发投入超过4亿美元,折合人民币约29亿元。
芯擎科技副总裁蒋汉平在2026中国 汽车 论坛上指出,车规芯片要适配15年整车使用周期,单颗研发投入动辄几十亿元,但自动驾驶芯片的商用生命周期只有5年。普通车企销量体量不足以分摊高额研发费用,很难复刻 特斯拉 的盈利模式。
商业闭环是第二道难题。 蔚来 李斌曾透露,过去依赖 英伟达 Orin-X,高峰时期一年要花费3亿美元采购资金,自研芯片“替公司省了很多钱”。但省钱不等于赚钱。蔚来神玑芯片虽然已接触外部客户,但外部收入“今年能有几个亿”,相比近30亿元的累计融资,这个数字还远谈不上商业化成功。理想的马赫芯片、 碳化硅 模组和增程系统正在推进对外供应,但业内人士分析,“第一批买家大概率不是大型车企”,因为竞争对手之间采购对方的核心芯片,商业信任的门槛远高于技术门槛。
最后,人才流失是第三道坎。如 理想汽车 芯片部门在首款自研芯片马赫M100量产上车后,出现了核心人员密集离职。今年3月,芯片部门SoC负责人秦东离职;8月,软件研发负责人金一华离职;同期, 智能驾驶 芯片前端设计一组负责人戴颉确认离职。小鹏也有类似情况,2026年7月,AI基础架构部负责人陆思渊离职,其之前管理的团队负责自研芯片编译器与车端推理部署,是芯片上车的关键一环。芯片团队核心人员的出走,对刚刚量产的芯片业务的持续迭代能力构成了现实考验。
探讨:芯片自研并不是什么人都能玩的
值得留意的是,对自研芯片持审慎态度的车企不在少数。零跑创始人朱江明在今年6月就表示,当下AI智驾芯片性能已经过剩,市面上已有十余种选择,而全年需求不过一两千万片。
长安汽车 芯片方面的负责人史云朋在2026重庆汽车论坛上直言:“自研不一定好,不自研也不一定好。”他强调整车企业与芯片企业是共生关系,唯有产业链上下游通力配合才能加速国产化落地。
这两家车企的态度,均显示出自研芯片并非适用于所有玩家。地平线创始人余凯则强调:“自研智驾及芯片只会是20%的顶尖车企所做的事情,剩下的80%车企将与智驾供应商合作。”
业内指出,车企造芯走到今天,“要不要做”不再是核心问题,真正的考验在于如何持续做下去。采访中,不少行业专家和机构给出的方向趋于一致:要做好产业角色的“分工”、车企自身定位的“聚焦”以及合作上的“生态协同”。
理想CTO谢炎给车企自研芯片算了笔账。他认为车企年营收要超过1000亿元、研发投入至少占10%,才有足够的预算支撑芯片研发。他同时强调,芯片必须让产品能力更强,“不是做了一个东西放在展台上好看,而是真的能装到车上、跑起智驾、用户体验有感知”。
东吴证券 在研报中给出了相近判断:OEM自研智驾芯片已从 特斯拉 的专属标签演变为头部车企的集体战略选项,“该路径对国内强势OEM具备高度可复制性”,头部新势力全自研智驾芯片有望于2025年至2026年集中实现流片量产。
芯擎科技副总裁蒋汉平的建议更偏产业分工层面。他在2026中国汽车论坛技术领袖峰会上提出,车载芯片健康发展需要守住两条底线:技术端依据PPA(性能、面积、功耗)指标合理规划算力,拒绝粗放内卷;生态端分清车企、Tier1、芯片企业分工,“由芯片厂商规模化摊薄研发成本,车企负责定义需求,Tier1负责系统集成,各司其职比一窝蜂扎堆更有效率”。
中国 汽车芯片 产业创新战略联盟秘书长原诚寅呼吁,产业链上下游应形成更紧密的协作关系,而非简单的供应商与采购商关系。
观察:芯片自研本质是产业话语权之争
车企造芯潮涌,然而真正在赚钱的,未必是造芯的车企自己。从业内来看,一颗5nm车规芯片从设计到量产,IP授权费、EDA工具费、流片费、封测费层层叠加,Arm、 新思科技 、 台积电 、日月光等企业拿走了产业链上最确定的那部分利润。车企承担了最大的不确定性和最长的回报周期,却未必能拿到最厚的利润。
目前,车企自研芯片的商业化仍处在早期阶段,外供市场体量有限,技术验证、车规认证、客户信任等多重门槛仍待跨越。高昂的研发投入、漫长的验证周期、复杂的生态适配,意味着自研芯片不是万能解药,盲目投入很容易陷入持续烧钱却难以盈利的困境。
业内普遍认为,眼下这轮造芯潮,大概率不会“百花齐放”。
但芯片自研本质不是短期盈利生意,而是产业话语权之争,是厘清中国汽车产业的未来,是继续在别人的地基上盖楼,还是自己打地基。
若把时间拉长来看,更合理的产业格局,是车企与专业 半导体 厂商分工协作,不同企业根据自身规模、技术路线选择差异化赛道。随着车规验证持续推进、出货规模逐步提升,车企自研芯片将从“配套自研”慢慢走向有限商业化,重塑汽车 电子 供应链的底层规则。
(文章来源:广州日报)