
PCB龙头,H股发行价落定
PCB龙头,H股发行价落定
2026年10月26日 16:23
东山精密 H股发行定价落定。公司10月26日公告,本次H股发行的最终价格确定为每股86.80港元(不含经纪佣金及各项交易征费),预计于10月28日在香港联交所主板挂牌交易。
截至10月26日收盘, 东山精密 A股股价报105.43元/股,总市值为1931亿元。
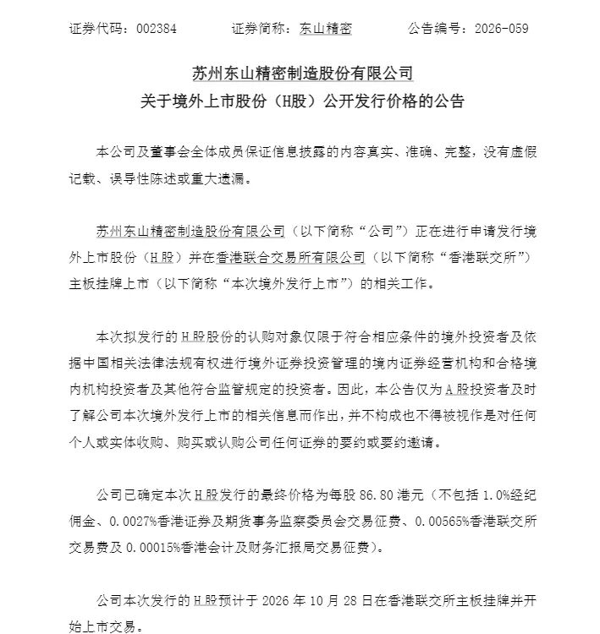 东山精密 于2025年11月18日首次向香港联交所递交上市申请,2026年5月因申请时效期满失效后重新递交,9月获中国证监会出具境外发行上市备案通知书,10月8日通过香港联交所上市委员会聆讯。
据招股书披露,本次全球发售基础发行股数约1.138亿股,按最终定价测算,募资净额约105.17亿港元。募集资金中约64.5%将用于新设施建设及现有产线升级,约20%用于潜在战略投资或收购,重点加码光模块与高端 PCB 产能。
作为国内精密制造领域龙头企业, 东山精密 当前已构建 电子 电路、光电显示、精密制造三大业务板块,核心产品涵盖 印制电路板 ( PCB )、光模块、 新能源 汽车 金属结构件等,下游聚焦AI算力基础设施、 消费电子 、 新能源 汽车 三大核心赛道。2025年公司完成对索尔思光电的并购,光模块业务升级为独立业务板块,快速切入全球算力供应链。
灼识咨询资料显示,以2025年收入计,公司为全球第三大 PCB 供应商、全球第二大软板供应商,索尔思光电在全球光模块市场排名第七。
公司此前表示,当前全球AI算力需求持续增长,光模块与高端PCB需求维持高景气,公司正推进多地产能建设与交付保障,同时通过多元化供应链与多区域产能布局对冲外部环境波动。
半年报数据显示,今年上半年 东山精密 实现营收277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%;整体毛利率从上年同期的13.59%提升至20.15%。分业务来看, 电子 电路业务收入125.3亿元,同比增长13.29%;精密组件业务收入65.81亿元,同比增长178.63%;光模块业务收入53.51亿元,占总营收比重达19.25%。
行业层面,当前全球PCB产业正迎来AI驱动的结构性增长期。行业研究机构Prismark最新预测,2026年全球PCB产值增速将达18.8%,对应规模约1019.54亿美元;2025年至2030年行业复合增速约为11%,2030年产值预计接近1446亿美元。增长动力主要来自AI 数据中心 资本开支扩张,直接拉动封装基板、HDI板、服务器高层数板及光模块相关PCB的市场需求。
需求扩容的同时,行业产品结构升级趋势同样明确。有行业人士向上证报记者表示,高端PCB供需偏紧格局或延续至2028年。结合多家机构口径,高阶PCB产线建设周期通常18至24个月,叠加认证爬坡,有效供给释放更晚。另一方面, 新能源 汽车 电动化与智能化加速渗透,驱动车用PCB从低附加值单双层板向高频高速板、柔性板等高阶形态升级,单车PCB价值量实现数倍增长,进一步打开行业长期成长空间。
(文章来源:上海证券报)