
全球开放式耳机进入“分化深水区”:耳夹式狂飙,AI成新赛点,中国厂商出海迎新局
开放式耳机告别普涨,进入“形态分化、阵营博弈、AI落地、全球化合规”四重竞争的新阶段。
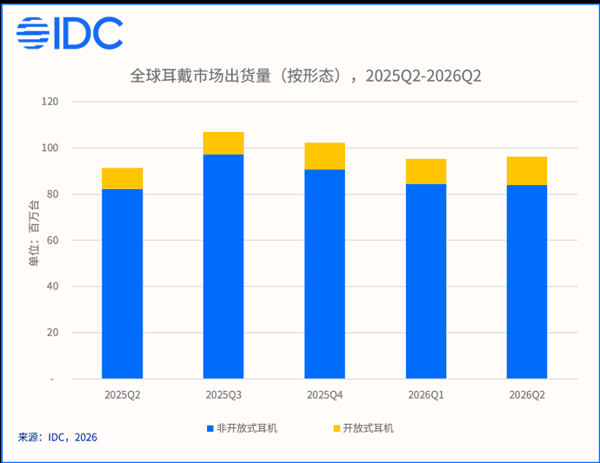
国际数据公司(IDC)发布了2026年第二季度全球可穿戴设备市场季度跟踪报告。数据显示,2026年第二季度,全球耳戴市场出货9,613万台,同比增长5.4%,其中开放式耳机出货1,233万台,同比增长35.0%,增速虽然领跑全品类,但与第一季度相比,开放式出货量的同比增速放缓,内部剧烈分化:耳夹式+82.2%,耳挂式-5.1%,颈挂式+0.9%。这组数据说明,厂商不能再靠单一爆款或单一卖点取胜,必须回答四个问题:选什么形态?靠什么阵营优势?AI怎么落地?出海怎么合规?
 未来形态分化——市场告别普涨,厂商需做形态取舍
耳夹式依托形态优势持续收割市场红利,第二季度同比增幅高达82.2%。耳挂式、颈挂式增长动力逐步衰减。开放式耳机告别全品类普涨阶段,转向形态分层,场景细分的结构性竞争。赛道内不同形态产品的价值分化持续显现,厂商需基于自身资源,采取差异化形态布局策略。
 耳夹式:品类增长核心引擎,体验与时尚双轮驱动
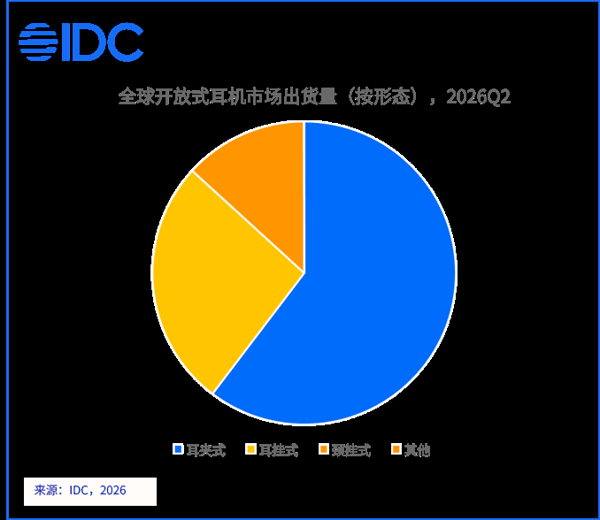
第二季度耳夹式延续爆发态势,开放式内部出货量占比突破六成,成为拉动整个开放式增长的核心引擎。耳夹式实现出货规模与同比增速双领跑,是佩戴体验、产品定位、厂商供给策略等多重因素共同共振的结果。佩戴层面,耳廓夹持结构天然适配眼镜用户,轻量化设计降低长时佩戴负担。产品定位层面,它突破音频工具属性,叠加时尚穿戴价值,丰富的配色与配套配饰赋予产品社交属性,支撑消费溢价。供给端,手机品牌与音频厂商形成分层布局,头部手机品牌以高端机型树立品牌标杆,平价厂商依靠快速外观迭代、硬件参数升级铺开多价位产品线,触达更广消费人群。
耳挂式:低端份额收缩,聚焦运动场景优势
耳挂式产品第二季度出货同比下滑 5.1%,25美元以下低价产品份额持续萎缩。早期开放式赛道红利期涌入的大量低价耳挂产品,正在被市场清出。随着消费者认知成熟,单纯低价已经无法持续转化用户,市场需求向更高价值区间转移。但耳挂式并未完全丧失竞争力。更大的机身空间使其在运动佩戴稳固性、长续航、降噪处理、搭载AI芯片等方面保有独特优势,未来仍有差异化立足点。
颈挂式:增长趋于平缓,深耕小众专项场景
颈挂式则进入低速增长区间,第二季度出货同比仅增长0.9%,赛道入局厂商数量偏少。相较于耳夹及耳挂形态,颈挂式便携性不足,大众市场拓展竞争力相对偏弱。不过依托骨传导方案,本地存储能力以及脑后佩戴带来的稳固性,它在游泳等脱离手机的专项运动场景中仍保有不可替代的价值。
IDC认为,开放式赛道红利不再普惠所有形态,厂商应当有所取舍:耳夹式做规模与溢价,耳挂式凭借更大机身承载高阶功能,在运动场景之外挖掘音频及AI交互增值空间,颈挂式守住小众刚需,以场景化产品组合构建竞争力。
阵营博弈——不同厂商凭自身禀赋走出差异化路径
2026年第二季度中国仍是全球开放式耳机规模最大区域市场,出货量占比超过六成。中国厂商凭借先发优势与供应链能力主导全球市场。国际一线音频品牌跟进,聚焦高端市场保守迭代。以印度厂商为代表的新兴玩家依托极致低价,抢占全球下沉市场。赛道阵营差异化竞争特征愈发显著,厂商应立足自身资源禀赋,明确差异化定位,以长期竞争力打开增长空间。
赛道先行者(韶音为代表): 该类厂商较早入局开放式赛道,在骨传导技术,漏音控制等领域构建核心壁垒。早期深耕专业运动场景,后续逐步拓展耳挂及耳夹等全形态产品,向全场景大众音频品牌转型。
厂商可依托已建立的品牌心智加速大众市场渗透,持续夯实核心声学技术以抵御后发厂商的冲击,同时也要妥善平衡高端技术定位与大众定价。在海外市场可以利用运动用户积累的品牌口碑,拓宽全球增长空间。
大众音频厂商(漫步者、倍思为代表): 以高性价比,全价位段产品矩阵与潮流设计抢占年轻用户市场,凭借机海战术实现规模化铺货,通过与第三方大模型公司合作,在中国市场积极落地各类云端AI功能,推动开放式耳机基础智能化体验。
厂商应跳出单纯价格竞争,打造产品差异化亮点,不要造成重营销、轻品质的品牌认知。AI功能需立足真实使用需求,规避噱头化设计,同时提前规划海外市场AI服务受限场景下的产品方案。
手机生态厂商: 2026年加速布局高端开放式赛道,依托自有操作系统实现多终端生态协同。借助端云协同AI算力打造低时延交互体验,以耳机作为智能生态延伸入口,拉升品牌高端价值。
厂商应适度开放生态,提升跨设备适配能力。 兼顾生态优势与耳机声学核心体验,避免重生态,轻音质。面向海外市场时,可依托品牌其他出海产品的渠道与用户基础实现生态协同,用户复用,兼顾各地区AI合规要求,助力全球化拓展。
外资及新兴厂商: Bose、索尼、森海塞尔等品牌多年深耕音频高端市场,凭借深厚声学调校,音频编码技术入局开放式市场。但整体新品推进节奏相对保守,产品上新速度较慢。印度厂商以极致低价推出入门级产品,快速抢占全球下沉市场。
国际高端厂商需提速本土化产品迭代,更贴合国内用户场景需求。新兴低价厂商在放量基础上,可适度提升产品品质,逐步塑造品牌价值。
AI落地——从营销卖点转向生产力工具
基础翻译与办公功能已通过云端算力快速普及,但低时延通话翻译等高阶场景仍依赖端侧NPU与软硬件协同。当前多数AI功能仍停留在营销卖点层面,谁能把AI从“噱头”做成“稳定可靠的生产力”,谁就能拉开差距。
载体优势:长时佩戴属性,奠定AI落地基础
开放式耳机凭借非入耳的产品形态,可支撑用户全天候长时佩戴,是音频采集与声音输出的天然硬件终端。在中国市场,AI已成为开放式耳机品类的下一增长引擎,办公与翻译成为现阶段商业化核心场景。
路线分化:云端普及基础功能,端侧支撑高阶生产力
围绕AI落地,行业已形成两条泾渭分明的技术路线:
● 云端路线: 平价品牌普遍与第三方大模型公司合作,依托云端算力实现面对面翻译、基础办公类AI能力,耳机端仅承担拾音与发声。该方案硬件成本可控,可快速将AI能力打造为产品溢价卖点,但功能同质化明显,交互体验偏浅层。
● 端云协同路线: 部分手机厂商及传统技术厂商发力低时延通话翻译等高阶生产力场景,对拾音阵列、降噪算法、端云协同及系统适配能力提出严苛要求。相关旗舰耳机搭载高性能NPU,引入端侧本地算力支撑复杂AI任务,但产品定价偏高,部分产品声学积淀不足,娱乐体验存在短板。
能力短板:云端有功能缺体验,端云协同有能力缺规模
两条路线各有短板:云端路线“有功能、缺体验”,端侧路线“有能力、缺规模”。行业后续需要平衡AI生产力能力、声学基础体验与产品定价,才能让AI从“卖点”真正变成“生产力”。
出海新局——中国厂商主导全球,但合规与本地化是必答题
中国厂商凭借先发优势与供应链能力,占据全球开放式耳机超六成出货份额,但出海并非简单铺货。海外市场区域差异显著:欧美市场运动场景普及,用户重视品牌与产品品质;东南亚电商渠道蓬勃发展,年轻消费群体集中,偏好兼具设计感的产品;印度以极致低价产品争夺下沉市场。与此同时,区域数据隐私法规、语种本地化适配、AI服务受限等约束,要求厂商在产品定义阶段就嵌入合规与本地化能力——国内AI方案不能照搬海外,语种覆盖需提前规划,数据存储与处理需符合当地法规。出海不是“把国内产品卖到海外”,而是“为海外市场重新定义产品”。
未来竞争不再聚焦AI功能的有无,而是端云协同能力、多场景下AI体验的可靠性、声学综合实力,以及面向海外市场的本地化合规与场景适配能力的综合比拼。
结语
形态取舍、声学功底与AI全球化落地,构成下一轮竞争的综合壁垒
开放式耳机告别普涨红利,进入形态分层、阵营博弈、AI落地与全球化合规的新阶段。红利退潮之后,竞争是形态取舍、声学功底与AI全球化落地能力的综合较量。厂商需结合自身资源禀赋选择赛道定位,兼顾声学根基、场景化AI体验与海外本地化合规,方能在分化市场中构筑可持续增长曲线。
本文作者: