
影视行业回款乱象|“垫款”模式兴起资金压力向产业链上游传导慈文传媒应付账期长达四年半
登录新浪财经APP 搜索【信披】查看更多考评等级
出品:新浪财经上市公司研究院
作者:渚
9月14日,国务院新闻办公室举行政策例行吹风会,专题介绍加强中小企业回款难问题治理相关工作。证监会上市公司监管司司长郭瑞明在会上表示,证监会高度重视中小企业回款难题,一方面督促上市公司做好信息披露,另一方面关注上市中小企业面临的回款问题。2024年以来,证监会指导沪深北证券交易所发布上市公司可持续发展报告披露指引,专门设置“平等对待中小企业”议题,核心目的是强化上市公司应付账款信息披露力度,督促企业更细致、具体地披露逾期账款相关情况。
披露要求重点针对两类上市公司:第一类为存在逾期支付中小企业款项的上市公司;第二类为应付账款余额较大的上市公司。这一监管框架的出台,将影视行业推上了聚光灯下。
“垫资”模式兴起 慈文传媒 应付账期长达4.5年
据统计(如无特别说明,报告期均为“2026年1月1日至6月30日”),17家A股影视公司中有11家应付账款周转天数超过百天,慈文传媒以1625.1天居首, ST华谊 、 华智数媒 紧随其后,均突破1200天。在这场“账期博弈”中,谁在受益,谁在承压?
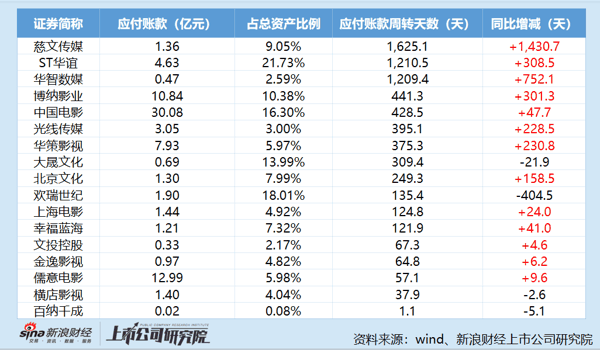
从整体数据来看,17家影视公司的应付账款周转天数呈现极端分化格局,大致可划分为三个梯队。
第一梯队(超360天)——慈文传媒(1625.1天)、ST华谊(1210.5天)、华智数媒(1209.4天)、 博纳影业 (441.3天)、 中国电影 (428.5天)、 光线传媒 (395.1天)和 华策影视 (375.3天),应付账款周转天数均超过一年,意味着从确认应付账款到实际付款,平均需要一年以上。
 来源:慈文传媒《2026年半年度报告》
慈文传媒1625天的账期意味着什么?对上游一家仅有数十人的后期特效工作室而言,这意味着完成项目后近4年半才能拿到全部款项,期间需要自行垫付员工工资、设备租金和运营成本。当上市公司在财报中展示出健康的现金流和稳健的“垫资”投资策略时,产业链末端的众多中小供应商,正承受着与之截然相反的资金压力。
在传统开发模式下,上市公司作为项目主控方,从立项、剧本开发、主创签约到拍摄制作全链条主导,开机前即需拿出大额自有资金,预付编剧、演员及摄制团队款项,并独自承担项目全部资金投入、拍摄风险与卖片滞销风险。而随着“垫资”模式兴起,公司正大幅减少自有资金大额投入,不再充当项目唯一主投方,更多转为参投、联合出品,将 前期剧本开发与拍摄资金交由中小工作室或制片公司垫资完成 。
2025年,慈文传媒开机的电视剧项目中,公司主要以联合出品或参投形式出现,而非主投主控,无需承担项目前期开发的大额资金投入,但对已合作的供应商而言,回款周期却被大幅拉长。换言之,上市公司的“轻资产转型”,正在将 资金压力向产业链更上游的中小企业传导 。
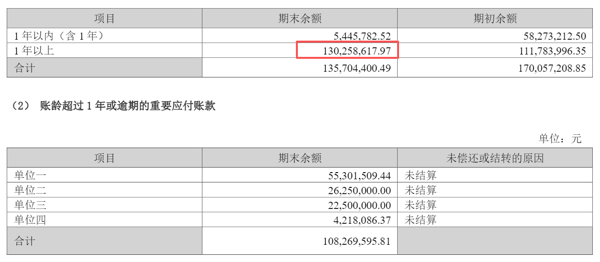
截至2026年6月末,慈文传媒应付账款账面余额为1.36亿元,其中 账龄1年以上的应付账款1.3亿元,占比高达96% ,而去年同期这一比例仅为65.73%。账龄超过1年的重要应付账款涉及四家单位,合计约1.08亿元,未偿还或结转的原因均为“未结算”。
第二梯队(90至360天)—— 大晟文化 (309.4天)、 北京文化 (249.3天)、 欢瑞世纪 (维权) (135.4天)、 上海电影 (124.8天)和 幸福蓝海 (121.9天),应付账款占总资产比例从约5%到18%不等,账期虽在行业“常态”范围内,但相比欧美影视行业普遍90天内的账期仍显著偏长。
据统计,2026年上半年,奈飞、华纳兄弟探索、派拉蒙天舞三家好莱坞巨头的应付账款期末余额分别为8.2亿美元、10.6亿美元、5.1亿美元,仅占总资产的1.4%、1.1%、1.2%,应付账款周转天数分别为12.9天、20.9天、13.7天,均在30天内,账期明显短于中国电影公司。(注:迪士尼、福克斯财政年度非自然年,康卡斯特旗下环球业务占比仅10%,均不具备可比性,因此不纳入分析范围)
第三梯队(低于90天)—— 文投控股 (维权) (67.3天)、 金逸影视 (64.8天)、 儒意电影 (57.1天)、 横店影视 (37.9天)和 百纳千成 (1.1天)。值得注意的是,文投控股、金逸影视、儒意电影和横店影视均以院线放映为主营业务,由于上游供应商相对分散、单笔采购金额较小,账期通常较短;百纳千成则以低应付账款余额(0.02亿元)呈现极短账期。
从应付账款规模看,中国电影以30.08亿元遥遥领先,儒意电影12.99亿元、博纳影业10.84亿元分列第二、第三。但应付账款“规模大”未必等于“账期长”——博纳影业应付账款周转天数441.3天,而儒意电影仅57.1天,两者相差7.7倍。即便处在同一赛道,不同企业在产业链中的议价能力也可能天差地别。
然而,应付账款账期只是观察影视行业资金占用的一个切面。部分以内容制作为主的影视公司,需要提前预付资金锁定主创与版权,应付账款规模小、周转天数短,但预付款项规模庞大,呈现“低应付、高预付”的特征。例如,华智数媒预付款项高达5.81亿元,占总资产28.06%,而应付账款仅0.83亿元,占比4.00%;百纳千成应付账款周转天数仅1.1天,余额仅0.02亿元,但预付款项达2.22亿元。
从同比变动看,分化同样剧烈。华策影视应付账款周转天数375.3天,同比增加230.8天;光线传媒395.1天,同比增加228.5天。两家公司均为头部内容制作方,上游对接编剧、演职人员、后期特效等中小供应商。账期延长一方面反映了影视项目回款周期长、内容制作周期不确定的行业特性,另一方面也说明 即便是头部公司,在行业下行期也在通过延长账期来管理自身现金流 。
此外,慈文传媒同比增加1430.7天,华智数媒增加752.1天,ST华谊增加308.5天,博纳影业增加301.3天,账期延长趋势明显。与之相对,欢瑞世纪同比减少404.5天,大晟文化减少21.9天,百纳千成减少5.1天,账期呈压缩态势。这种“两极分化”表明,影视行业账期问题并非铁板一块,而是深度嵌入各公司的经营模式和产业链位置之中。
监管新规能否“治本”?
影视行业账期问题并非一朝一夕形成,其根源在于产业链特有的结构与生态。
第一, 产业链层级分明,议价能力严重不对等 。影视产业链上游包括剧本创作、演职人员劳务、拍摄器材租赁、服装道具采购、后期制作服务等环节,供应商多为中小型工作室和独立制作公司。下游则是院线、电视台、视频平台等大型播出机构。A股影视上市公司处于“中间层”——面对下游平台时是乙方,面对上游供应商时是甲方。这种双重身份使其有足够的动力将下游的回款压力向上游转嫁。有业内人士指出,在合同签订层面,由于每家视频制作公司只与上一层级公司签订合同,甲方3个月账期通过层层叠加,小型视频制作公司的账期被拖至6个月甚至一年。
第二, 电影结算链条冗长,天然拉长资金周转 。从电影上映到分账款结算给制片方,需经过6个环节,平均周期6至9个月。上市公司作为投资方或联合出品方,在分账款到账前只能依靠自有资金或信贷周转,延长上游供应商账期成为最直接的“节流”手段。
第三, 行业下行期“风险后移”成为集体选择 。以慈文传媒为例,其2025年公司角色已从“主投主控”大幅转向“联合出品或参投”,将前期开发和后期回款风险留给中小公司。这种“垫资”模式的实质是,上市公司利用自身信用和资金优势,在项目过会后进入、播出前退出,获取相对确定的投资回报,而将不确定性和资金压力留给了产业链上更弱势的中小企业。
第四, 监管约束此前存在空白 。企业会计准则对应收账款、应付账款的披露虽有明确要求,但此前对应付账款账龄结构、逾期情况的披露不够细化。部分上市公司通过将应付账款长期挂账、“未结算”等方式模糊处理,外部难以准确判断其真实的付款能力和意愿。
证监会此次推出的披露指引,核心是建立市场约束机制。具体而言,重点针对两类企业:一是存在 逾期支付中小企业款项 的上市公司,二是 应付账款余额较大或占总资产比重较高 的上市公司。
对于影视行业而言,这一政策的直接影响不容小觑。17家公司中,博纳影业、中国电影、儒意电影应付账款规模较大,华谊、欢瑞世纪、中国电影占总资产比例较高,均属于重点披露对象。
但仅靠信息披露能否真正解决账期问题,仍存疑问。披露是手段而非目的,如果上市公司在报告中披露了逾期情况但缺乏实质性的整改措施,中小供应商的处境不会因此改善。下一步证监会表示将“两手抓”:一方面细化披露要求,引导上市公司压缩账期;另一方面加大走访力度,帮助上市的中小企业解决回款难题。
值得关注的是, 央企国企已被要求“带头及时支付账款” ,对中小企业全部采用现金支付,对违约拖欠“发现一起、清偿一起”。这一举措是否会对影视行业中的国有企业(如中国电影、上海电影、幸福蓝海等)形成示范效应,值得持续跟踪。
证监会的新规打开了信息披露的窗口,但要真正疏通影视行业中小企业的“回款堵点”,还需要从产业链治理结构入手,推动上市公司在追求自身财务安全的同时,承担起与其产业链地位相匹配的支付责任。毕竟,一条健康的产业链,不应以牺牲最薄弱环节为代价来换取局部的安全。