
视源股份第三季度利润翻倍之后,增长还要付哪些账?
 10月21日晚,视源股份(002841.SZ)披露2026年三季报。第三季度营收108.63亿元,同比增长44.41%;归母净利润9.56亿元,同比增长103.62%。前三季度累计营收252.52亿元,归母净利润24.77亿元,是去年同期8.67亿元的近2.9倍。
比增速更值得注意的是一笔拆算:前三季度扣非净利润19.77亿元,其中第三季度单季9.95亿元,上半年合计9.82亿元。也就是说,仅第三季度一个季度的主业利润,就超过了此前两个季度的总和。
这家公司以液晶显示主控板卡起家,后来 发展出希沃教育终端、MAXHUB企业服务等业务,近年又布局机器人、汽车电子等新方向。三季报没有披露分业务数据,对收入增长的解释只有“多项业务快速发展”一句。因此,我们只能沿着财务报表倒推,依次回答三个问题:利润从哪里来?有没有变成现金?增长的代价落在了哪里?
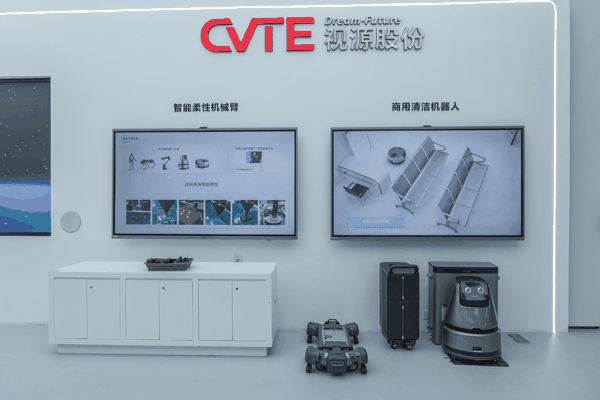 ▲ 视源股份展示商用清洁机器人。图据视觉中国 利润从哪里来
先看收入。视源股份前三季度营收增长39.61%,第三季度增速升至44.41%。据此倒推,上半年营收约143.89亿元,同比增长约36%,第三季度是在高基数上继续加速。
利润增速远高于收入增速,原因有二。一是毛利率抬升:前三季度营业成本191.60亿元,对应毛利率约24.1%,去年同期为20.3%,提高约3.8个百分点。二是费用被摊薄:销售、管理、研发三项费用合计33.03亿元,占收入13.1%,去年同期为15.3%。其中研发费用13.58亿元,同比增长17.5%,只是收入涨得更快,占比才从6.4%降到5.4%。换句话说,这份利润不是靠压缩研发换来的。
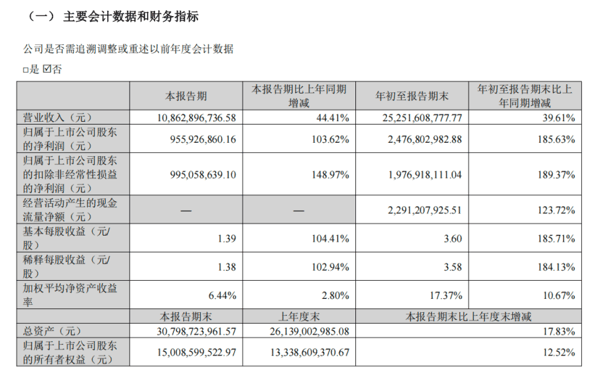 ▲来源:企业财报 两项叠加,“营业总收入减营业总成本”得到的核心经营利润,从去年同期的8.38亿元升至26.76亿元,约为3.2倍。这与扣非净利润增长189.37%相互印证:利润增长的主体来自经营。
但利润表上还有另一层。24.77亿元的归母净利润里,含约5.00亿元非经常性损益,主要是6.10亿元的金融资产公允价值变动及处置收益,对应其他非流动金融资产从4.43亿元升至12.25亿元,即被投资项目的股权浮盈。这部分与主业无关,会随估值波动。
它集中出现在上半年:第三季度非经常性损益为-3913万元,所以第三季度扣非净利润(9.95亿元)反而高于归母净利润(9.56亿元)。这也让开头那个判断更为可信:第三季度主业利润超过上半年总和,并不依赖浮盈。加权平均净资产收益率17.37%,同比提高10.67个百分点,与利润翻倍的量级吻合。
利润有没有落袋
利润漂亮,能否变成现金,是第二道检验。视源股份前三季度经营活动现金流净额22.91亿元,同比增长123.72%,相当于归母净利润的0.93倍、合并净利润的0.85倍;销售商品收到的现金294.28亿元,是营业收入的1.17倍(含税口径),去年同期为1.11倍。现金回收没有落后于利润。
但要看清这笔现金的来源。合同负债从15.08亿元升至25.66亿元,增加10.58亿元,相当于经营现金流净额的46%。
预收款是“先收钱、后交付”,现金已到,收入尚待确认,所以现金流的质量,部分取决于这批订单能否顺利交付。另一头,购买商品、接受劳务支付的现金240.44亿元,是营业成本的1.25倍,去年同期为1.14倍,这正是下面要说的备货在现金流里的投影。
 ▲来源:企业官网
资产负债表上有三处需要留意,它们都与“增长速度”有关。
其一是存货,从45.87亿元增至61.31亿元,增加约15.4亿元,公司称是对关键原材料“策略备货”;同期资产减值损失2.40亿元,几乎是去年同期1.18亿元的两倍,主要是存货跌价准备。备货能对冲供应风险,但原材料价格或终端需求一旦转向,存货就是风险敞口。
其二是应收账款,从5.47亿元升至9.96亿元,增长81.9%,比收入增速快一倍以上,绝对规模不大,方向值得跟踪。
其三是“存贷双高”:货币资金48.37亿元,交易性金融资产23.76亿元,另有债权投资41.38亿元、一年内到期的非流动资产23.64亿元,同时短期借款从37.25亿元升到46.24亿元。
现金流量表可以解释这种结构。今年取得借款24.80亿元,偿还10.92亿元,净增约13.9亿元;分红付息等支出9.23亿元,加上其他筹资活动净流出5.80亿元,几乎花完了新增借款,筹资现金流净额只剩594.78万元。
与此同时,债权投资和一年内到期的非流动资产合计减少约22.2亿元,收回投资39.59亿元,投资现金流由去年的净流出26.61亿元转为净流入0.50亿元。货币资金增加23.09亿元,与现金及现金等价物净增加额23.01亿元基本吻合,账是对得上的。
资本开支也在加码:购建长期资产支出8.11亿元,同比增长约62%,在建工程增至10.40亿元,主要是产业园建设;取得子公司支付2.15亿元,商誉增加约0.78亿元,说明公司仍在通过并购扩张。
账面之外的代价与变量
前两部分说的是视源股份利润的来源和质量,这一部分说增长的代价。
第一个变量是税。所得税费用4.60亿元,实际税负约14.6%,去年同期只有1.4%。递延所得税资产从4.97亿元降到3.28亿元,原因是盈利增加使可弥补亏损减少。 此前依靠可弥补亏损抵减应纳税所得额带来的税盾效应,正随着盈利规模扩大逐步耗尽;利润增长背后,亏损形成的税盾红利正在消失。
第二个变量是估值波动,也就是第一部分提到的浮盈。其他非流动金融资产增加7.82亿元,递延所得税负债同步从2481万元升至5824万元。这类浮盈在市场向好时放大利润,反向时也会放大波动,不应计入对主业的长期预期。
第三个变量是汇率。财务费用几乎为零(-159万元),但汇率变动对现金的影响为-4632万元,外币报表折算差额使其他综合收益从5.92亿元降至2.00亿元,反映出海外业务带来的汇率敞口。
再看资本回报。公司拟中期每10股派5元,合计3.50亿元,约占前三季度归母净利润的14%;股本增加317万股,库存股升至1.73亿元,说明股权激励与回购也在同步推进。账上现金和理财充裕,分红比例留有空间,但公司同时在加大产业园、备货和并购投入,资金的优先序并不轻松。
【结语】
把三个问题的答案合起来看,叙事相当清晰:视源股份利润来自毛利率和费用率的同步改善,并非研发削减,也不依赖浮盈;利润基本落成了现金,账面能够对上;代价则是税盾红利消失、估值与汇率波动,以及资金向备货、产业园和并购的集中投放。
同一份报表里也有三个需要继续验证的信号:存货与减值同步抬升,应收增速快于收入,预收款对现金流的贡献接近一半。它们指向同一个问题,即高增长是否需要用更重的资产负债表来支撑?
报告没有回答的,才是下一阶段的关键:第三季度单季毛利率是多少?增长来自哪条业务线?毛利率改善是价格、产品结构,还是一次性因素?这些要等年报的分部数据才能看清。对视源股份来说,第三季度证明了盈利弹性。接下来要证明的,是这种弹性有多少来自可延续的经营结构。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 汪垠涛 审核 任志江