
新CEO特努斯首份财报,苹果假日季预警打破乐观预期
新CEO特努斯首份财报,苹果假日季预警打破乐观预期
2026年11月04日 09:06
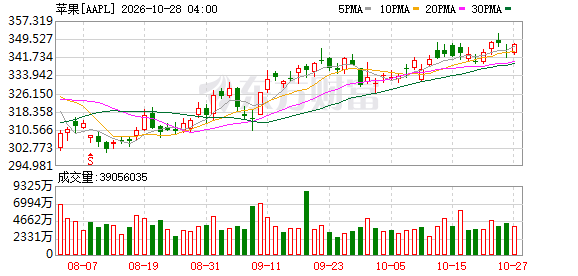
美国当地时间11月2日, 苹果 正式发布2026财年第四季度财报,这也是约翰·特努斯在9月1日正式接替蒂姆·库克出任首席执行官后,向市场交出的首份季度成绩单。从账面数据来看, 苹果 当期总营收、净利润两大核心指标均实现两位数同比增长,iPhone、Mac两大硬件线表现超出市场一致预期,服务业务更是创下单季 历史新高 。
但在随后的财报电话会上, 苹果 管理层警告称,受 存储芯片 成本上涨影响,在接下来关键的假日季季度,公司毛利率将走低,同时公司给出的服务业务收入增速指引大幅低于华尔街预期。
多品类创同期历史纪录
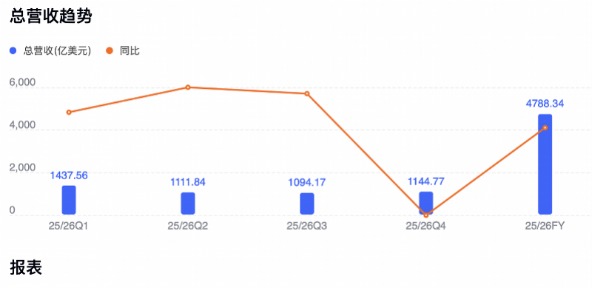
根据苹果官方披露的财报数据,2026财年第四季度(对应自然年2026年第三季度,统计周期为截至9月26日的三个月),公司总营收达到1144.8亿美元,同比上年同期的1025亿美元增长11.7%;净利润录得307.1亿美元,较上年同期的275亿美元同比增长11.8%。在华尔街此前的一致预期中,市场普遍预计苹果当期总营收约为1133.9亿美元,最终实际营收超出预期约10.9亿美元。
 分业务线来看,苹果当期的增长动力呈现出极强的结构性分化特征:作为基本盘的iPhone业务当季营收达到575.8亿美元,同比上年同期增长17.5%,创下历年9月季度的历史营收新高,同时也大幅超出市场此前565.4亿美元的预期。紧随其后的Mac业务表现更为亮眼,当期营收达到107.9亿美元,同比大幅增长23.7%,同样显著高于市场预估的96.1亿美元,成为本季度硬件板块中增速最快的品类。
与之形成对比的是,iPad业务当期营收仅为62.3亿美元,同比上年同期下滑10.4%,远低于市场此前给出的67亿美元预期,成为本季度硬件线中最大的业绩“拖油瓶”。而可穿戴设备、家居及配件业务的营收为83亿美元,同比下滑7.9%,同样低于市场90.6亿美元的一致预期。这也意味着,苹果本季度的硬件增长几乎完全依赖iPhone和Mac两大核心品类支撑,iPad与可穿戴板块的持续疲软,已经成为其硬件生态中难以忽视的短板。
苹果长期重点布局的服务业务,当期营收达到315.7亿美元,同比增长9.8%,创下该业务单季营收的历史最高纪录。但值得注意的是,这一增速较上一财季约12%的同比增速出现明显放缓,且最终营收规模仅略低于市场预期的315.8亿美元,几乎踩线达成市场预期。作为苹果体系内毛利率最高的业务板块,服务业务长期维持76%左右的毛利率水平,以不到三分之一的总营收占比,贡献了超过四成的营业利润,其增速的持续放缓,直接牵动着苹果整体盈利质量的走向。
从盈利层面来看,苹果当期整体毛利率达到47.9%,高于上年同期的47.2%,也超出市场此前预期的47.5%。苹果方面在财报中特别说明,当期毛利率数据中包含了关税退款带来的约1个百分点的正向拉动,若剔除这部分一次性利好的影响,实际核心毛利率约为46.9%;对应当期摊薄后每股收益2.10美元,同比上年同期的1.85美元增长13.5%,其中同样包含了关税退款带来的约0.05美元的正向贡献。
两大预警信号打破乐观预期,假日季盈利压力浮出水面
在市场普遍为苹果新CEO首份财报的超预期表现欢呼时,财报电话会上苹果管理层释放的两项关键指引,迅速扭转了资本市场的乐观情绪。苹果方面明确警告,受全球 存储芯片 成本持续上涨的影响,即将到来的2026财年第一季度,也就是传统意义上的年末假日季,公司整体毛利率将出现环比走低的态势,这直接打破了市场此前对苹果假日季盈利水平继续攀升的预判。
存储芯片 作为苹果全系列硬件产品的核心成本项,近半年来价格持续处于上行通道。从行业供应链数据来看,过去三个季度,主流NAND闪存和DRAM芯片的合约价格累计涨幅已经超过30%,而苹果作为全球最大的存储芯片采购方,其单季度存储芯片采购成本的上涨幅度,已经显著超出了此前公司供应链部门的预判。叠加年末假日季新品促销、渠道返点等常规季节性成本投入,多重因素共同作用下,直接推动苹果下一财季的毛利率面临明显的下行压力。
更令市场意外的是,苹果管理层给出的下一财季服务业务收入增速指引,大幅低于华尔街机构此前的一致预期。在此之前,多数机构认为苹果服务业务在数字内容订阅、云服务、Apple Care等业务的拉动下,仍能维持10%以上的同比增速,但苹果给出的指引明显低于这一水平,意味着过去多年支撑苹果利润韧性的第二增长曲线,已经正式进入增速换挡期。
从全年维度来看,2026整个财年苹果总营收达到4788.34亿美元,同比上年增长15.1%;净利润录得1321.75亿美元,同比增长18.0%,从绝对规模来看依然是全球盈利能力最强的科技公司。 市场此前普遍将特努斯的上任视为苹果供应链效率进一步提升、新品迭代节奏加快的利好信号,认为新管理层将带领苹果延续过去两年的高增长态势,但本次财报释放的指引却清晰表明,全球 消费电子 市场的结构性压力、核心零部件成本的刚性上涨,并不会因为管理层的更迭而消失,苹果下一阶段的增长,将不得不直面比库克时代后期更为严峻的成本挑战。
(文章来源:南方都市报)
主题:基金