
A股尾盘回升跌幅收窄:沪指跌0.87%,创指跌4.37%
A股尾盘回升跌幅收窄:沪指跌0.87%,创指跌4.37%
2026年11月16日 15:42
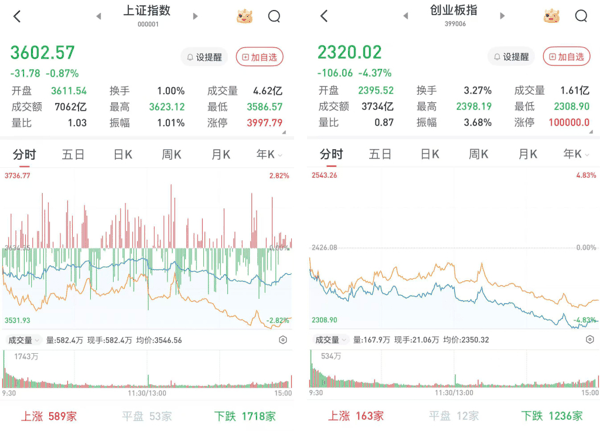 A股三大股指11月16日集体低开。早盘沪指在 红利股 的拉动下跌幅收窄,深市则始终弱势窄幅震荡。午后A股持续走低,尾盘回暖跌幅收窄。
从盘面上看, 银行 股批量新高, 煤炭 、 交通运输 、家电、电信等红利板块集体走升,AI硬件侧再遭抛售。
至收盘,上证综指跌0.87%,报3602.57点;深证成指跌2.53%,报10690.78点;创业板指跌4.37%,报2320.02点。
Wind统计显示,两市及北交所共1136家上涨,4341家下跌,平盘有99家。
两市成交14845亿元,较前一交易日的16557亿元减少1712亿元。其中,沪市成交7062亿元,比上一交易日7706亿元减少644亿元,深市成交7783亿元。
据 大智慧 VIP,两市及北交所共有38只股票涨幅在9%以上,252只股票跌幅在9%以上。
多只 银行 股股价创 历史新高
在板块方面, 银行 股继续走强, 工商银行 (601398)、 建设银行 (601939)、 中国银行 (601988)等带领银行股批量新高, 苏州银行 (002966)涨超4%, 宁波银行 (002142)、 浦发银行 (600000)等涨超3%, 厦门银行 (601187)、 瑞丰银行 (601528)等涨超2%。
煤炭 股逆势走强, 淮北矿业 (600985)、 兖矿能源 (600188)、 安泰集团 (600408)、 新集能源 (601918)等涨超3%, 昊华能源 (601101)、 晋控煤业 (601001)、 陕西煤业 (601225)等涨超2%。
交通运输 板块飘红, 龙江交通 (601188)涨停, 原尚股份 (603813)、 招商港口 (001872)、 华贸物流 (603128)等涨超4%, 厦门象屿 (600057)、 盐田港 (000088)、 宁沪高速 (600377)等涨超2%。
通信 、 电子 板块大幅下挫, 仕佳光子 (688313)、 中际旭创 (300308)、 德科立 (688205)、 鼎通科技 (688668)、 新易盛 (300502)、 太辰光 (300570)等大批个股跌停或跌超10%。
国防 军工 跌幅靠前, 西测测试 (301306)、 天微电子 (688511)、 科思科技 (688788)、 铖昌科技 (001270)等跌停或跌超10%, 中天火箭 (003009)、 航天环宇 (688523)、 航天发展 (000547)、 广联航空 (300900)等跌超8%。
有色金属 表现不佳, 东方钽业 (000962)、 中稀有色 (600259)、 博迁新材 (605376)、 江南新材 (603124)、 闽发铝业 (002578)等跌停, 龙磁科技 (300835)、 盛和资源 (600392)、 铂科新材 (300811)等跌超8%。
注意估值风格切换的年末行情特征
银河证券展望A股市场称,A股行情呈现反复拉锯特征,资金在成长与价值之间轮动切换。往后看,指数层面进一步大幅下行的空间有限,市场或仍处于震荡博弈窗口,以结构性轮动机会为主。当前A股面临的外部环境,是多股力量相互交织的复杂格局。站在当前时点来看,市场仍处在震荡消化、预期再定价的过程当中,行情大概率以时间换空间的方式呈现。杠杆盘已经历一轮集中出清,交易型增量资金需要等待市场情绪进一步回暖、赚钱效应重新凝聚。险资、年金等长线资金布局是支撑市场中长期底部的重要力量,稳市相关工具在关键位置发挥托底作用,巩固运行区间的韧性。整体来看,市场向下的风险已经有所收敛,但向上空间仍需要观察筹码与资金的边际变化,后续行情重心或在于板块轮动的结构性机会。
华泰证券 A股策略研报称,上周A股先扬后抑,科技超跌反弹后回落,行业轮动较快。当前跟踪的A股底部信号体系和情绪指数均显示市场处于底部区域,但从公募仓位、行业ETF净申购等角度看科技筹码尚未充分出清,产业、海外流动性等“逆风项”仍存,宽基ETF上周亦净流出,反弹空间或受上述因素约束,底部仍待夯实。配置上,主线再次形成前建议精选主题和个股,逢反弹继续向质量和价值风格切换:一是底仓配置银行、 乳品 、水电等稳定型红利;二是关注景气或ROE改善的 创新药 、 白酒 、 乳品 、 纺织制造 、风电、自动化等;三是科技内部或继续分化,寻找“缩圈”后的错杀机会。
中信建投 研报认为,注意估值风格切换的年末行情特征。年底往往是最容易发生估值和风格切换的时点,随着10月底三季报披露完成,投资者普遍会将视点聚焦至次年的景气行业,低估值、盈利确定性强的板块在年末的胜率通常更高。目前机构仓位仍较为集中,补涨的赔率来自“低配+低拥挤”;另一方面,关注跨年主题行情。
中信证券 发布报告称,2026年10月末社融存量469.16万亿元、同比增长7.2%,较9月末回升0.1个百分点,结束连续两个月回落;10月人民币贷款减少1000亿元、同比多减3200亿元,为继7月之后年内第二次单月负增长,监管呵护息差的政策取向延续,为银行息差预期提供了政策层面的支撑。上市银行营收和利润增速季度环比改善,账面资产质量延续稳健,预计板块仍将演绎绝对收益行情。
国泰海通 证券认为稳市场政策与充裕流动性托底,A股运行中枢或以震荡为主,建议标配A股。微观交易结构指标显示当前投资者过度悲观,市场波动或阶段性提供交易窗口。战术性配置宜侧重把握市场风险偏好的修复窗口,后续仍需观察成交能否持续回暖、指数能否企稳,以确认反弹的力度与持续性。
方正证券 表示,上周市场前半周延续反弹,后半周在海外因素扰动下再度转弱。超跌反弹一波三折,主要原因在于超预期的外部负面因素冲击。 英伟达 管理层变动对AI产业链的影响还需要进一步评估,当前市场情绪较为脆弱,容易放大悲观叙事;但过度反应之后,市场反而会提供较好的入场时机。从本轮超跌反弹的时间看,11月下旬至12月上旬或是较为有利的时间窗口,届时业绩空窗期带来市场风险偏好改善,年末政策有望发力。
(文章来源:澎湃新闻)
主题:基金|创指跌4.37%|A股尾盘回升跌幅收窄|美股