
股价跌破0.9港元,周黑鸭和同行们不再把开店当答案
股价跌破0.9港元,周黑鸭和同行们不再把开店当答案
2026年10月28日 21:05
重新学习找位置的品牌,才有资格等待下一个春天
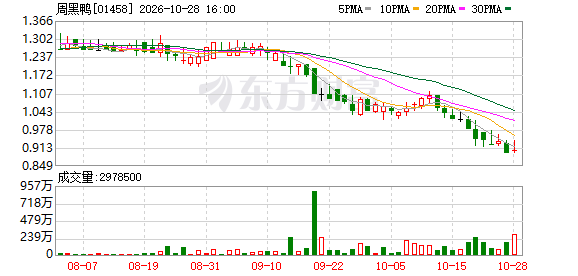
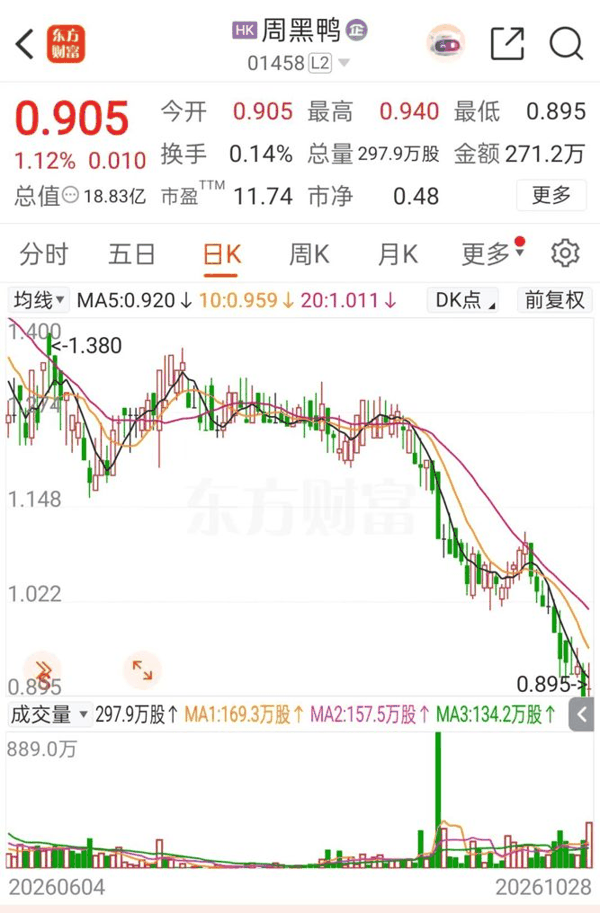
10月27日,卤味龙头 周黑鸭 (01458.HK)的股价在经历漫长阴跌后击穿0.9港元,报收于0.895港元/股,市值随之滑落至18.62亿港元,较上市高点跌去超九成。
10月28日,公司股价略有上涨,不过仍在0.9港元徘徊。
 股价陨落背后,是业绩的“阵痛”。放眼整个卤制品行业, 周黑鸭 的遭遇并非孤例。在享受了消费升级与门店扩张的双重红利之后,卤味龙头们正集体步入深度调整期——曾经支撑高增长的万店模型逐渐失灵,客单价与毛利率同步承压,增收不增利成为四家上市公司的共同挑战。
面对挑战,龙头们各找出路。 绝味食品 发力门店调改并切入新鲜 零食 赛道, 煌上煌 靠并购撑起业绩增长, 紫燕食品 重金投入原料供应链、寻找新场景, 周黑鸭 则破局新渠道。四条路径,四种逻辑:绝味在存量里做减法, 煌上煌 在报表上做加法,紫燕在场景上做乘法,周黑鸭在渠道上做除法——进入新渠道,分散渠道依赖。
没有哪一条被证明是通途,但至少他们不再把“开更多店”当作答案。
在受访人士看来,这本身就是一种进步——从追逐规模转向打磨模型,从覆盖人流转向经营场景。阵痛仍在,方向未明,但愿意低头的行业,才有抬头的可能。
谁动了卤味的奶酪?
红餐产业研究院数据显示,2024年国内卤味市场规模为1573亿元,同比增速仅为3.7%;2025年规模微增至约1620亿元,增速则降至3%以内,而2020年这一数据超过8.6%。
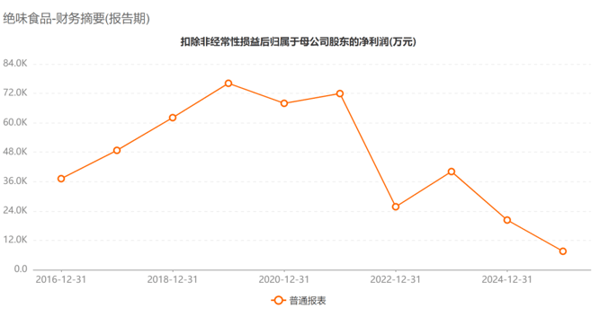
行业大盘的失速,落在龙头企业身上更加直观。以 绝味食品 为例,其扣非归母净利润在2019年触及7.61亿元的高点,2026年前三季度,公司营收同比下降9.46%至38.57亿元,归母净利润同比下降54.26%至1.10亿元,创下10年来历史同期新低。
 门店端的数据(来源:窄门餐眼)更直观地揭示了行业的退潮:绝味门店从2023年末近1.6万家的峰值,缩减至目前的约9000家,两年多关闭了近7000家;紫燕在营门店约4600家,较峰值减少超1600家; 煌上煌 卤味主品牌门店从4627家的高点萎缩至约1250家。第三方数据显示,2025年至2026年,卤味品类整体闭店率高达27.9%,在连锁 餐饮 各细分品类中位居前列。
一条曾以近双位数速度扩容的千亿赛道,为何突然失速?
综合 多位受访人士观点,主要原因有以下四点。
首先是价格反噬。过去多年,卤味价格涨幅远超居民收入增速,鸭脖终端售价攀升至每斤五六十元,“一斤鸭脖抵得上一斤牛肉”的吐槽不绝于耳,“卤味刺客”频频登上热搜。卤味本非刚需,在消费日趋理性的环境下,自然成为消费者削减非必要开支的优先选项。数据印证了这一点:2023年至2025年,人均消费25元以下的卤味门店占比持续升高,中高价位门店占比不断下滑,消费频次与客单价双双下降。
“从品类竞争的角度,卤味整体的价格是偏高的,性价比不足。这几年消费者消费意愿、消费能力、消费信心下探后,对卤味行业的挑战是非常大的。” 中国食品 产业分析师朱丹蓬对记者表示。
其次是需求的代际变迁。休闲卤味的主力消费群体是年轻人,而他们的消费场景正日益碎片化,注意力被奶茶、烘焙、新鲜 零食 等分流,卤货不再是追剧、聚会的默认选项。与此同时,健康意识觉醒,“配料表焦虑”蔓延,高油高盐的传统卤味不可替代性持续下降。供给端还是那几样熟悉的味道,需求端却已换了频道。
再次是竞争边界的全面失守。盘古智库高级研究员江瀚直言,卤味四巨头的对手早已不是彼此:生鲜电商、商超 熟食 档、本地现捞热卤品牌都在抢同一批用户, 零食 量贩店、会员店、便利店等现代渠道持续分流传统门店客源,竞争边界早已被打穿。
最后,也是更深层的矛盾,在于成本结构。卤味连锁高度依赖中央工厂加冷链 物流 的重资产模式,固定投入巨大。当门店从峰值大幅收缩、销量下滑,产能闲置便意味着折旧、人工等固定成本要摊到更少的产品上,单位成本不降反升——消费者嫌贵,企业却不赚钱,这正是行业最尴尬的悖论。 绝味食品 坦言,2025年亏损主因之一便是“生产产能未充分释放”。
从“卖卤味”到“卖一顿饭”
面对行业寒冬,四巨头各寻出路,路径虽有不同,逻辑却高度一致:跳出“一家卤味门店”的边界,向场景、渠道和品类要增量。
最引人注目的是向正餐场景的突围。近日, 紫燕食品 第二家创新餐厅开门迎客,切入午餐刚需市场:餐厅设双窗口,“紫燕专窗”供应百味鸡、夫妻肺片等经典卤味,“午餐专窗”则提供“紫燕卤味+现炒家常菜”的套餐组合,人均30元上下,直指白领午餐与社区家庭餐桌。
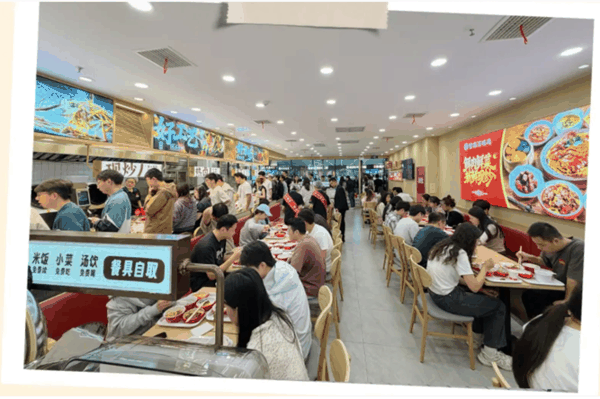 谈及开设创新餐厅的初衷, 紫燕食品 方面接受记者采访时表示,创新餐厅是公司深化社区、企业等多元化消费场景覆盖、重塑消费场景与消费体验的探索,通过堂食与现有卤味产品相结合,公司希望进一步了解不同客群的消费偏好,探索经典卤味与热菜、特色卤味菜品等产品之间的协同空间。
公司强调,创新餐厅仍处于业务探索阶段,公司更关注消费需求能否得到有效满足、门店运营能否保持稳定,以及商业模式是否具备可持续性。
绝味食品围绕“全时段、多场景”推进门店调改,孵化出绝味PLUS(轻正餐)、绝味鲜卤(社区 超市 化)、绝味煲煲(写字楼午餐)等多种店型,并在长沙、成都开出首批“新鲜零食”直营店,试图将短保冷链和中央工厂的既有产能复用到新品类中。
渠道重构是另一条主线。周黑鸭上半年渠道业务收入约为4.1亿元,同比大增80.4%,其中线下渠道增幅高达207.2%——产品大举进入山姆、胖东来等会员店以及零食量贩、连锁便利店,全国销售点位突破5万个。紫燕的商超、电商、团购等其他渠道收入4.18亿元,同比增长71.79%,占比已达四分之一。当街边店流量下滑,“借船出海”成为共识。
此外,煌上煌选择以并购换增长,靠冻干、粽子等并表业务对冲主业下滑。紫燕则向上游和海外要空间:总投资8亿元的尼泊尔水牛屠宰及熟制基地预计2026年年底投产;海外市场持续推进“华人商超+品牌门店”双轨布局,海外营收保持较高增速,逐步成为第二增长曲线。
探索有回响,转型有代价
龙头们的探索并非没有回响,只是回响之中夹杂着新的杂音。
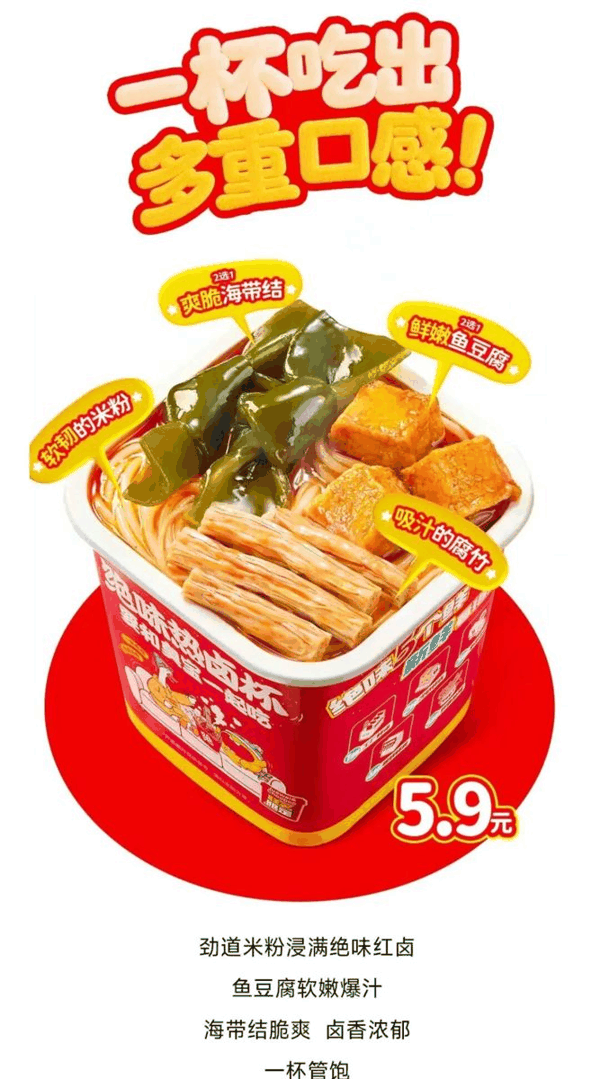
绝味食品2025年末上线的4.9元热卤杯,在抖音平台热销超70万单,上线半月便因供不应求而断货。据公开报道,北京有门店店长坦言,热卤系列上线后午间人流明显增多,约三分之一购买热卤杯的顾客会顺手带点其他卤味,客单价有所提升。
10月20日,绝味食品通过官微宣布热卤杯回归,不过单杯价格由4.9元上调至5.9元。
 周黑鸭的渠道破局同样见效,2026年上半年线下渠道收入同比增长207.2%,山姆、胖东来、零食量贩等新货架成为增量来源。煌上煌并购福建立兴后,冻干业务2026年上半年贡献2.85亿元收入,“山姆 苹果 圈”单月最高销售额突破2500万元。
但成效的另一面,是新挑战的随行。绝味2026年第三季度毛利率仅23.26%,同比下降7.64个百分点,热卤杯带来的客流并未转化为足够厚的利润垫。周黑鸭毛利率从58.6%滑落至54.7%,渠道业务占比上升的同时,低毛利属性也在稀释整体盈利能力,销售费用率同步攀升至40.3%。煌上煌的并购增长背后,酱卤主业收入下滑14.34%, 食品加工 整体毛利率下降3.91个百分点,冻干业务与卤味之间的协同尚停留在财务报表层面,而非产品与渠道的深层咬合。
而对于“集体开餐厅”,业内也有担忧之声。晶捷品牌咨询创始人、品牌战略专家陈晶晶向记者分析,卤味企业正从“继续开店”转向提升单店效率、拓展消费场景和寻找第二增长曲线。开餐厅可以作为一种探索,但未必是门好生意,因为加入现炒热菜后,运营复杂度和成本都会上升,关键是能否形成单店盈利、标准化、可复制,并能复用原有供应链和品牌资产。否则就可能只是从一个增长承压的赛道,进入另一个更加“内卷”的赛道。
而对于卤味龙头的革新探索动作,业内报以肯定和期待。如朱丹蓬认为,无论是进驻新渠道还是加大力度推新品,都是周黑鸭自我革命、自我改变、自我颠覆的体现,对整个卤味行业具有示范意义。作为头部品牌,其创新升级与迭代的引领性,正在为行业带来新的景象与新的希望。
整体来看,卤味行业正在经历的,不是一次周期性的回调,而是一场结构性的重置。四家上市公司,四套自救方案,没有哪一条路是确定正确的。但有一些东西是确定的。中国人吃卤味的历史远比任何一家上市公司的历史都要长,鸭脖、鸡爪、夫妻肺片不会从餐桌上消失,变化的只是它们出现的方式。
那些愿意放下“万店”执念、重新学习如何在一张餐桌、一个工位、一顿午饭里找到位置的品牌,才有资格等待下一个春天。
(文章来源:中国基金报)