如何对冲AI风险?工行、建行齐创历史新高
如何对冲AI风险? 工行、建行齐创历史新高 | 权益市场日报
2026年10月22日 17:51
国内首份汇集注册分析师观点的复盘日报。
AI摘要:机构倾向红利打底、均衡布局,建议增配高股息、 黄金 对冲 AI 波动,华泰看好价值策略。 银行 基本面稳健、分红提升,板块走强;人形 机器人 产业加速迈向商业化, 特斯拉 等推进量产,产业链迎来催化。
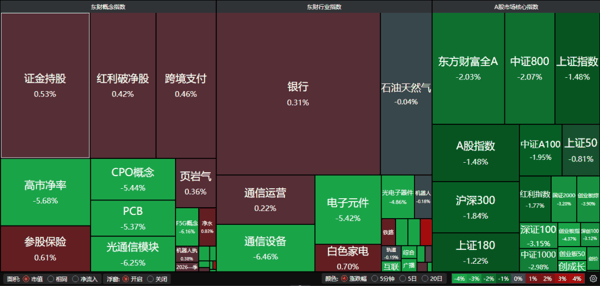
A股三大指数今日集体回调,沪指跌1.48%,深证成指跌2.96%,创业板指跌4.37%。沪深京三市成交额1.54万亿,较昨日放量千亿。行业板块呈现普跌态势,仅 医疗美容 、 机器人 、 工程机械 板块逆市上涨,影视 院线 、 广告营销 、 传媒 、 元件 、 教育 、 互联网电商 、游戏板块跌幅居前。
 一、【主流券商核心观点】
1、 中金公司 :如何对冲AI风险?
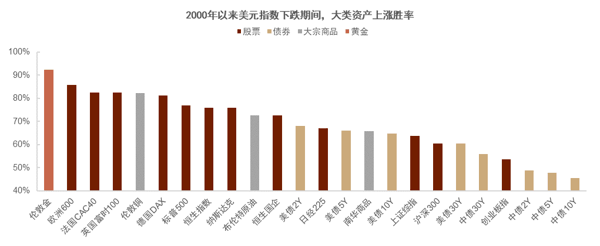
我们建议在增配高股息、现金与中债之外,增加 黄金 配置,布局美元贬值交易,对冲AI资产风险。美债的配置性价比可能也会逐步提高,建议保持密切关注。
 2、 华泰证券 :价值策略仍有望占优
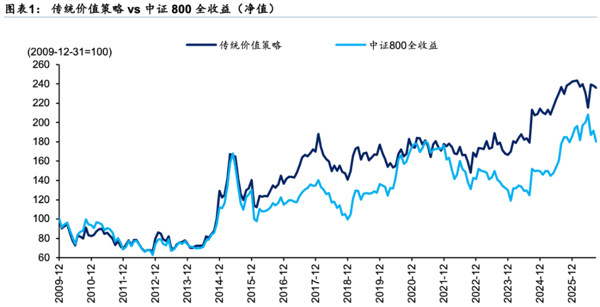
截至2026年9月末,贴现率与再通胀信号亮灯,成长稀缺性信号未亮灯。联储9月加息,国内PPI-CPI剪刀差为3.0pp,前两个信号短期大概率维持亮灯,价值策略仍有望相对中证800占优。当前价值仓位处于最高档,也意味着承担全部行业偏离:相对中证800低配TMT约31pp、超配金融地产约45pp,合计为2010年以来最高。接下来需要观察的是成长稀缺性信号,如果这一信号也亮灯,价值占优的把握和预期超额可能都会更高。
 3、 中国银河 证券:坚定看好A股中长期机遇
我们持续看好A股中长期表现,建议投资者理性看待海外短期扰动。一方面, 以红利资产作为底仓,增强配置的稳健性; 另一方面, 关注科技板块的配置机会,结合三季报表现,挖掘产业转型升级中成长路径较为清晰、盈利兑现能力较强的优质企业,重点关注前期调整较为充分、股价表现与基本面出现偏离的标的,择机布局。
二、【工行、建行再创 历史新高 】
1、 中国银河 证券: 银行 板块偏好度提升
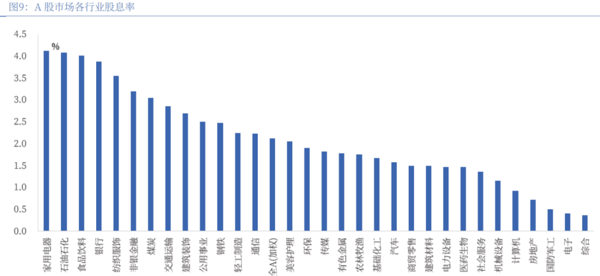
银行 板块表现持续回暖受益中期分红陆续开展和被动资金流入,市场配置偏好升温。目前上市银行持续受益负债成本改善,叠加不良生成边际平稳、拨备安全垫充足,基本面韧性延续。继续看好银行板块红利防御配置价值。
 2、 东方财富 证券: 关注景气改善与稳健红利两条主线
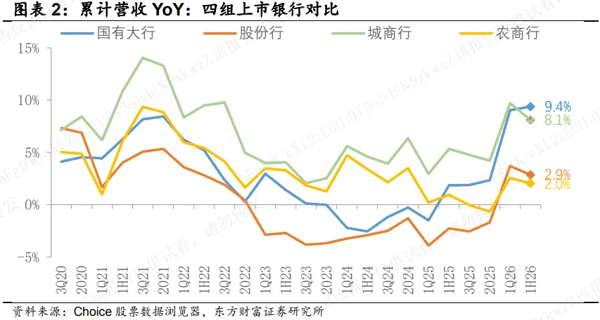
1H26上市银行营收、归母净利润同比增长7.4%、3.0%,增速较1Q26基本稳定。其中国有大行营收利润双双边际改善,营收增速领跑行业。 股份行股息率较高,大行中期分红普遍提升。景气方面,关注营收、利润增长与资产质量相互支撑的苏州、宁波、齐鲁和 青岛银行 。红利方面,关注大行分红比例提升,以及兴业、江苏、南京、 沪农商行 等股息率与盈利能力较为匹配的银行,结合PB—ROE衡量估值合理性。
 3、 国泰海通 证券:稳中向好显韧性
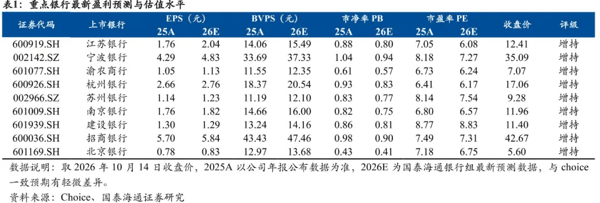
预计样本银行26Q3(累计口径,下同)营收及归母净利润增速分别为9.1%、5.3%,分别较26H1增速+1.2pc、+1.2pc,营收增速预计进一步走强,利润增速亦随之呈现稳中向好的趋势。重点把握以下方向:1)推荐绩优+股息属性兼具的银行;2)若市场风格有望平衡,板块存在配置机会,推荐国有大行。
 三、【 机器人 再迎利好 】
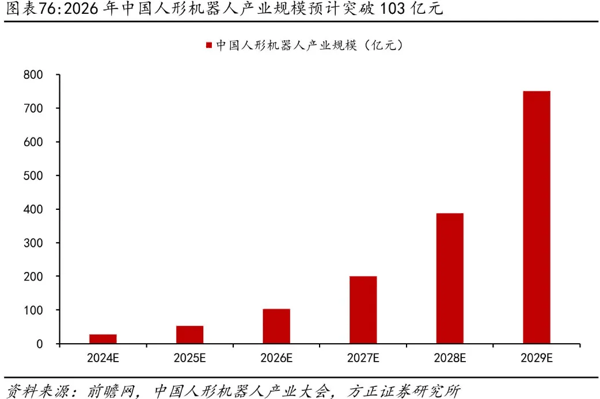
英伟达 宣布升级Isaac通用 机器人 开发平台,推出新的 人形机器人 参考框架、仿真工作流及数据工具,旨在加速通用 机器人 开发。 特斯拉 透露Optimus时间表,明年4月上AI5芯片,年底启动对外交付。
1、万联证券:商业化的破晓时刻
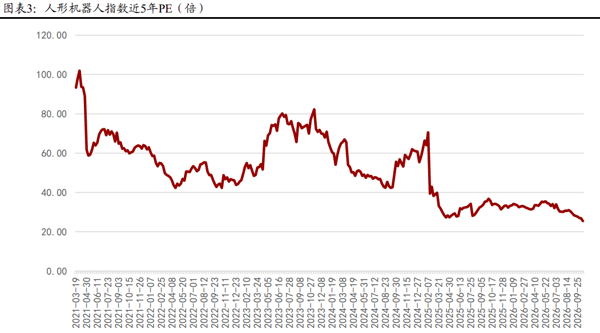
当前 人形机器人 产业正处于从技术突破迈向规模化商业化的破晓时刻。供给端, 特斯拉 、宇树科技、智元 机器人 、 优必选 稳步推进量产节奏;需求端,人口老龄化与劳动力成本攀升形成长期驱动。同时随着政策与资本合力助推,AI大模型持续为机器人注入灵魂, 人形机器人 有望形成一个新兴产业,逐渐从B端走向C端,未来市场空间广阔。
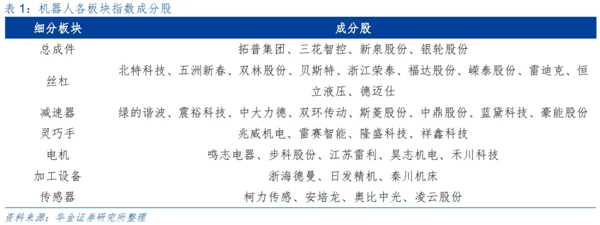
 2、华金证券:机器人产业链有望重新迎来关注
我们认为随着具身智能机器人产业应用逐步落地及特斯拉OptimusV3量产进程加速,机器人产业链有望重新迎来关注。由于人形机器人许多零部件与 汽车 行业技术同源,建议关注同时拥有大脑以及硬件迭代能力的主机厂,具备人形机器人零部件产业化能力的公司,以及动力及能源部分建议关注零部件供应商。
 3、 方正证券 :人形机器人加速产线落地
人形机器人产业正由技术演示和样机迭代逐步转向产线验证、供应链备货及制造能力爬坡。近期,特斯拉机器人相关供应链披露显示,Optimus设计方案趋于定型、量产预期升温;国内 汽车零部件 产线亦已出现人形机器人常态化作业案例,产业化进程进一步推进。具备精密制造、规模化生产和客户协同开发能力的 汽车零部件 企业,有望将既有技术积累延伸至机器人产业链。