
被证监会立案奥精医疗陷财务造假旋涡
被证监会立案 奥精医疗陷财务造假旋涡
2026年11月07日 04:07
作者:
晏国文 卢志坤

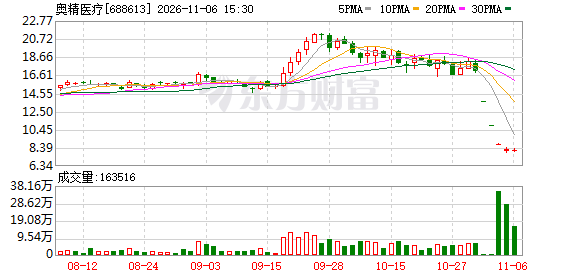
因三季报“难产”以及涉嫌财务数据虚假记载而被证监会立案,自11月2日起,科创板上市公司 奥精医疗 (688613.SH)股价持续异常波动。
10月31日, 奥精医疗 方面披露,原定于10月31日披露2026年第三季度报告,但截至公告披露日,因数据核算工作量较大,相关自查核实工作及对财务数据影响的测算工作尚未完成,公司预计无法在法定期限内披露2026年第三季度报告。
上市公司公告和定期报告本应是投资者对上市公司分析、判断以及建立信任的基础。11月1日晚, 奥精医疗 方面再次出人意料地披露,因公司定期报告财务数据涉嫌虚假记载,中国证监会决定对其立案。
作为一家高值 医疗器械 上市公司,奥精医疗业绩和股价自上市后就持续低迷,公司治理与信息披露问题持续暴露。截至目前,奥精医疗总市值不足高峰期的1/10。
11月2日,《中国经营报》记者探访奥精医疗北京大兴生产基地时看到,现场比较清净,但未见明显异常。奥精医疗方面未对记者采访作出回应。
上市后业绩“变脸”
奥精医疗总部位于北京,于2021年5月21日在科创板上市,主要从事矿化胶原人工骨修复材料的研发、生产和销售业务,通过向经销商及终端 医院 销售产品实现收入和利润。
综合 来看,奥精医疗业绩正是在2021年达到峰值。自2022年起,奥精医疗营业收入增长停滞,盈利能力持续下滑。2021—2025年,奥精医疗营业收入一直维持在2亿元左右,归属于上市公司股东的净利润分别为1.21亿元、0.95亿元、0.54亿元、-0.13亿元、0.14亿元。
从2023年起,奥精医疗业绩受到医疗行业反腐败和集采政策较大程度的影响。
2026年上半年,奥精医疗营业收入为1.04亿元,同比微增4.03%;归属于上市公司股东的净利润为275.5万元,同比减少65.46%。
截至报告期末,奥精医疗总资产为15.21亿元,归属于上市公司股东的净资产为14.37亿元。资产负债率约为5.52%,处于极低的水平。
在上市首日,奥精医疗总市值达126亿元。不过,上市即巅峰,随着上市后业绩不断恶化,奥精医疗股价持续走低。截至2026年11月5日收盘,奥精医疗总市值仅为11.21亿元。
在今年9月17日举行的科创板2026年半年度 医疗器械 及 医疗设备 行业集体业绩说明会上,有投资者咨询:“现在公司股价已经跌破发行价,公司有没有相关计划维护公司市值?”
对此,奥精医疗董事长黄晚兰表示,股价波动受宏观环境、市场情绪等多重因素影响,请投资者注意投资风险。公司高度重视市值管理工作和投资者回报,已制定和实施市值管理制度,并积极落实“提质增效重回报”行动方案,聚焦主业,提升业绩,持续现金分红,加强投资者沟通。
对于此次被中国证监会立案调查,奥精医疗方面表示,目前公司各项经营管理、业务及财务状况正常。公司近期的日常生产经营情况正常,未发生重大变化。市场环境、行业政策未发生重大调整,产品研发、生产及销售正常推进,内部生产经营秩序正常。
财务信息屡次更正
实际上,奥精医疗在今年年初也曾出现过财务数据差错。
2026年1月29日,奥精医疗披露了2025年年度业绩预告,预计2025年归属于母公司所有者的扣非净利润为-51.47万元左右,与上年同期相比,将增加2785.64万元左右。
2月28日,奥精医疗对此进行更正,预计2025年归属于母公司所有者的扣非净利润为-91.5万元左右,与上年同期相比,将增加2745.61万元左右。
业绩变化的主要原因是,骨科人工骨集采为公司提供了临床使用持续上量、进一步扩大市场份额的机会。以此为契机,公司同步强化了生产保障体系,确保能稳定满足集采带来的增量需求。市场营销策略方面,公司持续深化区域市场战略,通过精细化管理和精准营销策略,不断拓宽销售网络。
扣非净利润从-51.47万元调整为-91.5万元,绝对金额相差不大,但变动幅度较高。
奥精医疗对业绩预告中的财务数据差错以及数据更正向投资者致歉。
奥精医疗方面称,对于业绩预告进行更正的原因是,公司实际发生的资产减值损失测算高于前期预计,归属于母公司所有者的扣除非经常性损益后的净利润较原预告中的金额有所下降,由-51.47万元调整为-91.5万元,变动幅度超过20%。公司将在今后的财务核算工作中更加严谨,提高会计信息披露质量,避免此类事项再次发生。
另外,对于2025年年报,由于发现部分信息有误,奥精医疗于7月21日进行了更正,主要涉及主营产品毛利率变动数据。
奥精医疗2025年年报显示,骼金、颅瑞、齿贝、口腔种植体的毛利率比上年增减的幅度分别是增加23.41%、增加16.59%、减少20.83%、减少39.74%。而更正后的上述数据分别为减少4.97%、减少1.9%、减少20.83%、增加19.51%。
半年内多次进行数据差错更正,反映了奥精医疗信息披露质量存在一定的瑕疵。
大股东家族内斗
较长一段时间以来,奥精医疗股权比较分散,第一大股东持股比例一般也不超过10%。这正为奥精医疗2026年年中的实控权风波埋下隐患。
2017年4月,胡刚、崔福斋、黄晚兰签署一致行动协议,三人为奥精医疗的共同实际控制人。崔福斋、黄晚兰为夫妻关系。二人的女儿为崔菡。胡刚为崔菡的配偶,即崔福斋、黄晚兰的女婿。
然而,2025年6月,作为共同实际控制人之一的崔福斋因病逝世,其持有的公司股份由继承人崔菡、黄晚兰依法继承。奥精医疗的实际控制人变更为胡刚、崔菡、黄晚兰。
2026年7月5日,崔菡、胡刚提议免去黄晚兰的董事职务,并向公司全体股东公开征集投票权。
作为投票权征集人,崔菡、胡刚提议罢免黄晚兰董事职务的理由主要是股东分歧协调不畅、财务管控缺位、管理费用侵蚀盈利、重大海外投资决策审慎性不足、内控合规风险等。
其中,崔菡、胡刚指出,在公司年度营业收入处于特定体量阶段,公司的管理费用支出背离行业常规水平。与业务模式、营收规模相近的同行业可比上市公司相比,公司管理费用率高出同行业平均水平数倍。另外,黄晚兰在其主导经营期间,强力推进了针对德国相关企业的海外重大投资收购。该项目在前期决策中缺乏充分的市场调研、全面的风险评估与严谨的可行性论证。自收购完成以来,相关业务表现持续低迷,产销严重失衡,导致公司积压了远超正常周转水平的巨额产品库存。
在临时股东会议上,关于免去黄晚兰公司董事职务议案的表决结果是:反对59.3288%,同意40.3859%,弃权0.2853%。最终,该议案未获通过。
7月25日,奥精医疗公告披露,在此之前,黄晚兰、崔菡、胡刚为公司的共同实际控制人,合计控制公司20.48%的表决权。由于提出了罢免议案以及三名实控人已经无法继续形成共同意思表示,黄晚兰发布声明表示独立行使股东权利,与崔菡、胡刚不再是一致行动人。
自7月25日起,奥精医疗变更为无实控人状态。黄晚兰可支配奥精医疗表决权比例约为11.72%,胡刚持有6.92%的股份,崔菡持有1.84%的股份。
(文章来源:中国经营网)