
大麦娱乐的中场战事
大麦娱乐的中场战事
2026年11月20日 10:3
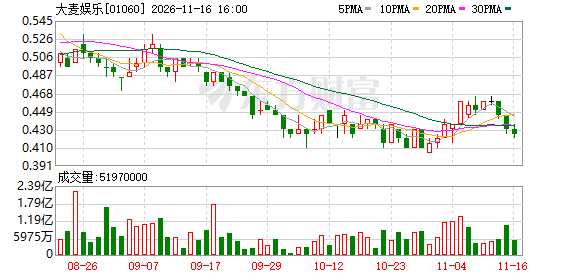
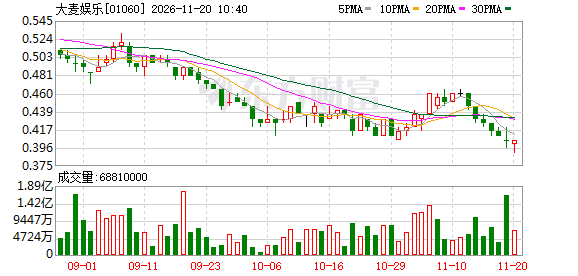
11月18日, 大麦娱乐 (01060.HK)发布2026/27财年中期业绩报告。报告期内公司总收入37.31亿元,同比下降7.8%;归母净利润5.17亿元,同比微降0.5%;经调整EBITA 4.04亿元,同比下降26.4%。值得关注的还有,两天前,这家公司刚刚经历了一场彻底的高层更替:樊路远辞任执行董事、董事会主席及CEO, 阿里巴巴 集团CFO徐宏接任董事会主席,CEO职位暂空缺,由沈严与李捷担任联席总裁。
一份“表面盈利、结构分化”的财报,与一次“掌舵者离场、集团财务话事人接棒”的人事变动,在同一个星期内发生,构成了观察 大麦娱乐 当下处境的两个坐标。演出业务在赚钱,电影业务在亏钱;旧主帅离场,新主席带着集团财务纪律入场。两件事指向同一个问题:这家公司今后靠什么继续增长?
重心迁移的天花板在哪里
拆开财报的分部数据, 大麦娱乐 的业务组合正在经历一场清晰的重心迁移。演出内容与科技业务收入15.71亿元,同比增长17%,分部业绩8.33亿元,同比增长10%,收入与盈利能力同步增强。大麦平台演出GMV保持双位数增长,服务用户超3600万人次,合作主办方600家,覆盖城市超400个,合作场馆超8000个。商业化收入同比增长超100%,意味着票务之外的广告、会员、现场服务等收入来源正在打开。
与之形成对照的是内容业务的两条失血线。电影内容与科技业务收入7.82亿元,同比下降27%,分部业绩由上年同期的盈利约0.95亿元转为亏损约0.43亿元,公司将其归因于“个别内容投资及制作项目票房表现不及预期”。剧集制作收入约1.99亿元,同比下降59%,交付项目数量减少是直接原因。
但问题在于,演出业务的增长有其物理边界。服务用户3600万人次、场馆8000个、主办方600家,这些数字的增长是线性的,依赖于线下场景的物理容量和档期密度。一场演唱会能容纳的观众数、一年能排的档期、一座城市能承接的大型活动数量,都有明确的上限。
“大型演出存在阶段性天花板,预计2—3年逐步逼近。当前,5000人以上大型演出的增长受到三重硬约束:其一,核心场馆物理容量有限;其二, 黄金 档期供给稀缺;其三,头部艺人储备不足,这决定了其必然存在阶段性规模上限。从全球成熟市场经验看,Pollstar年度报告显示,全球Top100巡演总收入约95亿美元,同比增长3.62%,创 历史新高 ,但增速较2023年的51.1%大幅放缓,也印证了物理约束下规模天花板的客观存在。国内市场当前仍处于增长通道,但增速放缓的信号已明确显现。结合场次扩张节奏、核心场馆供给速度 综合 判断,预计未来 2—3 年国内大型演出将逐步逼近阶段性规模上限。”中国 传媒 大学文化产业管理学院硕士生导师、中国文化产业协会沉浸式文旅产业专业委员会主任委员卜希霆说。
但他同时也表示,这一天花板并非行业增长的终点,而是发展模式的转折点:一方面可通过新型场馆建设、下沉市场拓容拓展物理边界;另一方面可深化“演出+文旅”融合,放大产业 综合 价值。而演唱会收入只是冰山一角,真正的经济增量来自乘数效应——粉丝跨城观演产生的交通、住宿、 餐饮 、购物等消费,会通过 酒店 、景区、免税店、本地商户等渠道二次、三次分配,最终放大为远超票房的整体收益。这也是越来越多城市主动争取大型演出落地,甚至成立专门指挥部的真正动因。
对于范围更广阔的营业性演出,卜希霆认为,营业性演出行业的增长动力正从“场次驱动”转向“价值驱动”。2024至2026年上半年,全国营业性演出场次同比增速从10.85%回落至6.58%,再收窄至1.96%,供给端扩张步伐持续放缓;同期票房增速在2026年上半年回升至9.41%,显著高于场次与观众人次增速,单场产出效率与人均消费价值同步抬升,这也标志着行业增长逻辑正在发生切换。供给端,头部项目不再以场次堆叠去冲规模,而是通过舞美技术升级、沉浸内容设计提升单场体验溢价;消费端,观众决策逻辑从“获取观演资格”转向“为情绪价值与体验感付费”。
大麦娱乐在财报中给出的突破方向是向产业链上游延伸:主办肖战、王俊凯巡回演唱会,赵雷鸟巢演唱会,虾米音乐节,以及“艺人超级纪念日”“综艺+演出”联动等创新项目。这些动作的本质是从“卖票的”变成“做内容的”,从平台服务费转向内容出品收益。但内容出品的逻辑与票务平台截然不同:票务平台的收入相对确定,内容出品的成败取决于每一场演出、每一个项目的市场判断,不确定性成倍放大。
阿里CFO空降坐镇董事会
11月16日的人事公告比财报早两天到来。原CEO樊路远因“专注发展个人事业”辞任,接任董事会主席的徐宏,自2022年4月起担任 阿里巴巴 集团CFO,此前在普华永道做过11年合伙人,2020年至2021年曾担任阿里影业非执行董事,对大麦娱乐的报表并不陌生。CEO职位没有同步补位,执行委员会由李捷、沈严、孟钧三人组成,轮值主持日常工作。
在业内人士看来,徐宏的任命传递的信号,需要放在阿里集团的整体语境中理解。徐宏在集团层面推动的投资框架围绕“AI”和“内需”展开,而大麦娱乐恰好处于这两条线的交汇处:线下演出是内需服务消费中增速最确定的品类之一,票务平台和演出科技则是AI落地高频交易场景的天然试验场。集团CFO亲自兼任子公司董事会主席,财务管控当然是最直接的解读,但更值得追踪的是他能否把大麦娱乐的资源调用更紧密地嵌入集团的主航道。
财报数据显示,截至今年9月30日,大麦娱乐的现金及现金等价物为29.54亿元,货币资金充裕,意味着公司有财务弹性去做一些需要投入的事情。演出业务的利润底盘还在,电影业务的失血如果能在“更加谨慎和稳健”的投资策略下收窄,财务报表在短期内不会出问题。
“此次由徐宏出任大麦娱乐董事会主席,释放出明确的战略信号,标志着虎鲸文娱从规模扩张阶段转向利润优先的精细化运营。过去文娱业务更侧重内容放量与市场卡位,而CFO背景的管理者入局,意味着资本回报、现金流与盈利指标将被放在更核心位置。”天使投资人、 人工智能 专家郭涛认为,在业务层面,大麦娱乐会加速推进AI全链路落地,借助生成式AI压缩剧本、拍摄、后期制作成本,推动降本增效。同时管理层搭配李捷、沈严深耕内容一线,形成财务管控叠加内容创作的平衡架构,避免单纯压缩成本而损耗内容品质。整体来看,大麦娱乐不再单纯追求流量规模,而是尝试打造具备稳定利润率的内容资产,匹配阿里整体的价值回报目标。
结合 阿里巴巴 集团首席执行官吴泳铭在近期财报发布后表示的“从上季度AI商业化跨越拐点,AI业务自身的造血和支撑能力变得更强,AI已经成为阿里最确定性的增长引擎”,郭涛认为,大麦娱乐有望成为阿里AI战略里非常关键的落地载体。
“影视本身就是高算力消耗场景,天然适合验证大模型、视频生成能力,和字节火山引擎、抖音、红果的闭环逻辑高度相似。阿里手握通义大模型、算力基础设施以及成熟的电商流量体系,让大麦娱乐能够承接视频内容生产测试,反哺模型迭代,形成从底层算力、模型能力到内容产出的完整闭环。在商业化层面,文娱场景还可以打通广告、票务、IP衍生,把AI能力转化为真实收入,弥补通用模型变现偏弱的短板。这次人事调整,也进一步印证阿里希望依托文娱场景加速AI产品落地,补齐生态中视频生成这一重要板块。”郭涛说。
(文章来源:中国经营报)