
“旗舰种”龙头还有多远?工业母机的“AI叙事”与“利润现实”
“旗舰种”龙头还有多远?工业母机的“AI叙事”与“利润现实”
2026年10月15日 17:08
来源:
理财周刊-财事汇
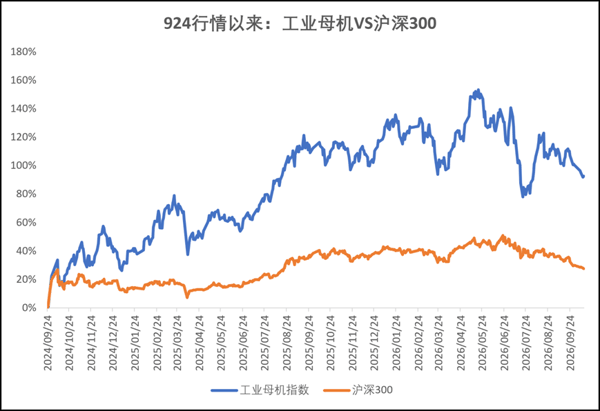
自2024年9月24日本轮A股市场行情启动以来,在AI+概念催动下, 工业母机 指数(884766.WI)共录得23次创 历史新高 ,区间上涨99.59%,是同期沪深300涨幅33.08%的3.01倍。其中,今年以来至10月13日,共12次创 历史新高 ,但区间下跌11.19%,最大回撤-29.76%,沪深300同期下跌7.65%。
今年以来, 工业母机 板块高位震荡,区间日均换手率(基准,自由流通股本)4.94%,相比于去年同期下降36.34%,区间日均成交额119.62亿元,相比于去年同期下降4.14%。说明在交易活跃度大幅回落之时,板块成交额保持相对稳定,获得市场资金的支撑。
然而,行业的整体盈利水平依然处于低位,明显的拐点似乎尚未出现, 工业母机 AI+密集走出实验室落地,“旗舰种”龙头企业的出现还有多远?
 数据来源:Wind,截至2026.10.13
重器板块,尚未出现“旗舰种”龙头
众所周知,工业母机是“造机器的机器”, 汽车 、飞机、轮船、芯片设备、 机器人 、几乎所有工业品的零件都要靠它加工出来,因此被称为“现代工业心脏”。按照加工方式,工业母机大致分三类,一是减材制造装备,也就是我们熟悉的机床,靠切削把材料“减”成想要的形状;二是等材制造装备,包括铸造、锻压、焊接设备等做出形状;三是增材制造装备,即 3D打印 出零件。
当前,减材制造的金属切削机床是绝对主力,也是国产替代最集中的战场。中商产业研究院发布的《2026-2031年中国工业母机市场调查与投资机会前景专题研究报告》显示,2025年中国数控机床行业市场规模达到1224亿元,同比增长4.7%,预计2026年将达到1304亿元。
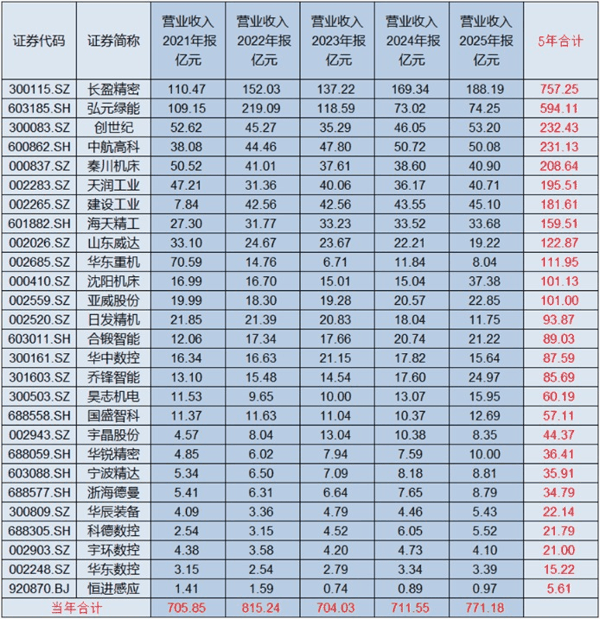
A股上市公司中,工业母机题材主要有磨床类、金属成形机床、数控机床、机床配件、加工中心、切削刀具、工业运动控制系统等产业公司。当前,剔除 ST股 后工业母机板块共27家上市公司,2021年至2025年营业收入合计分别为705.85亿元、815.24亿元、704.03亿元、711.55亿元、771.18亿元,只有2022年峰值期超过800亿元,2026年上半年合计423.18亿元,全年能否超越2022年将会是市场的关注焦点之一。
 数据来源:Wind
其中,5个完整年度营收合计前三的分别为 长盈精密 (300115.SZ)757.25亿元、 弘元绿能 (603185.SH)594.11亿元、 创世纪 (300083.SZ)232.43亿元,没有一家公司这5年的总营收超过800亿元,而且营收能力最强的 长盈精密 却并非机床本体厂商而是下游用户, 弘元绿能 主营光伏硅片而机床营收占比较低,可见纯粹的机床本体上市公司体量普遍偏小。5年营收合计末三的分别为 恒进感应 (920870.BJ)5.61亿元、 华东数控 (002248.SZ)15.22亿元、 宇环数控 (002903.SZ)21.00亿元,15家5年合计营收在100亿元以下,数量超过一半。
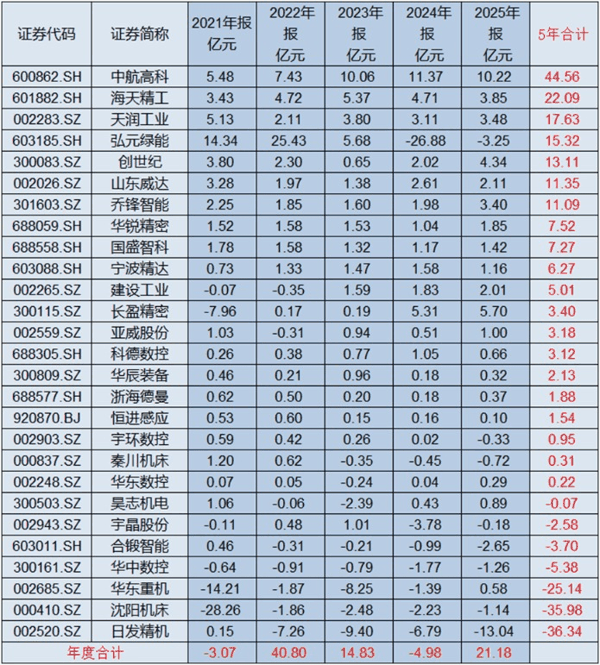
主营利润上,工业母机板块的合计扣非后归母净利润稳定性较低,2021年和2024年合计亏损,其他3年合计盈利。其中, 中航高科 (600862.SH)以5个年度合计盈利48.94亿元位列第一但很大一部分利润来自航空复材业务, 海天精工 (601882.SH)24.28亿元和 天润工业 (002283.SZ)20.03亿元。
另有6家公司5年扣非后归母净利润合计为负值,亏损榜前三分别为 沈阳机床 (000410.SZ)-36.49亿元、 日发精机 (002520.SZ)-36.19亿元、 华东重机 (002685.SZ)-24.55亿元,可见中游整机盈利压力相对较大。
 数据来源:Wind
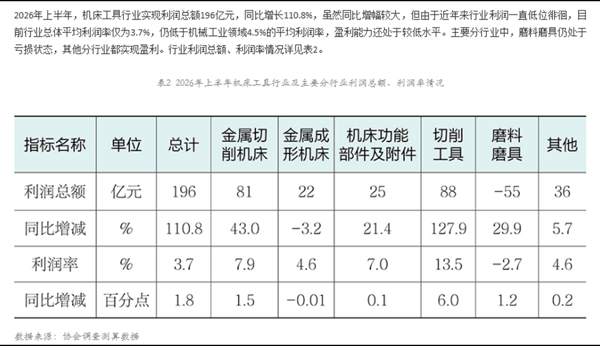
多家证券机构研报显示,剔除非工业母机产品的影响,板块的销售毛利率处于整体下滑态势中,也影响了主营业务净利润表现。这在7月3日 机科股份 (920579.BJ)的年报问询函及回复公告中有佐证,“2025 年工业母机工业软件及智能产线系统实现毛利率1.57%,较上年同期下降21.78 个百分点”。而据中国 机床工具 工业协会的调查测算数据(含非上市公司),2026年上半年 机床工具 行业“总体平均利润率仅为3.7%,仍低于机械工业领域4.5%的平均利润率,盈利能力还处于较低水平”。
 资料来源: 机床工具 工业协会官网
市值方面,截至10月13日,工业母机板块共11只个股总市值超百亿, 长盈精密 (300115.SZ)以282.89亿元位列第一, 恒进感应 (920870.BJ)以15.28亿元垫底,尚未出现如同动物世界中“旗舰物种”一般的标志性 行业龙头 公司。由此可见,目前的工业母机板块呈现出整体规模偏小、缺乏巨型龙头、中小公司数量过半、毛利率下滑等特征。
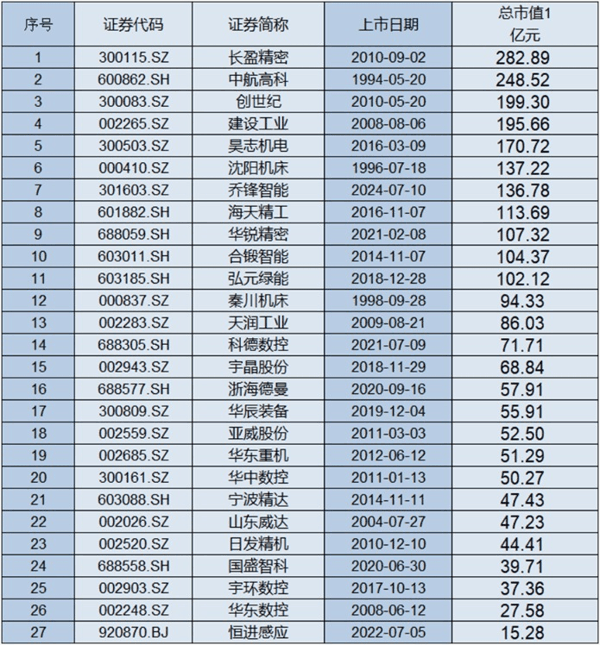 数据来源:Wind
AI机床爆发
未来关注两大“卡脖子”高溢价节点
于是,一些投资者在社交平台上激烈讨论,“工业母机能依靠AI+弯道超车吗?”9月21日, 华中数控 (300161.SZ)在接受机构投资者调研时表示,截至2026年9月,该公司已有百余台(套)机床适配 华中数控 的“华中10型”智能数控系统,“用于智能数控机床研发试验,形成了可复制、可推广的智能加工解决方案。”
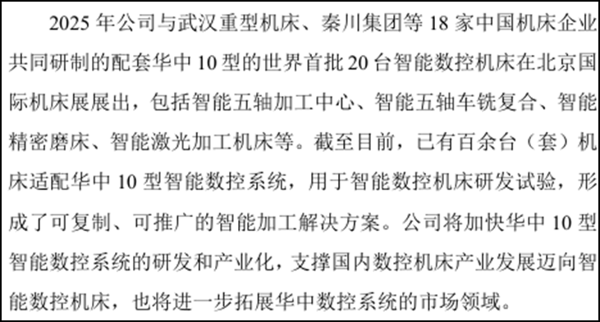 资料来源: 华中数控 公司公告
而工业母机的AI+应用主要方向之一是智能数控,不过多数企业还处于技术验证和示范阶段。新华社也进行过相关报道,浙江省高档数控机床技术创新中心于9月正式推出AI全直驱数控机床。 金融街 证券直接点出,国内“AI技术已脱离概念化展示,成为工业母机常态化、标配化能力,AI机床正式从概念化演示迈向工业实景规模化落地”。
无独有偶,研报机构虽然普遍看好国内工业母机智能化升级,但表述较为谨慎,据 东吴证券 研报数据,2023年至2025年,国产机床品牌合计市占率由64%提升至71%,但海外机床厂商在国内仍维持较高市占率,同时,数控系统、丝杠导轨等核心零部件国产化水平仍低,发那科、三菱、西门子等海外龙头在高端数控系统销售额口径占据主要份额。 东吴证券 认为,AI液冷、人形 机器人 等新兴赛道成为机床新增量来源(主要指高精度加工),高端机床及核心零部件国产替代窗口已经打开。
北大纵横在《国家“十五五”规划开局之年重点赛道深度洞察》中认为,工业母机行业在2026年至2028年间有两大“卡脖子”高溢价节点,一是深度融合AI算法的下一代高端数控系统底层架构,二是细分领域的“ 专精特新 ”微观工艺组件与高端五轴双摆铣头技术。并将2027年定位为“技术范式跨越年”,行业的底层商业模式将发生震荡,“硬件不赚钱,靠软件订阅、AI算力授权与预测性维护服务盈利”的SaaS化商业模式在机床行业初步生根,产业链利润池发生不可逆的向上游软件端转移。
工信部统计数据显示,2025年我国工业母机产业累计实现营收约1.6万亿元(全产业,含全部非上市企业),行业消费规模约占全球三分之一,产业体量稳居世界首位。但在行业盈利拐点是否已经到来这个问题上,目前尚未形成共识。
申万宏源 认为“机床行业周期拐点确立,2026年需求有望迎全面复苏”,依据是2026Q1数控金切机床市场规模、销量均实现双位数增长,多家机床厂商业绩增速转正。 东吴证券 则表示“利润率修复仍需等待需求进一步回暖”,即拐点尚未确认,取决于需求端。Wind数据显示,前述27家工业母机板块上市公司2026年上半年的扣非后归母净利润合计为16.23亿元,相比于过去三年同期确有微弱优势,但仍需进一步观察。
综合 多家券商的研报,从产业链角度来看,工业母机的利润分布并不均匀,上游(材料与核心零部件)高端部件和刀具环节壁垒更高,中游整机制造受价格竞争和固定成本影响更明显,下游新兴应用则决定未来增量空间。(《理财周刊-财事汇》出品)
(文章来源:理财周刊-财事汇)