
“便携按摩仪第一股”倍轻松不“轻松”:四个月三换财务总监,实控人被罚,上市四年累亏2.8亿元
“便携按摩仪第一股”倍轻松不“轻松”:四个月三换财务总监,实控人被罚,上市四年累亏2.8亿元
2026年10月01日 20:37
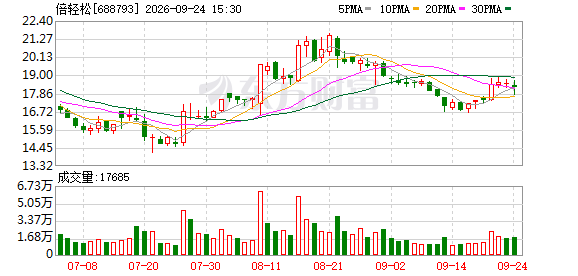
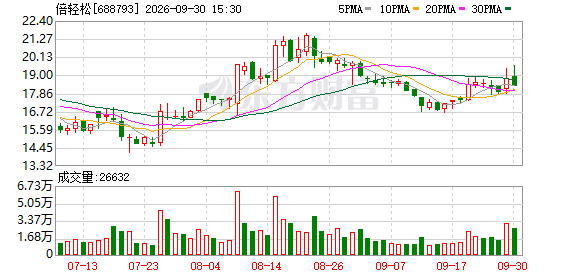
9月30日, 倍轻松 (688793.SH)以18.32元收盘,下跌2.55%,总市值缩水至15.57亿元。
就在五个交易日前,这家“便携按摩仪第一股”同步披露两份人事公告,将治理层面的裂痕进一步暴露在市场面前:财务总监张纯利因个人原因辞任,距其8月7日获聘仅48天,辞任后退回销售财务副总监原岗;同期,新任董秘王洪完成交易所任职备案正式履职,终结了董事长马学军代行董秘职责的局面。
至此,过去四个月内, 倍轻松 财务总监岗位已三度更迭,核心财务与信披岗位震荡,恰好发生在实控人面临双重监管处罚、公司业绩持续亏损、投资者索赔启动的敏感节点。
财务总监48天闪辞
短短四个月内, 倍轻松 财务总监岗位三次更换。如此高频的核心财务岗位变动,在科创板上市公司中较为罕见。财务总监作为上市公司财务核算、内控执行与信息披露的第一责任人,其任期稳定性直接关系到财报质量与治理有效性。
“财务总监的异常高频更替,不能直接等同于内控失效,但通常是观察上市公司治理风险的重要前置信号。”亚太社会创新研究院院长、香港青源资本董事总经理霍虹屹向《华夏时报》记者表示,财务岗位处于经营决策、财务核算、内部控制和信息披露的交叉点,对企业资金状况、资产减值、重大交易及潜在风险具有较高的信息可见度,因此市场真正需要关注的,不只是“换了几任”,而是“为什么更换、在什么阶段更换,以及是否伴随其他异常信号”。
与财务岗的震荡同步,董秘岗位也经历了一段由董事长代行的过渡期。2026年7月22日,邓玲玲因工作调整辞去董秘职务,离任后继续担任总经办负责人。由于新任董秘王洪彼时尚未取得上交所科创板董秘任职培训证明,董事长、总经理马学军暂代行董秘职责。7月23日,公司董事会审议通过聘任王洪为董秘的议案,任期自其取得相关证明之日起生效。直至9月25日,公司公告王洪完成培训并取得任职培训证明、上交所对其任职资格审核无异议,王洪方正式履职,马学军不再代行。公告同时确认,董事长代行期限未超过六个月,符合科创板上市规则要求。
值得注意的是,代行信披职责的马学军,本身正处于证券监管的双重立案调查与处罚进程中。2025年12月25日,公司及马学军分别收到中国证监会下发的《立案告知书》,因涉嫌信息披露违法违规被立案调查。监管查明,2024年马学军通过安排孙公司转出资金、组织员工申请备付金借款、向供应商提前支付采购款等方式,非经营性占用上市公司资金,全年发生额8593.29万元,占当期经审计净资产的21.22%;此外,马学军还三次安排上市公司以定期存单为第三方融资提供质押担保,合计涉及金额9057.75万元,上述事项均未履行董事会审议与信息披露程序。
2026年6月,深圳证监局下发《行政处罚事先告知书》;同年7月,正式《行政处罚决定书》下达,对倍轻松警告并罚款250万元,对马学军警告并罚款630万元,另有两位时任高管分别被罚80万元和50万元,四方合计被罚1010万元。同期,证监会另案下发《行政处罚事先告知书》,查明马学军伙同俞宏寿、胡锋等人于2023年9月21日至2024年10月24日期间操纵公司股价,拟没收违法所得1011.83万元、罚款3035.48万元,合计罚没4047.31万元,并拟对马学军采取5年证券市场禁入措施。
截至目前,操纵市场案的正式处罚决定尚未下达。马学军所持公司股份已发生两次司法冻结并均已公告披露,其持有赫廷投资80%出资份额的工商质押登记也见于年报,但相关质押的债权金额及冻结事项的后续进展尚未见进一步披露。公司日常经营仍由马学军主持。
上市四年累亏2.8亿元
除了人事震荡,倍轻松的财报数据也不甚乐观。2026年半年报显示,公司上半年实现营业收入3.66亿元,同比仅下降4.92%,但归母净亏损达到4714.85万元,同比扩大30.6%;扣非净亏损4239万元。2022年至2025年,公司扣非净利润已连续四年亏损,累计金额约2.79亿元。
此外,公司此前季度销售费用率居高不下,特别是2025年第二、三季度销售费用率分别攀升至63.73%和60.31%。2026年上半年毛利率同比下降3.24个百分点至59.39%。
“从财务结构来看,倍轻松当前更值得关注的已经不是单纯的营收增速,而是收入增长与利润创造能力之间出现的背离。”霍虹屹分析称,便携式按摩仪本身具有较高的产品毛利空间,但“高毛利”并不意味着“高盈利”,如果企业需要持续投入大量广告、流量采购、渠道佣金、线下门店及品牌营销费用才能维持销售规模,那么产品端创造的毛利很容易被销售端消耗。在他看来,评价收入质量不能只看营业收入规模,还需要观察三个核心指标:收入能否形成稳定的经营现金流,销售费用增长能否带来与之匹配的收入增长,以及降低营销投入之后销售是否仍具有较强韧性。数据显示,2026年上半年倍轻松经营活动现金流净额为-3976.08万元。
“销售费用过高,长期超60%。属于典型的‘砸钱换收入’,营收小幅下滑、亏损大幅扩大,就是高费用吃掉毛利导致的。另外公司面临大规模投资者索赔,却没计提负债,未来还有潜在亏损风险。”科技部国家科技专家周迪对《华夏时报》记者表示。
行业层面的压力同样在加剧。便携式按摩仪行业正从过去依靠品类扩张和消费 教育 推动的增量竞争,逐步转向存量市场中的品牌、产品和效率竞争。在行业高速增长阶段,企业可以通过明星代言、内容营销、电商投流和渠道扩张快速获取消费者,高销售费用可以被快速增长的收入所消化,但当行业增速放缓以后,流量成本不会同步下降,同样的营销预算能够获得的新增消费者却越来越少,过去有效的增长模式就会逐渐转化为利润压力。
福建华策品牌定位咨询创始人詹军豪接受《华夏时报》记者采访时表示,便携按摩仪行业增长见顶,同质化竞争激烈,倍轻松依赖营销拉动、研发薄弱的模式难以为继。行业普遍陷入流量内卷,单纯靠营销溢价的空间收窄,企业需要转向产品技术与细分场景创新,改善盈利结构。深圳思其晟公司CEO伍岱麒认为,便携式按摩仪属于小众耐用消费品,用户基数有限且复购率偏低,企业难以找到新增长点,仅依赖高额营销投入获得营收的增长或者维稳并不可取,需要通过技术驱动、开拓新市场新人群,同时拓展新品类提升用户复购。
更值得警惕的是资产负债表外的隐性风险。目前已有律师团队向上海金融法院批量提交投资者索赔立案材料,索赔区间为2024年1月1日至2025年12月25日。根据《证券法》及相关司法解释,上市公司因信息披露违法违规导致投资者权益受损,应当承担民事赔偿责任。
(文章来源:华夏时报网)
主题:上市四年累亏2.8亿元|基金|美股