
24小时,A股“股王”两次易主:茅台与联讯仪器,争的不是谁更值钱
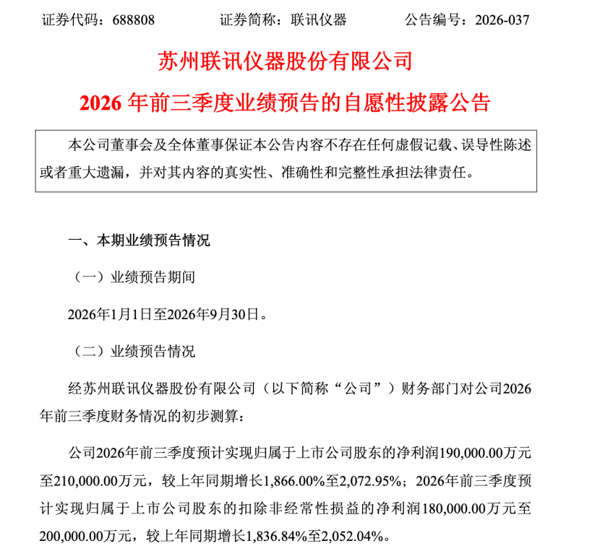 ▲企业公告截图 但这顶皇冠并不指向“谁更值钱”。按13日收盘价,联讯仪器总市值约2025亿元,茅台约1.59万亿元,前者不到后者的八分之一。
一个是去年归母净利润823亿元的白酒龙头,一个是去年全年只赚1.74亿元的科创板新股,两者在股价上缠斗,究竟在度量什么?
“高成长叙事”与“确定性现金流”
“股王”是个单价游戏
“股王”比的是单价,而单价等于市值除以总股本。
茅台总股本约12.5亿股,联讯仪器转增后约1.52亿股,不足前者的八分之一,所以市值只有茅台八分之一的公司,也能在单价上压过它。
股本又是可以改写的:今年5月18日,源杰科技因每10股转增4.5股除权,茅台刚刚回到第一,不到一天,联讯仪器盘中冲上1361元,当日收于1344.99元,取而代之。联讯仪器自己也实施了每10股转增4.8股的方案,如今的价格,已经是转增后的价格。
不过,这个榜单仍有信息量。
4月17日,源杰科技首次超越茅台;4月20日,茅台夺回;4月24日,联讯仪器上市,首日开盘价736.92元,是发行价81.88元的9倍。
此后,寒武纪、源杰科技、联讯仪器先后登顶,A股第一高价股的位置自4月下旬以来频繁更迭。
每一次易主,大致对应着资金在“高成长叙事”与“确定性现金流”之间的一次摆渡。
10月12日是教科书式的一天:AI硬件回调,联讯仪器跌8.13%,源杰科技跌6.96%,白酒逆势走强,茅台涨1.98%。而13日的反转也说明,这种摆渡来得很快:联讯仪器在两个交易日里先跌8%、再涨4%,上市不久的新股,波动本身就是它的一部分。
联讯仪器:
卖“质检铲子”的快进人生
回到企业层面,联讯仪器2017年成立于苏州,做的是光模块、光芯片的“体检设备”,包括高速示波器、误码仪和晶圆测试系统。AI算力是一场淘金热,别人卖铲子,它卖的是铲子出厂前的质检仪,下游客户包括中际旭创、新易盛等光模块厂商。
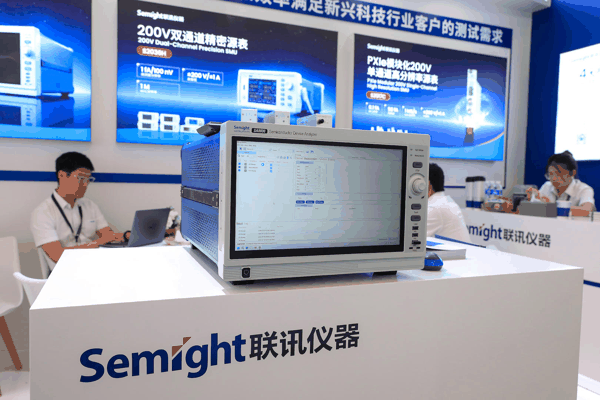 ▲“联讯仪器”展示的半导体参数分析仪 据视觉中国 联讯仪器的股价走势几乎是“快进”的:4月24日上市,第5个交易日突破千元,5月18日首次超越茅台,6月25日盘中触及2777.77元的历史高点,收盘总市值达2772亿元。按每10股转增4.8股复权,这一高点约合1877元;现价1332.8元,较高点回撤约29%。
支撑联讯仪器股价的是利润的陡峭上行。2025年全年归母净利润1.74亿元;今年一季度1.19亿元,二季度4.48亿元,上半年5.67亿元,同比增长903%。按前三季度预告倒推,三季度单季净利润在13.33亿至15.33亿元之间,是二季度的约3倍,也相当于上年同期的30多倍。前三季度的利润,已是去年全年的10倍以上。
用估值交叉验证一下:5月18日,联讯仪器公告的滚动市盈率为505倍,按当日收盘价与转增前股本计,对应市值1381亿元,反推滚动净利润约2.7亿元。
如今,滚动净利润按“前三季度预告加去年四季度”计算,约为19.8亿至21.8亿元,市值2025亿元,滚动市盈率降至93至102倍。5个月里,市值只涨了约47%,滚动利润却涨了7倍多,估值倍数被利润消化。如果三季度的盈利水平能够延续,年化净利润约53亿至61亿元,对应市盈率约33至38倍。市场在赌的,就是“延续”二字。
这个赌局有三个需要冷静看待的变量。
其一,预告由公司财务部门初步核算,未经审计。其二,业绩与光模块厂商的扩产周期高度相关,2025年前三季度前五大客户占营收36.9%,中际旭创、新易盛分别占7.17%和6.3%。其三,一个季度环比增长近两倍,本身就很难线性外推,股价才会一天涨4%、一天跌8%。
贵州茅台:
变慢,但不是静止
另一边,白酒这一两年日子并不好过,茅台也不例外。
2025年,茅台营收1688亿元,下降1.21%,归母净利润823亿元,下降4.53%,是上市以来首次年度营收下滑。今年上半年,营业收入907亿元,增长1.47%,归母净利润445亿元,下降1.95%;其中二季度营收、净利润分别下降5.14%和6.91%。
 ▲贵州茅台专卖店(资料图) 据视觉中国 表面是“增收不增利”,拆开看有两个值得注意的信息。
第一,收入增长更像“渠道搬家”。上半年i茅台销售收入402.64亿元,同比增长274%,占营收超四成。倒推可知,其上年同期约为107.6亿元,增量约295亿元,而公司整体营收只多了约13亿元,也就是说,其他渠道合计少了约280亿元。这更像是把原本的市场换了一种分法,而不是凭空多出了新需求。代价是自己要承担物流、仓储与客服成本,营业成本同比上升21.8%,税金及附加增至146.8亿元。媒体报道也指出,上半年茅台多缴的税款在一定程度上影响了利润。
第二,利润表走慢车,现金流走快车。上半年经营活动现金流706.91亿元,约为归母净利润的1.6倍,同比增长逾4倍;6月末现金余额1848.11亿元,较年初增长46.18%。直销的收款节奏比经销更快,这可能是现金流领先利润的原因之一,但这是推断,并非公司的官方表述。
不过,放在行业里看,茅台仍算能打:山西汾酒、洋河、泸州老窖上半年净利润分别下降24%、40%和43%,茅台只是小幅回落。
估值上,茅台滚动市盈率约20倍;2025年现金分红650.33亿元,占归母净利润79%,按13日1.59万亿元市值计算,股息率约4.1%。这是市场把它从“增长股”重新定价为“收息股”的依据。
【结语】
总的来说,把两只股票放在一起,是两种截然不同的定价逻辑。
联讯仪器是“增长定价”:滚动市盈率约百倍,但若三季度的盈利水平持续,则只有30多倍,分歧全在“可持续”三个字。茅台是“现金定价”:约20倍市盈率、约4%的股息率,赌的是改革能让利润的负号翻成正号。
各自的软肋也都清楚:联讯仪器的预告未经审计,业绩受制于下游扩产周期;茅台的增长靠渠道结构调整支撑,行业需求尚未见到实质回暖。
所以与其追问谁才是“王”,不如看它们分别在回答什么问题:一个在回答“快变量能不能不掉速”,另一个在回答“慢变量能不能重新增长”。王座明天可能再换,但真正决定它归属的,是财报里的业绩表现。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 郭庄 审核 任志江