
长鑫科技,午后直线拉升
长鑫科技,午后直线拉升
2026年10月23日 13:28
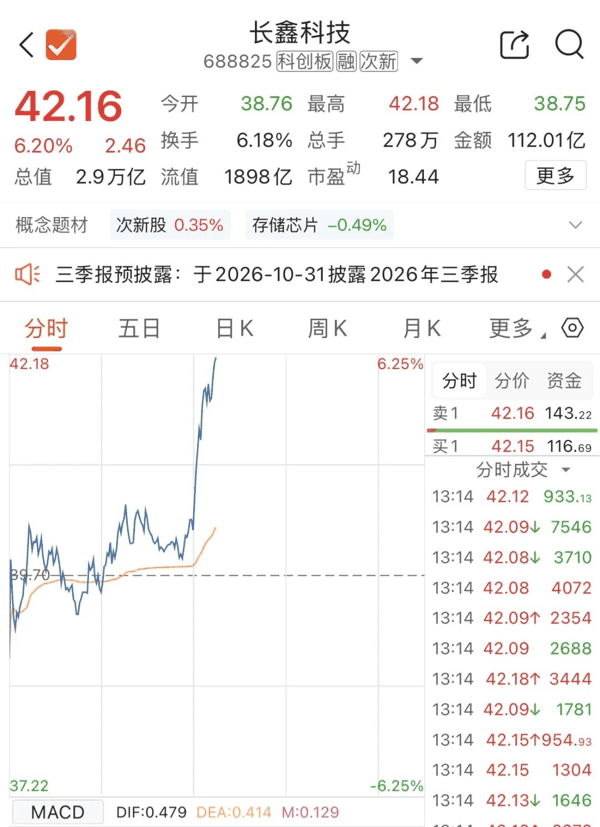
10月23日,A股 存储芯片 板块活跃。午后, 长鑫科技 直线拉升,截至发稿大涨超6%。
 截至发稿, 好上好 、 大港股份 涨停,大普微涨超10%, 云汉芯城 涨超9%, 力源信息 、 普冉股份 、 华天科技 等涨幅居前。
消息面上, 英伟达 首席执行官黄仁勋表示,“内存 半导体 供应过剩不太可能在2029年之前发生。”据CNBC报道,当地时间22日, 英伟达 CEO黄仁勋在德国柏林举办的 英伟达 GPU技术大会期间,针对存储产业发表了最新研判。
黄仁勋此番表态,正处在一个微妙的时刻。近期,韩国《每日经济新闻》刊发的一篇专栏文章援引专家观点警告:“随着大量新增产能陆续投产,2029年起存储市场将转为‘红海’,本轮超级周期可能就此终结,行业进入下行阶段。”
相关行业人士认为,黄仁勋的反驳逻辑并不复杂,但触及了当前存储供需讨论中最容易被忽略的一环:AI对内存的消耗,不是线性的容量叠加,而是结构性的效率挤压。
“内存的真正优势在于,内存越多越好,而且你总是可以消耗更多的容量。”黄仁勋认为, 高带宽内存 HBM在未来数年内仍将被持续广泛采用;而英伟达率先将手机中使用的LPDDR内存引入 数据中心 ,使能效达到现有方案的两倍,这一路线也将继续以“大量”规模推进。
对此,前述行业人士向记者解释称,英伟达作为全球最大的 AI芯片 采购方之一,其对内存的需求曲线并不跟随传统服务器或 消费电子 的周期波动,而是由AI算力集群的部署密度和每机架内存容量的持续抬升所驱动。单台AI服务器搭载的DRAM容量是传统服务器的8至10倍,这一倍数关系意味着,即便AI服务器出货量的增速出现阶段性放缓,其对内存位元需求的绝对拉动仍远非传统需求所能对冲。
供给端的实际情况也不容忽视,当下,存储三巨头确实在激进扩产:三星、 SK海力士 、美光2026年合计资本支出接近1200亿美元,均创各自 历史新高 。
但记者在采访中获悉,资本开支转化为可用的内存位元,中间存在两重时滞:一方面,新建晶圆厂从建设到稳定产出通常需要两到三年,新厂大多要到2027年下半年才能投片,真正明显放量将拖至2028年。另一方面,HBM在生产中消耗的晶圆面积约为同等容量通用DRAM的三倍,一颗HBM裸片所占的晶圆面积大体相当于3GB的DDR5。到2027年,HBM预计将占据全球DRAM晶圆总产能的近30%,但其在全球DRAM总供应量中仅能贡献约13%的容量份额。这意味着,即便晶圆投片量数字看起来可观,流向通用DRAM的有效供给增量会被HBM的“吞噬效应”大幅稀释。
根据 摩根大通 全球存储研究团队预测,2026年至2028年, 存储芯片 行业供需缺口分别约为20%、19%和15%。即使客户通过降低部分产品规格减少内存消耗,供应仍然难以满足需求。
黄仁勋还回应了与长鑫存储合作的可能性。他说:“我们与中国公司合作,几乎整个世界都在供应链的某个环节与中国公司合作。中国在底层基础设施技术方面非常出色,没有哪个国家在制造业方面比中国更强。”
此外,TrendForce集邦咨询最新预测:由于AI推理需求爆发拉动需求,2026年第四季度普通DRAM合约价环比将再度上涨10%—15%,计入HBM后整体DRAM价格将上涨15%—20%;NAND第四季度价格将环比上涨15%—20%,其中企业级SSD单项涨幅达23%—28%,涨幅居于首位。
A股存储公司的前三季度业绩也反映出产业的高景气度持续向好。比如, 长鑫科技 预计:前三季度实现营业收入2650亿元至2700亿元,与上年同期相比将增加2329.16亿元至2379.16亿元;实现归母净利润1310亿元至1325亿元,与上年同期-52.80亿元相比将增加1362.80亿元至1377.80亿元,实现扭亏为盈。
AI对HBM存储需求与DRAM涨价的共振下,机构已经上修 SK海力士 三季度营收至98.23万亿韩元,营业利润76.96万亿韩元,营业利润率78.4%。部分机构甚至预测其营业利润有望突破80万亿韩元,创公司单季 历史新高 。
此前,市场在9月底对 SK海力士 形成的共识是:三季度营收94.1万亿韩元、营业利润74.1万亿韩元。
对于供需缺口, 高盛 在8月研报中预测:2026年全球DRAM供需缺口(供给减需求占需求的比例)为-4.9%,是过去15年来最严重的一次,且预计2027年将更加紧张。三星存储业务执行副总裁金在俊直言,2027年供需缺口将比2026年更严重,2028年之前不会出现显著新增供应。
(文章来源:上海证券报)