
半年销量暴涨超500%!再与英伟达生态合作的速腾聚创,机器人业务已成新支柱?
半年销量暴涨超500%!再与英伟达生态合作的速腾聚创,机器人业务已成新支柱?
2026年09月29日 17:12
作者:
曹杨、宋然
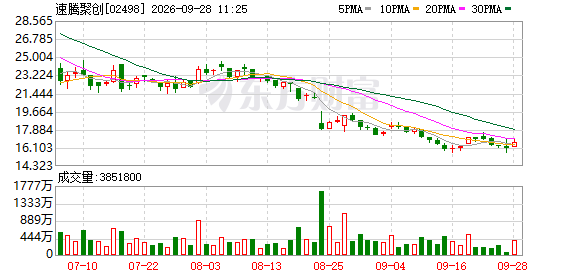
加速布局物理AI赛道的RoboSense 速腾聚创 (02498.HK),再获 英伟达 生态核心入场券。
9月28日, 速腾聚创 宣布,旗下第二代高精度超广角全固态数字化 激光雷达 E2、“千线”超长距车规级数字化 激光雷达 EM4,正式接入NVIDIA Holoscan Sensor Bridge(以下简称“HSB”,是NVIDIA面向高速 传感器 与边缘AI计算平台推出的数据接入技术),成为NVIDIA HSB生态目前全球首个实现量产交付的 激光雷达 解决方案合作伙伴。
2025年9月, 速腾聚创 的车规级数字化激光雷达产品E1、EMX和EM4就已经加入NVIDIA Jetson、DRIVE与Omniverse三大生态系统。
但与此前多个车规级产品不同,此次涉及的E2,面向 机器人 和空间数据采集场景。速腾聚创对它的定位更多是为人形 机器人 、四足 机器人 、割草 机器人 、 无人机 及各类空间智能数据采集设备提供代际跃升的感知能力。
针对本次 英伟达 合作在公司整体战略中的布局定位,时代周报记者向速腾聚创进行询问,截至发稿,暂未得到回复。
成立于2014年的速腾聚创,在发展的前十年里,被贴得最多的标签是“车载激光雷达供应商”。
但随着AI的发展,具身智能成为软硬件公司争相布局的赛道,2024年,速腾聚创宣布向 机器人 平台公司转型。
速腾聚创CEO邱纯潮在2026年中期报中提到,经过过去两年的持续努力,RoboSense的产品矩阵已经从激光雷达,拓展到具身 机器人 “眼睛”“皮肤”“肌肉”三大最核心增量品类,并从今年第三季度起陆续启动商业化交付。
9月29日,速腾聚创收报16.46港元/股,下跌1.44%。
机器人相关业务大涨
除了接入 英伟达 HSB生态这一行业合作之外,近期速腾聚创在机器人赛道还有多项落地动作。
技术与产品端,4月举办的“RoboSense2026TechDay”上,速腾聚创发布了SPAD-SoC芯片级解决方案平台——“创世”(Eocene)数字化架构,孵化面向车载、机器人、工业及 消费电子 等多领域的芯片产品。
基于该架构发布的全固态超大面阵SPAD-SoC芯片“孔雀”,除了可以满足车规级场景需求,也可以满足机器人场景对实时感知和可靠性的要求。
战略方面,9月初,速腾聚创发布公告,宣布以5987.8万元现金对价,将具身机器人整机相关的研发、制造及销售业务全部出售给曦元机器人。
天眼查信息显示,深圳曦元机器人有限公司成立于2026年7月,并在速腾聚创宣布将具身机器人整机研发制造业务对外剥离出售的当月,完成了天使轮融资。
而曦元机器人的实际控制人、收益所有人为速腾聚创创始人兼首席科学家邱纯鑫。
这一系列操作,也被业内视为速腾聚创机器人业务正式步入独立化、专业化运营阶段,也是公司集中资源加码机器人赛道的核心信号。
根据速腾聚创披露的数据,2026年上半年,公司在机器人领域的激光雷达销量实现了大涨,至28.26万颗,同比暴涨510.4%,机器人业务正从公司的第二增长曲线成长为现实业务支柱。
机器人业务的高速崛起,并未挤占车载业务的发展空间。
邱纯潮表示,激光雷达业务沉淀的客户基础、芯片能力、供应链体系以及大规模量产经验,正快速复用至新业务品类。空间相机、触觉与关节模组落地到同一批机器人客户与应用场景后,将进一步提升单机价值量和客户粘性。
<
截至2026年6月30日,速腾聚创已经与36家 汽车整车 厂及一级供应商达成激光雷达产品量产定点合作,定点车型增至186款。
2026年上半年,速腾聚创ADAS激光雷达销量43.66万颗,同比增加98%。
双线业务发展,但盈利承压
机器人业务实现高速扩张,车载定点与销量同样稳步走高,推动速腾聚创营收规模持续走高。2026年上半年,公司实现总营收10.20亿元,较2025年同期7.32亿元增长30.2%。
只是,亮眼的业务扩张与营收增长背后,盈利端的矛盾也随之显现。
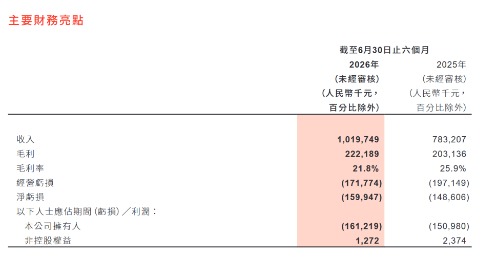 从2026年中期财务数据可见,速腾聚创呈现“增收不增利”特征。
上半年,公司在整体营收同比大涨30.2%的前提下,毛利从2025年的2.03亿元增长9.4%,至2026年的2.22亿元,但整体毛利率却从25.9%回落至21.8%,同比下降4.1个百分点。
针对毛利率下行,速腾聚创归因于激光雷达产品平均单位售价下降、原材料采购成本上升双重因素。
从业务结构变化来看,2024年,ADAS业务与机器人业务的产品收入占比约为9:1。但到了2026年上半年,机器人业务收入已经接近产品总收入的一半。
速腾聚创在财报中提到,机器人业务保持较高的毛利率,贡献了2026年上半年几乎全部的收入增量。
但现实是,尽管机器人业务迎来爆发式增长,现阶段业务体量还不足以对冲毛利下行带来的压力。
根据速腾聚创的规划,2026年下半年,公司将推出更领先的数字化产品,同时推动空间相机完成更多客户测试与项目转化,并于第三季度开始交付视触觉与MEMS触觉产品、第四季度批量交付肌肉类产品。
把时间线拉长,2027年速腾聚创的机器人产品矩阵将不断完善、量产项目陆续落地,自研RGBD 传感器 也将于2027年年底正式发布。
随着业务的发展,速腾聚创的交付规模和收入贡献或会随之提升,但这也意味着公司仍将处于高强度投入周期,整体盈亏平衡还将受到考验。
同时,对于机器人零部件新品规模化交付后,能否带动公司整体毛利水平向上抬升,也同样未知。
(文章来源:时代周报)