
前三季度IPO六大排名出炉,硬科技领跑,港股辟为主战场
前三季度IPO六大排名出炉,硬科技领跑,港股辟为主战场
2026年09月29日 19:37
作者:
财联社记者 高艳云
财联社9月29日讯 2026年A股、港股IPO的回暖,让投行重新找回了施展空间。这其中,硬科技领跑,投行马太效应更强、港股被辟为主战场,成为更强化的三个标签。
A股来看,截至9月29日,年内已有122家企业上市,同比增60.53%;募资总额达2123.59亿元,同比增183.3%,两项指标均已超越2025年全年水平(116家、1317.71亿元)。
储备端同样活跃:当前在审企业398家,同比增43.17%;年内新增受理245家,同比增31.72%;终止审查仅66家,同比减少31.25%。
港股来看,年内港股IPO募资总额为3848.84亿港元,同比增143.9%;上市企业114家,同比增75.38%。上市数量较去年全年仅差3家,今年年内募资额超过去年全年,且已是去年全年的1.34倍。
中金公司 、 中信建投 、 中信证券 与 国泰海通 四家头部券商已形成A股IPO保荐承销业务的绝对垄断格局。合计承销募资达1633.91亿元,占全行业总量的79.04%;保荐承销费收入39.87亿元,占比56.64%。
头部券商投行更加注重香港市场的开辟。比如,年内港股IPO承销募资最多的 中金公司 ,募资831.02亿港元(约合人民币710亿),与A股679.75亿元的募资额旗鼓相当;排名第二中信里昂,募资423.98亿港元(约合人民币362亿),与A股的307.40亿元的募资额同样平分秋色。
 1、募资最多板块:科创板IPO超千亿
A股IPO募资额增速(183.3%)远超上市家数增速(60.53%),这也表明单均募资规模大幅提升,市场已从“撒网式”扩容转向“精准化”支持硬科技龙头。
科创板是唯一总募资超千亿的板块,为1054.55亿元,其他板块上市募资额分别为深证主板(471.02亿元)、上证主板(157.76亿元)、创业板(232.08亿元)、北交所(208.18亿元)。
其中北交所上市数量最多,为62家;科创板与创业板是企业在沪深交易所上市数量最多的两个板块,合计占比达65%,上市数量具体为深证主板(9家)、上证主板(12家)、科创板(19家)、创业板(20家)。
年初至今IPO募资TOP10的上市企业,分别为 长鑫科技 (666.07亿元)、 华润新能 源(245亿元)、 惠科股份 (84.93亿元)、燧原科技(61.19亿元)、宇树科技(60.99亿元)、 盛合晶微 (50.28亿元)、 嘉立创 (46.93亿元)、 振石股份 (29.19亿元)、视涯科技(22.68亿元)、 天海电子 (21.48亿元)。上述10家中的5家是在科创板上市。
2、募资最多行业: 电子 板块1071.48亿排名第一
同花顺 iFind数据统计显示, 电子 板块是IPO募资金额最多的行业,为1071.48亿元,募资TOP5板块具体为 电子 、 机械设备 (248.48亿元)、 公用事业 (245亿元)、 汽车 (131.96亿元)、 电力 设备(103.55亿元)。电子设备与 机械设备 上市数量相近,分别上市20家,23家,但前者均值远超后者,分别为53.57亿元、10.8亿元。
3、募资最多地区:科技驱动的安徽726亿排名第一
安徽不是上市数量最多的地区,但募资额却远超其他省市,年内IPO上市7家、募资726.01亿元。
具体来看,年内IPO募资额TOP5地区为安徽、广东(503.19亿元)、浙江(217.18亿元)、江苏(200.75亿元)、上海(85.89亿元)。浙江、江苏、广东依然是IPO上市数量最多的地区,是仅有的上市数量达到双位数的地区,浙江25家、江苏24家、广东19家。
区域版图正在重塑。安徽募资额反超粤浙苏,并非传统制造业优势,而是“芯屏汽合”等战 新产业 集群爆发的结果(如 长鑫科技 )。这标志着IPO版图正从“沿海民营经济驱动”向“内陆硬科技产业高地驱动”切换,地方产业政策与资本市场的耦合度成为新的竞争变量。
4、承销额最多投行:中金断层领先
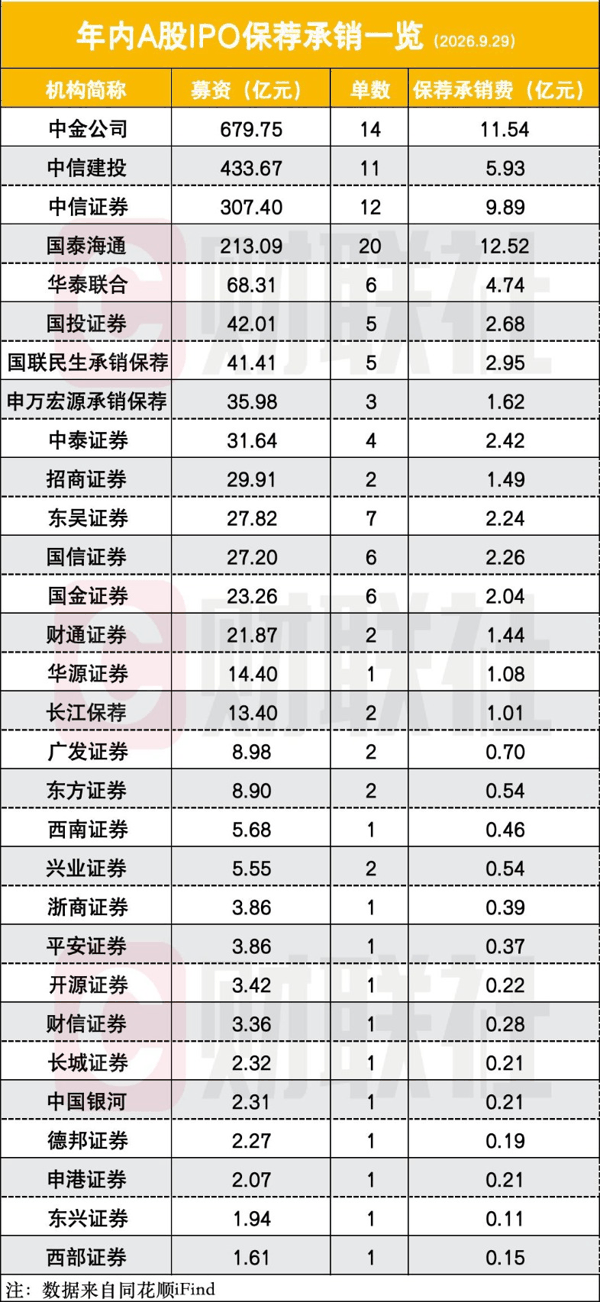
30家券商获得了上述年内IPO项目, 中金公司 是年内IPO保荐承销金额最多的券商,多达679.75亿元,超过第二名56.74%。
年内IPO保荐承销金额TOP10具体为 中金公司 (679.75亿元)、 中信建投 (433.67亿元)、 中信证券 (307.4亿元)、 国泰海通 (213.09亿元)、华泰联合(68.31亿元)、国投证券(42.01亿元)、 国联民生 承销保荐(41.41亿元)、 申万宏源 承销保荐(35.98亿元)、 中泰证券 (31.64亿元)、 招商证券 (29.91亿元)。
保荐单数TOP4具体为 中金公司 (14单)、 中信建投 (11单)、 中信证券 (12单)、 国泰海通 (20单)。从保荐承销金额及上市单数 综合 来看, 中金公司 、中信建投、 中信证券 、 国泰海通 与其他券商断层领先。
在保荐承销费收入方面, 国泰海通 、中金公司、 中信证券 与其他券商拉开较大差距。具体来看,年内IPO保荐承销费收入TOP5为 国泰海通 (12.52亿元)、中金公司(11.54亿元)、 中信证券 (9.89亿元)、中信建投(5.93亿元)、华泰联合(4.74亿元)。
综合 规模、数量与收入看,中金公司因低费率错失收入榜首;国泰海通凭项目数量优势弥补单体规模不足,收入居前;中信建投虽规模与数量均列第二,却受低费率拖累,收入仅居第四;唯有中信证券三项指标均衡稳居第三。
TOP4攫取近八成募资,意味着A股投行已进入“寡头定价时代”。中小券商在主板大项目上几无生存空间,正被迫转向北交所或细分赛道。
5、在审项目最多投行:中信与国泰海通并驾齐驱
在审方面,易董数据统计显示,截至9月28日,中信证券保荐承销在审数量最多,有50单;其次是国泰海通,有46单;中信建投有29单,中金公司与 国联民生 承销保荐均有22单,华泰联合有19单, 国金证券 与 国信证券 均有16单, 东方证券 与 招商证券 均有15单。
IPO被终止项目方面,涉及22家券商,其中中信建投终止项目最多,有7单;中信证券、国泰海通均有6单, 广发证券 、华泰联合、 申万宏源 承销保荐均有5单, 国金证券 有4单, 东吴证券 、 国元证券 均有3单,有2单的券商是 东方证券 、华创证券、 浙商证券 、甬兴证券、国投证券。
6、港股IPO排位:头部券商投行收入重要增量
科创同样是今年港股IPO的重要特征,年内港股IPO募资额的TOP3均与此有关,Wind数据统计显示,截至9月29日,分别为技术硬件与设备(1880.52亿港元), 半导体 与 半导体 生产设备(556.87亿港元),软件与服务(433.02亿港元)。
年初至今港股十大IPO分别为 中际旭创 (550.45亿港元)、 立讯精密 (242.66亿港元)、 胜宏科技 (174.93亿港元)、 希音-W (138.6亿港元)、 牧原股份 (106.84亿港元)、 东鹏饮料 (101.41亿港元)、 领益智造 (82.64亿港元)、 三环集团 (71.58亿港元)、 澜起科技 (70.43亿港元)、 晶合集成 (69.82亿港元)。
年内港股IPO承销募资最多的券商是中金公司,募资831.02亿港元,市场占比21.59%;承销42单,市场份额为4.77%。排名第二的是中信里昂,募资423.98亿港元,市场占比11.02%;承销40单,市场份额为4.55%。上述两家券商与其他券商相比,无论是募资规模还是承销数量均拉开较大差距。
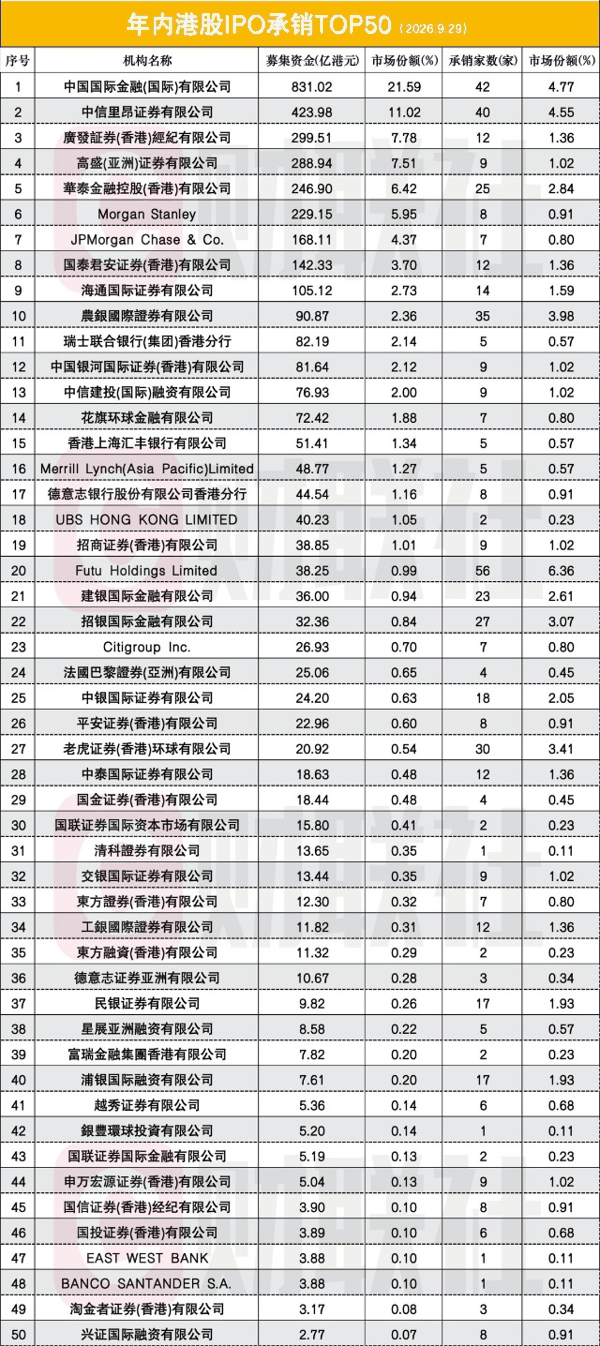 广发证券 (香港)与华泰金控(香港)分居第三名和第五名,国泰君安证券(香港)与海通国际排名第八名和第九名,二者合计募资247.45亿港元,若合并则新主体可排名第6名。
中金、中信里昂领跑,不仅因承销能力,更因其具备“A+H全链条服务”能力。随着A股企业赴港二次上市或分拆上市常态化,拥有两地牌照、能打通境内外估值体系的券商将获得超额溢价。国泰君安与海通国际合并后跻身前列,也预示着“打造航母级跨境投行”是应对国际竞争的唯一路径,单纯依靠本地化业务的港资或外资行份额将被进一步挤压。
(文章来源:财联社)