
净利润上涨136%,目标价下调13.7%,华虹宏力高增长里的“每股账”
净利润上涨136%,目标价下调13.7%,华虹宏力高增长里的“每股账”
2026年11月06日 22:58
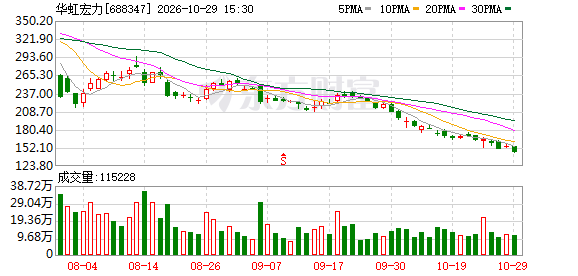
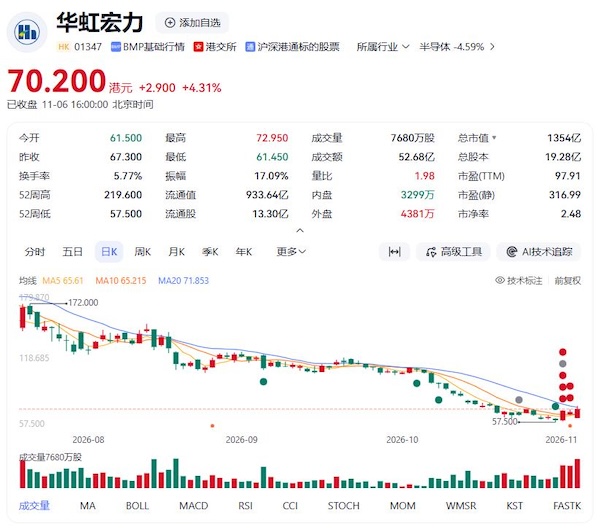
11月6日, 华虹宏力 A股收涨6.86%,报173.12元,盘中振幅高达20.87%,成交额55.76亿元;港股收涨4.31%,报70.200港元,成交额52.68亿港元。市场用一根放量阳线,回应了前一日发布的三季报。然而,与二级市场热度形成对比的是, 高盛 等外资机构在业绩发布后下调了公司目标价。利润高增与估值保守之间的预期差,成为这家特色工艺晶圆代工龙头无法回避的追问。
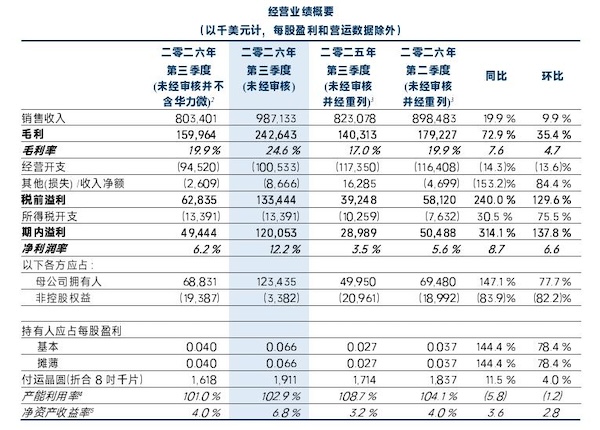
11月5日, 华虹宏力 A股(688347.SH)发布2026年第三季度报告:第三季度营业收入67.06亿元,同比增长13.95%;归母净利润8.35亿元,同比增长136.14%;扣非净利润6.16亿元,同比增长276.11%。前三季度,营业收入186.11亿元,同比增长14.06%;归母净利润16.03亿元,同比增长138.23%;扣非净利润9.32亿元,同比增长325.22%。同日,公司港股(01347.HK)业绩公告以美元列账:第三季度销售收入9.871亿美元,同比增长19.9%;母公司拥有人应占利润1.234亿美元,同比上升147.1%。
两套报告、两种货币口径,指向同一个增长事实,却也埋下了理解分歧的伏笔。围绕这一预期差,《华夏时报》记者梳理了A股与港股两份财报数据、采访了多位市场人士,试图拆解并表增厚与内生改善、12英寸折旧刚性与股本摊薄之间的错位,并将其置于成熟制程涨价周期中,审视这份高增长的真实含金量。
136%的利润增速
答案藏在两份财报的细节里。
《华夏时报》记者查阅港股业绩公告发现, 华虹宏力 第三季度销售收入9.871亿美元,按重述后可比口径同比增长19.9%;但剔除华力微合并后的销售收入为8.034亿美元,高于上季度指引7.7亿至7.8亿美元的区间上限。毛利率方面,并表后为24.6%,剔除华力微后为19.9%,同样高于此前16%至18%的指引区间。
这意味着,即便不考虑华力微并表,公司内生经营同样超出了自身指引。但并表对利润表的增厚效应不可忽视。华力微于2026年9月完成收购,按照同一控制下企业合并的会计处理,比较期间数据已重列。A股三季报显示,前三季度非经常性损益合计6.72亿元,其中“同一控制下企业合并产生的子公司期初至合并日的当期净损益”达8.76亿元;扣非净利润9.32亿元、同比增长325.22%,在剔除这部分并表带来的期初净损益后,更能反映内生盈利的改善幅度。
国际资深投资 银行 家、汇生国际资本总裁黄立冲接受《华夏时报》记者采访时直言:“利润增长是过去式,估值看的是未来现金流。 华虹宏力 的利润增长确实亮眼,但其中包含华力微并表影响。 高盛 担心的是新增产能带来的折旧、整合成本和资本开支,会不会吞噬未来的自由现金流。投行不是简单按照当期利润增长率给估值,而是判断这些利润能否持续,以及未来需要付出多少资本投入才能赚到这些钱。”
从经营层面看,内生改善确有支撑。港股公告显示,第三季度公司总体产能利用率达102.9%,付运晶圆1911千片(折合8英寸),同比增长11.5%;12英寸晶圆销售收入6.979亿美元,占总收入比重升至70.7%。总裁白鹏在业绩公告中表示, 人工智能 相关产品持续拉动需求,工业及 汽车 市场逐步改善,微控制器、闪存、电源管理及功率器件等产品需求日益增长,“即使公司持续扩充产能,部分细分领域的供应仍相应趋紧”。
但利润表的好看,并不自动等同于股东回报的提升。黄立冲在采访中反复强调一个判断标准:“利润表可以很漂亮,但如果现金回报跟不上,估值照样可能下降。”而市场层面,聚汇阁创始人、知名证券公司特约讲师黄邓文则从交易角度向《华夏时报》记者提供了另一种观察:“股价涨跌跟业绩好不好没有什么正相关的关系,是跟有没有主力运作有关。”他结合历史走势分析称, 华虹宏力 自4月至7月的拉升行情中,高位曾形成双顶形态并出现413.33元的阶段性高点,此前入驻的机构筹码在高位呈现派发特征,此后股价逐波下探。这一技术层面的判断,与基本面层面“利润高增但估值承压”的错位形成了耐人寻味的呼应。不过,技术面的短期信号与基本面的长期逻辑终究是两套语言,前者解释的是股价的节奏,后者回答的是估值的锚。
 12英寸占比70.7%之后
华虹宏力 的业务重心正在加速向12英寸倾斜。港股公告显示,第三季度12英寸晶圆收入占比达到70.7%,较上年同期的68.6%进一步提升;当季资本开支6.010亿美元,其中5.718亿美元投向华虹12英寸。A股三季报则显示,前三季度购建固定资产、无形资产和其他长期资产支付的现金达129.96亿元。
重资产扩张的另一面,是折旧的刚性上升。港股公告显示,第三季度公司折旧及摊销2.658亿美元,同比增长约31%;毛利率提升主要得益于平均销售价格上涨,但公告明确提及“部分被折旧成本上升所抵消”。A股三季报显示,前三季度营业成本141.82亿元,同比增长8.8%,增速低于营收的14.06%,表明规模效应和价格改善正在发挥作用,但折旧压力的累积方向并未改变。
对于晶圆厂这类重资产企业,国际投行的估值方法有其特殊性。黄立冲告诉记者:“对于晶圆厂,国际投行会重点参考EV/EBITDA,但绝不会只看这一个指标。EBITDA把折旧加回去了,不代表折旧的经济成本消失了。晶圆厂设备需要不断更新,资本开支是真金 白银 。我们更关注企业扣除必要资本开支后,究竟还能剩下多少自由现金流,以及投资回报率能否超过资金成本。”
采访中,黄立冲以一句话概括了这类企业的风险本质:“晶圆厂最怕的不是利润低,而是不断赚钱、不断投资,最后却没有多少现金留给股东。”
从现金流数据看,A股三季报显示,华虹宏力前三季度经营活动产生的现金流量净额为73.77亿元,同比增长75.67%,经营造血能力确实在增强;但同期投资活动现金流出达131.06亿元,自由现金流仍为负值。港股公告则显示,第三季度单季经营活动现金流净额3.773亿美元,投资活动所用现金流净额5.500亿美元,缺口依然存在。A股资产负债表上,公司在建工程余额159.02亿元,较年初增长9.2%,无锡三期12英寸生产线仍在推进中,资本开支的刚性短期内难以逆转。
这恰好解释了为什么利润暴增与目标价下调可以同时发生——投行定价的不是当季利润,而是扣除资本开支后的股东剩余。当折旧从“加回去的EBITDA调整项”还原为“必须支付的设备更新成本”,估值模型中的自由现金流分母便不再跟随净利润同步膨胀。
 发股收购之后
如果说折旧是重资产模式的长期命题,那么股本扩张则是这笔并购带来的即时变量。
华虹宏力为收购华力微新增约1.91亿股A股。A股三季报显示,公司实收资本由年初的342.81亿元增至391.46亿元,股本扩张是确定的;基本每股收益前三季度为0.86元,同比增长138.89%,与归母净利润138.23%的增速基本同步,说明在并表利润的支撑下,每股收益暂未被明显摊薄。但问题在于,这种同步能否持续。
黄立冲给出了清晰的权衡框架:“并购不能只看利润做大了多少,更要看每股股东真正多赚了多少。华虹为收购华力微新增约1.91亿股A股,股本扩张是确定的,但每股收益是否被摊薄,要看新增利润能否覆盖新增股份。此次交易增加了产能和技术资源,长期可能有价值,但最终必须看每股自由现金流和投入资本回报率。如果只是用更多股票换来更大的利润表,却没有提高股东回报,这样的并购就不能算真正成功。”
从投入资本回报率的角度看,A股三季报显示,华虹宏力前三季度加权平均净资产收益率为3.20%,同比增加1.71个百分点,改善方向明确,但绝对水平仍不高;港股公告显示,第三季度单季年化净资产收益率为6.8%,较上年同期的3.2%有明显提升。问题在于,这一改善中有多少来自价格周期的上行,有多少来自整合后的结构性效率提升,目前尚难拆分。
采访中,黄立冲对周期属性保持审慎:“我认为目前还是周期性复苏占主导,结构性改善正在形成。华虹的特色工艺有竞争优势,但成熟制程毕竟存在供需周期,不能把阶段性涨价当作永久定价权。公司预计第四季度毛利率达到25%至26%,这是积极信号,但能否覆盖新增折旧,还要看产能利用率和产品价格能维持多久。真正的考验不是景气周期里能赚多少钱,而是下一轮周期下行时还能留下多少利润。”
值得注意的是,港股公告中,公司管理层强调了“量价齐升的态势将持续一段时间”,但对具体持续时间未给出量化指引。第四季度销售收入指引为10.8亿至10.9亿美元,按中值计算较第三季度环比增长约9.5%至10.5%,与第三季度环比9.9%的增速基本持平;毛利率指引25%至26%,也仅较第三季度小幅抬升。指引本身传递的信号是稳健而非加速,这与部分市场参与者对“利润暴增”的线性外推之间存在温差。
拉长时间轴看,华虹宏力的三季报呈现的是一幅多重逻辑交织的图景:内生经营确实在改善,产能利用率满载、价格上行、产品结构向12英寸和特色工艺集中;但并表增厚、折旧刚性和股本扩张三个变量同时作用,使得“净利润+136%”与“目标价下调”之间的裂口并不矛盾。前者是利润表的当期结果,后者是现金流折现模型对未来自由现金流的重新定价。
黄立冲在采访末尾的一段话,或许是对这一错位最凝练的注脚:“国产替代可以提高一家公司的战略价值,但不等于可以无限提高它的股票估值。国际资本会认可政策支持、产业链安全和国产替代带来的市场机会,但最终还是看盈利能力、资本回报和现金流。政策可以帮助企业建立产能,但不能替企业创造股东回报。真正值得高估值的,不是战略地位有多重要,而是能否把战略优势持续转化为高质量利润。”
对于投资者而言,华虹宏力的“每股账”需要在未来几个季度持续验证:新增产能的折旧能否被价格和利用率覆盖,华力微的整合协同能否转化为每股自由现金流的增厚,以及成熟制程的涨价周期还能延续多久。截至发稿,记者就上述估值预期差问题联系华虹宏力方面,公司回应称“公告内容已全面披露,相关情况以公告为准”,对于外部机构的估值判断“不便评论”,并建议投资者以官方披露信息为依据进行分析。这一回应本身也说明,在利润表的高歌猛进与资本市场的审慎定价之间,公司选择让数字说话,而市场正在用自己的方式为这些数字定价。
二级市场的短期投票已经给出了乐观回应,但真正的称重,要等到周期退潮之后。
(文章来源:华夏时报网)