
投融资碰撞湾芯展:细分赛道冷暖有别,大湾区凭应用生态破局
投融资碰撞湾芯展:细分赛道冷暖有别,大湾区凭应用生态破局
2026年10月15日 21:46
“2026湾区 半导体 产业生态博览会”(以下简称“湾芯展”)正在深圳举办,展会形成“楼下展台秀产品、楼上论坛觅融资”的独特景象。不少参展企业代表往返于展厅与投融资会场,主动对接各类资本。
作为一级市场长居“C位”的硬科技赛道, 半导体 整体吸金能力强劲,但各细分赛道融资体量、投资逻辑差异明显。在一级市场融资、资本市场IPO(首次公开募股)退出双重驱动下,以上海为代表的长三角与深圳引领的大湾区,正呈现出两种截然不同的产业发展路径。
湾芯展现场:楼下秀产品,楼上觅融资
10月15日,湾芯展继续在深圳开展。早上9点左右,一场聚焦 半导体 投融资战略发展的论坛吸引了众多参展机构的关注。据悉,当天有来自政府引导基金管理方、交易所以及部分参展公司亮相。
论坛现场,有参会的嘉宾告诉《每日经济新闻》记者,他们公司的展位也在一楼,专门上六楼听会,希望能了解现场投资机构的布局计划。“我们是做前道工艺的,成熟节点的产线投资偏大,如果有专项的半导体基金覆盖这一块,希望去谈一下。”
据悉,半导体产业链相当冗长,且前道赛道的融资体量较大。不同于软件和其他硬件项目投资,前道工艺的融资需求往往要落地在设备采购和扩产方面,即便相对早期的投融资项目,金额也数以亿计,有些甚至单轮融资超过10亿元。
恰恰是这些巨无霸的吸金迅猛,使得这条赛道的投资门槛相对较高,也是目前半导体投融资的一个缩影。工艺越先进,研发验证投入越高,融资体量就越大。不过,在当天的论坛中,一些头部投资机构也交出了成绩单。
以深圳市创新投资集团有限公司(以下简称深 创投 )为例,公司党委副书记、董事张键在论坛上表示,深 创投 今年上半年投资半导体产业的资金占全市场的19.7%。在半导体领域,深 创投 已投资超350家企业,覆盖材料、设备、设计、制造、应用全链条。
未来,深创投的投资主线方向包括晶圆级先进封测、2.5D与3D集成、混合键合及配套测试,设备零部件、特色工艺、EDA与材料的横纵整合,光刻、量测、关键材料的深水替代,存储主控、光互连、电源等领域。
不难看出,部分头部投资机构已经在半导体全链条完成广泛布局,且在整体的投资比重上更加倾向于成熟制程,甚至先进制程。这也为广大企业主选择和对接资本提供了条件,尤其是对耐心资本和产业资本来说,找到能够补链强链的优质企业也是其重点工作。
记者注意到,类似的平行论坛在当天的展会上还有不少,参展方、投资方、买家和卖家等频繁穿梭于各个会场之间,恰好勾勒出半导体行业产投对接的鲜活图景。
一级市场半导体长居“C位”,细分赛道分化显著
作为硬科技领域最为热闹的赛道,半导体在整个创投界也是绝对的焦点赛道。据投中嘉川数据统计,半导体在2020年就跃升为一级市场的第一大赛道,2023年半导体投资数量占比上升到13%,并维持到2025年。
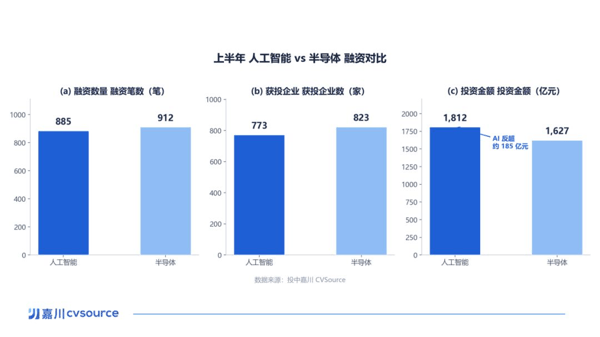
到了今年,半导体依然是一级市场最热闹的赛道。投中嘉川统计数据显示,今年上半年,半导体赛道共发生912笔融资,投向823家企业,金额高达1627亿元。
 图片来源:投中嘉川
不过,长居“C位”的半导体赛道内部分化显著。以2026年上半年为例,芯片设计358笔投资,约为第二名 电子 元器件118笔的3倍; 半导体设备 78笔、 传感器 57笔、封装测试50笔、材料44笔,晶圆制造只有15笔。
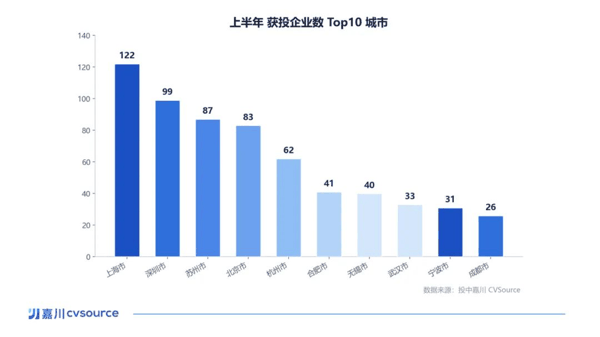
从地域来看,上海有122家半导体公司获得投资,排在第一;深圳位居第二,有99家公司获得投资。紧随其后的,分别是苏州87家、北京83家、杭州62家。在前10大城市中,有6个位于长三角。
 图片来源:投中嘉川
上半年,上海半导体产业最大的一笔投资,来自上海新昇。这家公司是 沪硅产业 的子公司,主要从事300mm半导体硅片的研发。6月, 沪硅产业 和上海国盛集团向上海新昇投资114.48亿元,用于推动硅片产能升级。这笔超百亿元的投资占到上半年整个赛道融资的7%。
上半年,融资金额最高的几家半导体公司——芯联先进、荣芯半导体、神玑技术、上海新昇、士兰集华翻开它们的投资方名单,不只有财务投资人,更多是链主企业、产业巨头。产业资本和产业方,代表的是半导体投资的话语权,但按数量算,市场化机构和国资也是绕不开的另一半。
活跃的市场化机构,典型如高瓴创投、中科创星,数量多、覆盖广,是交易网络里的基础层,很多早期项目是它们先发现的。国资里的深创投、北京国管、毅达资本、成都科创投,同样是活跃的出资人,特别是深创投出手46次,是出手最多的投资人。
资本出口持续拓宽,大湾区半导体走出差异化突围之路
持续的资本加持也让投资人更加关注未来股权退出的前景。在今年的湾芯展上,许多参展企业都是上市公司,而这些企业当中,有些在10年前甚至5年前,都有过资本开支艰难、研发投入受阻等难题。
投资生态的不断完善,不仅让相关企业有了直接融资的渠道,也让投资人的股权退出更加多元。在15日的论坛上,深交所副总监、南方基地负责人陈蔚恒介绍了当前资本市场首发项目审核情况。截至2026年9月30日,深市主板新增受理11家,创业板69家,沪市主板11家,科创板52家,北交所105家,总计248家。
其中,2026年4月10日改革落地以来创业板新增受理66家。截至目前,深市首发在审项目97家,其中主板17家、创业板80家。今年以来,创业板过会企业从受理到过会平均用时189天,中位数172天。思仪科技、 托伦斯 、 超纯应材 等多家企业4个月内审结。
效率的提升也在促进产业资本的投资积极性。作为补齐第三次工业革命短板、抢抓第四次工业革命机遇的大国,中国将半导体列为战略赛道,以体系化资源持续推进产业自主突破,其中大湾区有着差异化的发展路径。
基石资本董事总经理杜志鑫在接受《每日经济新闻》记者采访时表示,放在国内区域产业竞争格局中,以上海、无锡为核心的长三角,依托完整全链配套,是国内半导体产业的领头羊。而以深圳为核心的大湾区,优势不在传统制造配套,而在于全球领先的 电子 信息终端产业集群、芯片应用验证场景与多层次创投生态。
杜志鑫表示,过去深圳强于IC设计,当前正持续补齐晶圆制造、设备、材料等薄弱环节,依托终端需求牵引芯片落地,走出一条差异化追赶路径,也是股权投资布局半导体应用侧、 第三代半导体 、算力芯片的核心区域。
在他看来,经过多年持续投入,半导体产业进展逐步兑现,国内企业与海外龙头的技术差距正在显著收窄,也为股权投资挖掘细分赛道标的创造了机会。
(文章来源:每日经济新闻)
主题:基金|投融资碰撞湾芯展|大湾区凭应用生态破局|新股|美股