
七年迟报权益变动引监管倒查,CRO龙头主业回暖净利润却亏4.13亿元
七年迟报权益变动引监管倒查,CRO 龙头主业回暖净利润却亏 4.13 亿元
2026年09月18日 10:53
2026年9月,国内临床 CRO 龙头 泰格医药 (300347.SZ/03347.HK)公告,公司实际控制人叶小平、曹晓春因两起历史持股变动未及时披露收到监管文件。其中2019年9月的一起被认定构成信息披露违法,拟对二人给予警告并合计罚款100万元、各承担50万元;2022年12月的一起则被出具警示函并记入诚信档案。
泰格医药 是国内头部临床 CRO 企业,主营业务覆盖临床试验技术服务、临床试验相关及实验室服务。合规风波之外,公司业绩呈现分化态势:2026年上半年营收37.08亿元、同比增长14.06%,但受投资公允价值波动影响,公司归母净利润亏损4.13亿元。
实控人信披旧账与投资端波动叠加,这家医药外包龙头正迎来资本市场的双重审视。
迟报多年权益变动
浙江证监局出具的两份监管文件显示,本次被查违规包含两起历史持股变动事项,二者适用的法条与监管措施并不相同。
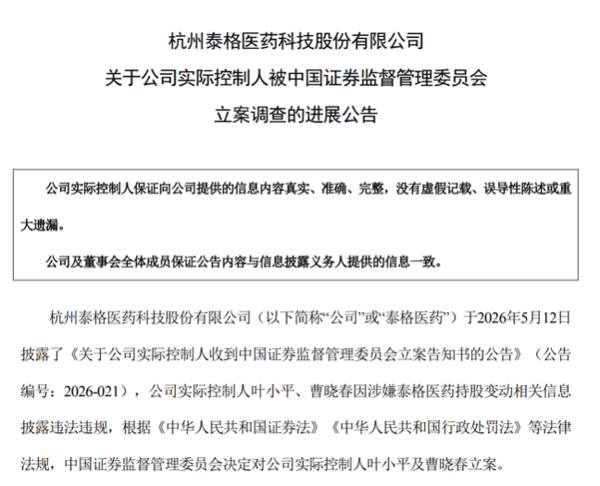 第一起发生在2019 年 9 月 20 日,叶小平、曹晓春作为一致行动人,合计拥有表决权股份累计变动达到 5%,按照收购管理办法应当及时编制并披露简式权益变动报告书,但该份报告迟至 2026 年 5 月 12 日才与立案公告同日披露,时间跨度接近七年。该行为涉嫌违反《证券法》相关规定、构成信息披露违法行为,监管据此下发《行政处罚事先告知书》,拟对叶小平、曹晓春分别给予警告,各处以50 万元罚款,合计拟罚款 100 万元。
第二起违规发生在2022 年 12 月 7 日,二人实施股份减持,合计权益比例减少 1%,同样未按照法规要求及时履行信息披露义务,同样也是直至2026年5月12日与立案公告一并补充披露。该行为违反《上市公司收购管理办法》相关规定,监管据此出具警示函,记入证券 期货 市场诚信档案。
上述行政处罚目前仍处于事先告知阶段。 泰格医药 对外表示,本次处罚事由仅涉及实控人个人历史持股变动,不属于上市公司主体的违规行为,两位实控人历次减持均已履行相应减持公告,持股情况也在定期报告中予以体现,不会直接干扰公司日常业务运营。
马来西亚思特雅大学商学院营销学教授欧程曦向《华夏时报》记者指出,实控人两次未按期披露权益变动,反映其个人合规意识淡薄,同时折射出上市公司针对实控人及一致行动人股份变动的约束与报备机制存在漏洞。本次违规主体为实控人个人,公司公告亦认定相关事项系实控人个人行为,但公司对关键少数股份变动缺乏事前提醒与及时报备的机制性约束,仍是治理层面值得关注的问题。
《华夏时报》记者就“公司与实控人之间是否有持股变动的日常通报机制,还是完全依赖实控人主动申报”问题联系 泰格医药 董秘办,截至发稿未收到回复。
本次案件倒查七年,也反映出A 股监管趋严的大背景。和君咨询医药医疗事业部高级咨询师史天一向《华夏时报》记者指出,本案之所以能够跨越多年回溯,核心在于权益变动披露义务属于持续状态义务——未披露状态延续至今,行政处罚时效从违法行为终了之日起计算,并非监管可以无条件无限期翻旧账,而是对持续状态的历史信息披露违规坚持依法追责。整体上,监管对资本市场财务造假、信披违规等行为保持 “零容忍”、从严从快的执法基调,对历史违规不再以时间久远为由轻易豁免,体现出从 “有限追责” 向 “穿透式倒查” 转变的趋势。
业绩冷暖分化
在实控人被立案调查后, 泰格医药 发布的2026 年半年度报告,业绩呈现“营收、扣非盈利向好,账面净利润亏损”的分化格局。2026 上半年,公司实现营业收入 37.08 亿元,同比增长 14.06%;归母净利润亏损4.13 亿元,上年同期为盈利 3.83 亿元,同比由盈转亏,下滑幅度达 207.78%;扣除非经常性损益后的归母净利润 2.78 亿元,同比增长 31.78%。
业绩分化背后的核心原因来自投资端波动。 泰格医药 长期参与生物医药领域财务投资,大量持有 创新药 企业股权,今年上半年持有金融资产和金融负债产生的公允价值变动损益以及处置金融资产和金融负债产生的损益为-4.81亿元,报告期内非经常性损益合计为-6.91亿元。
剔除股权投资的扰动之后,代表公司主业真实经营能力的扣非利润实现增长——2025 年全年公司扣非净利润仅 3.55 亿元,而 2026 年上半年扣非利润已达 2.78 亿元,主业修复明显。但是公司主营业务毛利率由29.4%下降至26.6%,反映主业盈利能力有所承压;此外账面仍存较大规模商誉,存在潜在减值风险。因此,史天一认为,泰格医药的业绩风险并非来自主业经营,而是集中于规模较高的金融股权投资资产。
分业务看,泰格医药境内临床业务复苏较快,今年上半年境内收入20.30 亿元,同比增长 23.9%;海外业务增速相对平缓,收入 15.86 亿元,同比增长 2.9%,国内 创新药 研发需求回暖正在传导至企业端。
资本市场上,泰格医药A、H 股股价近期走出震荡上行的行情。但是拉长周期来看,相较2021 年的股价高点,不论是A股还是H股,当前股价依然有超7成的回撤,反映出 CRO 行业过去几年经历的估值回调与周期阵痛。
从行业大环境看,经过前几年的行业出清,国内不少中小型CRO 企业收缩业务,行业竞争格局得到优化,国内 创新药 IND 申报数量持续走高,给临床外包企业带来业务增量。风险层面上,地缘政治扰动、供应链本土化压力以及部分国家对数据与生物安全的合规要求趋严,对CRO跨国业务形成约束。
在机遇与挑战并存的背景下,对泰格医药而言,补上企业内控短板,平衡股权投资波动带来的业绩分化,是投资者持续关注的两大重点。
(文章来源:华夏时报网)