
1150亿美元“追光”:迈威尔科技宣布全股票收购Lumentum押注AI光互连
1150亿美元“追光”:迈威尔科技宣布全股票收购Lumentum 押注AI光互连
2026年11月02日 22:34
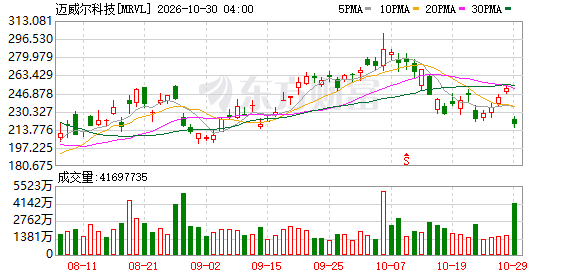
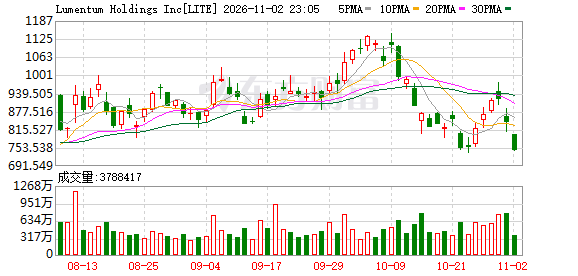
迈威尔科技 押注1150亿美元,宣布将Lumentum收入麾下,从卖芯片走向“芯片+光”一体化。不过,收购价是否偏高、会否与购买自家芯片的光模块厂商“抢生意”,以及长达一年多的审批期,都为这场“豪购”增添了变数。
当地时间11月2日,美国芯片设计公司 迈威尔科技 与光 通信 器件制造商Lumentum宣布达成最终协议, 迈威尔科技 将以全股票方式收购后者,交易隐含企业价值约1150亿美元。
 根据协议,Lumentum股东每持有1股,可换得4.5股迈威尔科技普通股。按10月28日、即收购传闻曝光前两家公司的收盘价计算,这相当于每股约1132美元,较Lumentum当日收盘价溢价约23.9%。
交易完成后,迈威尔科技现有股东将持有合并后公司约67%的股份,Lumentum股东持股约33%,迈威尔科技董事长兼CEO Matt Murphy继续掌舵。
据媒体报道,若不计 SpaceX 与xAI的合并,按股权价值计算,这是全球科技行业史上规模最大的并购。不过,这笔交易仍需双方股东和监管机构点头,预计2028年上半年才能完成。
同时,媒体援引监管文件报道称,若交易遭监管否决,迈威尔科技需向Lumentum支付32亿美元终止费;若迈威尔科技董事会撤回支持或转而接受其他收购要约,需支付58亿美元,Lumentum在同类情形下则需支付29亿美元。
英国在线交易平台IG集团首席技术分析师Axel Rudolph在交易宣布后表示,迈威尔科技的定制芯片和网络技术与Lumentum的光器件结合后,有望在 数据中心 对更快、更节能连接的需求中占据更有利位置。
但他也直言,这是一场巨大的豪赌,投资者有理由追问迈威尔科技是否付出过高代价、一次揽下过多业务。
截至发稿,Lumentum股价跌约9.5%,迈威尔科技跌约5%。自收购传闻曝光以来,受AI泡沫担忧拖累,两家公司股价均已大幅下挫。
补上“一束光”
随着AI集群越建越大,数据在芯片、机柜乃至机房之间奔流不息。Matt Murphy今年8月在业绩电话会上就指出, 铜 缆在传输距离和带宽上的局限,正推动客户转向光互连。
迈威尔科技在10月的投资者日上预计,2031财年营收将达700亿至900亿美元,其中约375亿美元来自互连业务。 公司预计,互连市场将以每年65%的速度增长,到2030年达到650亿美元。
在光互连的核心部件光模块中,激光器负责把电信号变成光,DSP芯片(数字信号处理芯片)负责处理和校准信号。Lumentum是激光器的重要供应商,迈威尔科技则是光模块DSP芯片的主要供应商,前者本就向后者供应激光器,如今双方要变成“一家人”。
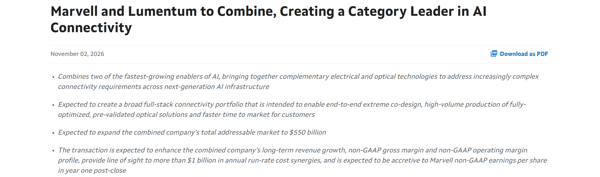
按照两家公司的规划,合并后公司将把芯片与激光器、光模块、光交换技术整合在一起,目标市场规模预计扩大至5500亿美元。两家公司预计,此次合并每年可实现超过10亿美元的成本协同效应,并在交易完成后第一年增厚迈威尔科技的非GAAP每股收益。
光 通信 市场研究机构Cignal AI创始人兼首席分析师Andrew Schmitt在收购传闻阶段就曾表示,这笔交易的核心逻辑是垂直整合,而非为了获取更多激光器产能。
在他看来,迈威尔科技本就与多家激光器供应商关系稳固,收购的意义在于让芯片与光器件协同设计,向客户提供更完整的系统。
这样的整合,也让迈威尔科技向老对手芯片巨头 博通 的业务模式靠拢。欧洲投行法国巴黎 银行 分析师Karl Ackerman此前曾表示, 博通 目前是唯一同时拥有计算芯片、交换芯片和自有激光器产品线的公司,收购Lumentum将有望帮助迈威尔科技建立类似的垂直整合能力。
如果把目光投向技术路线的演进,这笔收购或许还有更深一层的考量。业内正在推进共封装光学(CPO),即把光学器件直接安置在交换芯片或计算芯片旁边,从而大幅减少甚至省去传统光模块中的DSP芯片。
市场研究机构Counterpoint Research副总监Gareth Owen在10月下旬发布的报告中指出, 随着 数据中心 网络向CPO演进,迈威尔科技的DSP芯片需求可能被削弱,而激光器无论技术如何变迁都不可或缺。在他看来,收购Lumentum相当于迈威尔科技为这一转变提前对冲风险。
据媒体当地时间10月29日报道,Lumentum管理层表示,业内正朝着2028年前后近封装光学和共封装光学放量的方向推进。这与收购预计完成的时间大致重合。
掌声与疑虑
据媒体当地时间10月30日报道,美国券商Rosenblatt认为,集齐芯片、DSP、光器件和光交换能力后,迈威尔科技将在高速光模块和CPO市场上获得重大竞争优势。投资研究机构 晨星 分析师William Kerwin同样认为,这笔交易在战略上说得通。
Cignal AI创始人Schmitt则从盈利角度给出了支持理由。在他看来,把芯片和光器件打包成完整系统出售,迈威尔科技获得的毛利总额有望超过分开出售零部件。
与战略层面的认可相比,市场对交易代价的担忧同样不容忽视。 早在交易条款公布前,Kerwin就在肯定交易逻辑的同时直言,以Lumentum当时的估值水平来看,这笔收购在财务上显得偏贵。
美国投行Stifel同期也预计,并入Lumentum后,迈威尔科技的整体毛利率在交易初期会被拉低,此后随着系统级产品放量,有望逐步回升至公司原有水平。
交易带来的另一重隐忧在于客户关系 :迈威尔科技的DSP芯片目前广泛销往光模块厂商,而Lumentum本身也生产光模块。合并后,迈威尔科技左手卖芯片、右手做模块,便可能与购买其DSP芯片的光模块厂商正面竞争。
Counterpoint Research副总监Owen认为,部分光模块厂商可能因此转向 博通 或高速互连芯片商Credo等其他供应商。即便看好交易的Schmitt也提醒,迈威尔科技必须让现有DSP客户和Lumentum的光器件客户相信,原有的供应关系不会受到影响。
从签约到2028年上半年交易预计完成,还有一年多的审查与等待,这束“光”能否顺利照进迈威尔科技,仍有待时间作答。
(文章来源:财联社)