
三类械成必答题?敷尔佳贝泰妮巨子生物布局医美注射赛道
【亿邦原创】 9月15日,敷尔佳官宣其首款三类医疗器械产品——“敷尔佳花季动能素”将于今年10月上市,标志着敷尔佳正式进入医美注射赛道。该产品主要用于改善成人皮肤干燥、肤色暗沉等问题。
无独有偶,9月12日,贝泰妮官宣其首款自研三类医疗器械获批,标志着公司正式进入医美注射赛道。获批产品为“注射用透明质酸钠溶液”(型号:BTN001),即市场俗称的“水光针”。
实际上,早在6月9日,巨子生物的III类械新品——重组Ⅰ型α1亚型胶原蛋白(即“可丽金芯生753胶原针”)已正式上市。这是巨子生物首款医美注射类III类医疗器械产品。
上述三家企业的共同点在于:主营业务均同时涵盖护肤品和医疗器械,且医疗器械产品以二类械(如医用敷料)为主。2026年,这几家企业集中从敷料领域切入医美注射赛道,背后有着怎样的考量?
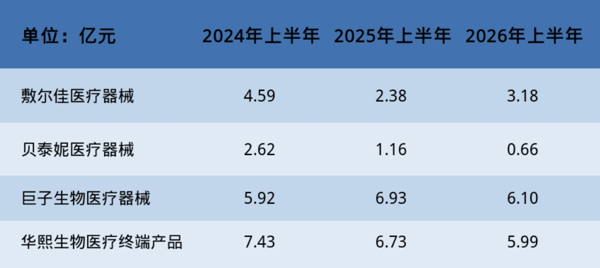
从财务数据来看,上述三家企业的医疗器械营收在近3年均经历了一定波动。2025年上半年,敷尔佳和贝泰妮的医疗器械营收同比近乎腰斩;2026年上半年,敷尔佳同比有所回暖,贝泰妮则继续下滑,巨子生物功效性护肤品营收同比微降4.52%。
 从医疗器械之外的其他主营业务来看,敷尔佳表现相对稳健:2024年上半年至2026年上半年,其化妆品营收从4.81亿元增长至8.39亿元,近乎翻倍;同期,贝泰妮的护肤品业务营收虽有波动,但基本维持在20亿元以上;巨子生物功效性护肤品2026年上半年营收23.01亿元,对比2024年同期的19.4亿元仍有所增长。
从业务定位上看,医美注射产品并非整体业务的“救世主”,而是帮助医疗器械板块回暖的重要手段。上述三家企业主营的医疗器械产品以医用敷料为主,而这一品类已成为价格战的重灾区,大量竞品涌入导致利润空间被持续压缩。
与此同时,今年5月,监管部门发布新规,要求各地在9月底前建立定点零售药店个人医保账户支付白名单制度。医用敷料、女性护理垫等械字号“马甲产品”,将不再允许使用医保个人账户支付。
与上述三家企业主营业务类似的华熙生物,在护肤品业务营收连年承压的背景下,其医疗终端产品成为业务增长的重要支撑。据华熙生物2026年半年报,公司唯一实现营收增长的业务板块是原料,营收6.38亿元,同比增长1.87%;医疗终端产品营收5.99亿元,同比下降10.99%;皮肤科学创新转化业务营收4.48亿元,同比下降50.91%。
值得注意的是,医美注射产品成为2026年上半年华熙生物的重要增长点。2025年,华熙旗下两款水光针“润百颜玻玻”和“润致缇透”获批。据2026年半年报,其美塑类产品销售支数约298万支,同比增长超过150%,增长主要由“润百颜·玻玻”和“润致·缇透”贡献,其中“润致缇透”上市未满一年,销售规模已近亿元。
ECM(细胞外基质)失调被顶级期刊《Cell》列为14个细胞衰老标志物之一,是真皮层的重要组成部分,相当于细胞生存的“土壤”。目前,华熙旗下品牌润百颜已将品牌定位升级为“ECM科技护肤领导者”。
值得注意的是,贝泰妮和巨子生物在今年发布医美注射产品时,均强调其对ECM的作用:贝泰妮指出,透明质酸钠是人体真皮细胞外基质(ECM)的关键组成物质;巨子生物则表示,旗下可丽金芯生753胶原针可直接补充Ⅰ型胶原蛋白,同时诱导内源性胶原(如Ⅰ、Ⅲ、Ⅳ、Ⅶ型)合成,改善ECM微环境。
亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。