
被股市“改写”的三季报:上市险企如何与波动共处?
被股市“改写”的三季报:上市险企如何与波动共处?
2026年11月02日 20:06
作者:
潘亦纯
资本市场的波动,在上市险企的利润表上砸出了一个“坑”。
根据A股五家上市险企( 中国人寿 、 中国平安 、 中国人保 、 中国太保 、 新华保险 )发布的2026年三季报,今年前三季度,五家险企的归母净利润合计约为2765.77亿元,同比下降35.08%,其中, 中国人寿 、 中国人保 和 新华保险 在三季度甚至出现了亏损,而去年同期,这三家险企合计归母净利润超1600亿元。
尽管有上市险企在三季报中强调,利润波动不影响公司长期价值创造,但资本市场似乎并不买账。
截至10月30日收盘,五家上市险企股价年内跌幅均超15%,其中有三家上市险企跌幅超20%,均显著跑输大盘。
如何让投资者理解短期利润波动与长期经营价值的关系,成为上市公司市值管理的重要内容。
受资本市场波动影响上市险企利润指标“变脸”
今年上半年,上市险企归母净利润集体增长,然而就在短短一个季度后,这一指标火速“变脸”。
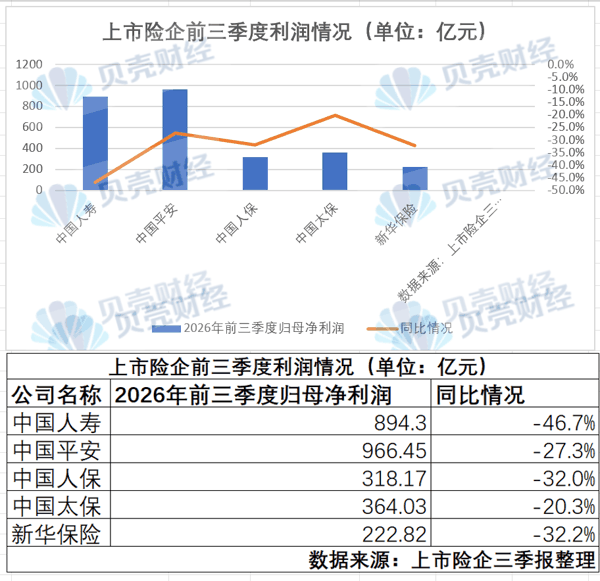 根据各家上市险企发布的三季报,今年前三季度, 中国太保 、 中国平安 、 中国人保 、 新华保险 及 中国人寿 的归母净利润同比分别下降20.3%、27.3%、32%、32.2%及46.7%。
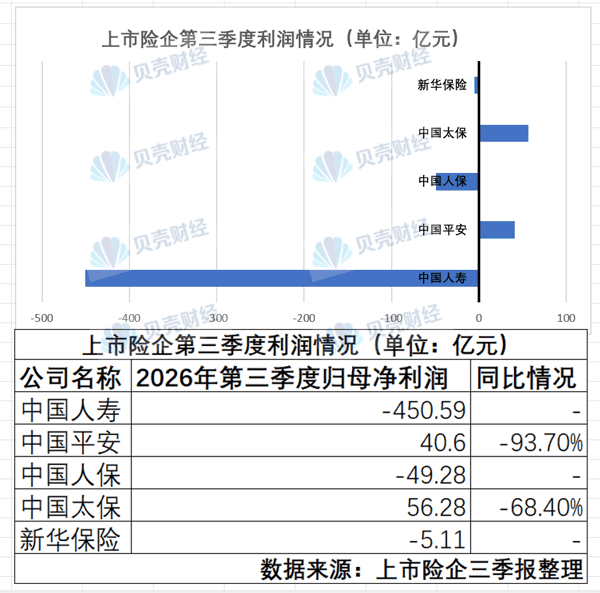
单看三季度, 中国人寿 亏损450.59亿元,中国人保、 新华保险 分别亏损49.28亿元及5.11亿元,相较去年同期均由盈转亏, 中国平安 、 中国太保 的归母净利润则分别为40.6亿元、56.28亿元,同比分别下降93.7%、68.4%。
 资本市场波动成为各家上市险企利润下降的主要原因。中国人保在三季报中提出,本集团承保端业绩相对平稳,但投资端业绩受到资本市场影响, 综合 导致净利润同比下降。
新华保险 在三季报中提出,三季度,公司保险业务规模增长、效益提升、品质改善,保险服务业绩稳定增长。受资本市场波动影响,投资业绩在上年同期高基数的基础上出现阶段性波动,导致营业收入和净利润同比下降。
中国人寿 则在三季报中称,营业收入、归母净利润等指标波动主要受2025年同期高基数及本报告期资本市场短期波动等因素影响。
前三季度, 中国平安 的保险资金投资组合实现2.3%的非年化 综合 投资收益率,同比下降3.1个百分点,非年化净投资收益率为2.5%,同比下降0.3个百分点。
中国太保 前三季度的投资资产净投资收益率为2.4%,同比下降0.2个百分点,总投资收益率为2.5%,同比下降2.7个百分点。
资产配置结构 、 会计计量方式变化 让利润对股市波动更敏感
诚然,从今年三季度起,A股便震荡下行,且市场风格明显切换。三季度,上证指数跌6.16%,创业板指、深证成指分别跌27.8%、20.47%。
但这仍无法全部解释为何资本市场波动,会对以经营保险业务为主的上市险企的利润产生如此大的影响。
清华大学五道口金融学院中国保险与 养老金 研究中心原研究负责人朱俊生对 贝壳 财经记者分析称,资本市场波动对保险公司利润的影响越来越大,关键不仅在于中国股市的波动变大,还在于保险公司的资产配置结构和会计计量方式发生了变化,让市场波动更直接地传导至当期利润。
首先,会计准则改变了金融资产的计量方式。部分股票、基金等资产按公允价值计量,价格涨跌直接影响当期损益。过去一些资产的市值变化,并不会以同样的方式在同一时间反映在利润表中。
其次,保险公司增加了权益资产配置。在利率下行、传统固收资产收益率持续承压的背景下,险企适度增加权益投资,以改善长期回报,但相应的,利润对资本市场波动的敏感性也有所提高。
此外,资产与负债的会计计量存在时点差异。市场调整可能较快反映为资产端的估值损失,但负债端的变化未必同步体现,从而放大了当期的利润波动。
剔除短期波动影响多家险企利润仍增长承保端整体平稳
华泰证券 研报称,保险公司利润主要由保险服务业绩和投资业绩构成,其中,保险服务业绩相对稳定,利润波动更多来自投资业绩,权益市场则是投资业绩波动的主要来源。
研报进一步称,以今年一二季度为例,保险公司的利润表现明显受股市波动的影响。截至上半年末上市险企FVTPL(以公允价值计量且其变动计入当期损益)股票和基金平均配置比例已升至13.0%的历史高位,较高的交易性权益敞口放大了股市上涨阶段的收益,也加大了指数回调时的波动程度。
中国人寿 发布的数据显示,前三季度,剔除公开市场权益等短期波动影响后的净利润达942.20亿元,同比增长15.8%。
中国平安 前三季度的归母营运利润为1259.05亿元,同比增长8.3%。营运利润指标以财务报表净利润为基础,剔除短期波动性较大的损益表项目和管理层认为不属于日常营运收支的一次性重大项目及其他。
从负债端来看,上市险企的保费等指标整体维持稳定,前三季度,中国人寿实现总保费6761.44亿元,同比增长1.0%; 新华保险 实现原保险保费收入1787.41亿元,同比增长3.5%;中国人保实现保险服务收入4433.29亿元,同比增长2.8%; 中国太保 实现保险服务收入2188.51亿元,同比增长0.9%。
市值管理成现实考题提高信披质量或是破局点
尽管保险公司强调,相关情况不影响公司长期价值创造,不影响公司长期经营韧性,但投资者依然难以对季度利润的波动“视而不见”,如何让投资者理解这种愈发常态的波动,成为上市公司在市值管理中面临的现实考题。
朱俊生认为,关键在于提高上市险企的信息披露质量,让投资者看清公司的真实经营状况和长期价值。包括把利润变化讲清楚、完善经营指标披露、提高投资组合和风险信息透明度以及加强长期沟通等。
“市值不是靠平滑短期利润或维护股价实现的,而是长期盈利能力、资本回报和风险管理能力的 综合 反映。”朱俊生表示,后续,保险公司应进一步强化资产负债管理、完善长期投资考核机制以及优化投资收益结构。“兼顾利息、股息等经常性收益与权益资产的长期增值,避免过度依赖市场上涨带来的资本利得,但也不能为了追求报表平稳而机械调整会计分类。”
不过,从股价表现来看,市场还需要一段时间才能接受上市险企的叙事逻辑。
截至10月30日收盘,五家上市险企股价今年以来的跌幅均超15%,其中有三家上市险企跌幅超20%,均显著跑输大盘。
展望后市, 国金证券 研报认为,短期来看,三季报表现较弱以及市场预期悲观引发对保险资产端风险的担忧,但从估值来看,当前部分险企PB已低于2024年9月23日水平,市场对资产端悲观预期已有较充分反映,待市场预期趋于平稳后,保险板块有望迎来估值反弹。当前更推荐具备防御属性、股息率较高的标的。
东吴证券 研报认为,保险的市场需求依然旺盛,分红险转型将进一步推动刚性负债成本优化,利差损压力将有所缓解,对行业维持“增持”评级。
(文章来源:新京报)