
手机出货明显下跌背后:成本结构巨变,产业链的求索
手机出货明显下跌背后:成本结构巨变,产业链的求索
2026年10月29日 21:31
作者:
骆轶琪
21世纪经济报道记者骆轶琪
手机市场出货出现了明显下跌行情。
近日,多家第三方机构统计数据均显示,在供应链涨价行情下,全球手机市场出货量在第三季度明显承压。
第三方机构IDC初步统计显示,2026年第三季度,全球智能手机市场同比下跌22.0%,创下有统计以来单季度最大同比降幅。Counterpoint统计显示,2026年第三季度中国智能手机出货量同比下降10%,在 存储芯片 价格持续上涨的背景下,创14年来同期最低水平。
究其原因, 存储芯片 涨价是这轮调整的直接导火索,但站在当下节点,行业也必须正视一个长期以来的必答题:当供应链成本不断上升、消费者换机意愿减弱时,手机厂商如何重新平衡规模与利润?而在AI时代有更多端侧品类需求出现时,该如何调整产品线和研发资源,新的增长方向会在哪里?
存储涨价不是唯一原因
存储芯片 涨价,无疑是今年手机市场承压最核心、最直接的影响因素之一。
随着AI基础设施建设持续拉动高性能存储需求,存储产业资源分配发生变化。上游存储芯片供应商更愿意把产能尽可能多地分配给有更大议价空间的CSP(大型云服务商),进而减少了对包括手机、PC在内的消费端存储芯片供应。
供不应求行情下,消费类存储芯片价格持续高企。
一位存储行业资深从业者对21世纪经济报道记者分析称, 存储厂商对Tier 1手机厂商的报价,已经涨至原来的四倍左右。 而面对如此高价的存储芯片报价,手机厂商已经不愿意大量囤货,更多会根据终端需求进行采购。
“大量集中备货的时间已经过去了,风险太高,涉及金额太大。”上述人士对记者分析道。因此,下半年手机厂商出货量将不可避免地面临压力。虽然厂商仍会根据需求采购部分存储芯片,但整体会更加谨慎,更多采取“能熬就熬”的策略。
Omdia手机首席分析师侯林表示:“存储价格在2026年第三季度来到阶段性高点,成本压力自上而下传导至终端产品,对各品牌出货表现形成不同程度冲击,市场分化进一步加剧。”
他续称,三季度随着 苹果 新机上市、国内厂商新旗舰集中发布,本应是旗舰换机高峰期,但成本压力导致市场出货不及预期。 如何在维持品牌利润的前提下保持品牌活力仍是所有厂商的核心命题。
除了存储芯片之外,另一个手机成本的关键构成SoC主芯片也在涨价。
在今年8月的业绩会上, 高通 公司总裁兼CEO安蒙坦言,公司正在实施提价措施,计划广泛覆盖不同终端市场,提价幅度为两位数,与业内其他公司的做法一致。他同时还提到,尽管手机市场因存储成本上涨导致整体规模下滑,但 高通 两位数的芯片价格涨幅相对于存储物料清单(BOM)的成本增幅来说很小,因此预计不会对高端和更高价格段市场的销量带来根本改变。
Counterpoint Research高级分析师林科宇对21世纪经济报道记者分析,存储芯片和SoC芯片是目前手机成本上涨最明显的两类核心部件。其他零部件也面临一定的成本压力,但高端产品所使用的部分零部件虽然有所涨价,整体涨幅相对有限。
前述存储芯片资深从业者对21世纪经济报道记者拆解称,以高端旗舰手机的主要配置来计算,“ 高通 8系列旗舰SoC+12GB DRAM内存+256GB NAND闪存”的配置,成本约500美元,如果再叠加屏幕等核心物料,整机BOM成本将进一步上升。
国内市场还有额外的影响因素。IDC发布的报告提到,此前推动手机消费的各类补贴政策,其拉动效应正在减弱。该机构指出,存储涨价和补贴效应减弱,共同影响到中国市场618大促的成绩,在此期间,国内智能手机整体销量同比下降了近15%。
当然该机构也提到,展望2027年,由于存储价格不太可能大幅回落,市场仍将面临持续的阻力。即便如此,谨慎乐观的心态依然存在。消费者只是推迟了升级换代,而非彻底放弃智能手机,因此被推迟的需求最终应该会恢复。 随着新一轮换代周期的到来,市场复苏有望在2028—2029年出现。
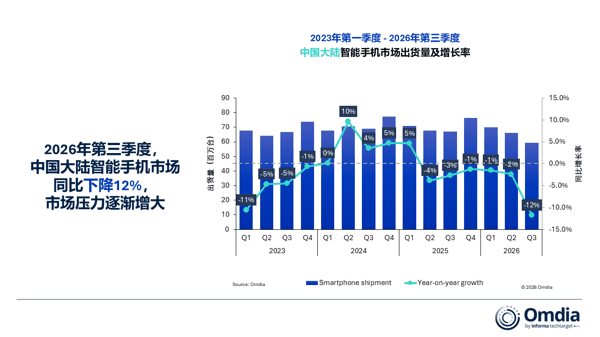 (第三方机构Omdia统计的手机出货数据变化情况)
还有一种分析指出,渠道和厂商自身的调整,进一步放大了出货量的波动。面对成本上涨,部分厂商曾提前安排出货,希望赶在新一轮涨价前完成备货;但当后续新品价格上调、终端销售不及预期时,渠道库存和生产计划就需要重新调整。厂商削减订单、控制库存,最终都会反映在出货数据中。
因此,今年手机市场的下滑,是成本冲击、换机需求疲软、价格承受力下降与库存调整共同作用的结果。而成本压力也在改变厂商的经营目标:在低价机型越来越难以维持利润的情况下,守住出货规模不再是唯一优先事项,控制成本、改善产品结构和维持盈利能力,正在成为更现实的选择。
手机厂商加减法
在供应链涨价压力下,手机厂商在今年初已经开始做出应对,包括整合产品线和子品牌,以期更为高效地聚合研发资源、优化产品矩阵;而对于已经无力应对成本的偏低价位段产品线,涨价也是逃不开的趋势。
自3月部分国产品牌对部分机型调价以来,目前已发布的手机产品已经经历了不止一轮涨价, 这也导致今年市面上千元左右价位段的新机越来越少。
在今年初,有手机供应链从业者就告诉21世纪经济报道记者,在上游存储芯片持续大幅涨价的背景下,国内存储厂商的策略是尽力保住Tier 1手机客户的需求,但 1000元价位段上下的手机出货预测正被厂商大幅下调。 “存储缺货行情下,我们预判手机市场会出现‘大浪淘沙’。”
林科宇则对记者分析,从出货量来看,截至今年前三季度,中国厂商在中国市场的整体出货量降幅尚未达到两位数,但海外市场受到的影响更为明显,尤其是新兴市场。其中,小米和传音受到的影响最大,因为这两家厂商过去在海外市场的产品销售主要集中在200美元价位段。
“内存成本上涨给所有价位段的手机产品都带来了较大的压力,但 200美元以下的价位段受到的影响最为严重,相关产品项目的缩减也主要集中在入门级市场。 ”他对记者补充道。
侯林也告诉记者,国内市场的低端手机确实有所减少,但从中端开始,其实机型并没有明显减少。“面向海外市场,不同品牌有不同的策略, 但大方向都是相对更多地减少低端型号机型,中高端机型的整体变化相对较小。 ”
在今年的新机发布方面,除了今年发布的新品相比去年均有百元到千元不等的涨价幅度之外,今年一个新趋势是,厂商新品发布节奏都提前了:原本集中在十一假期之后的发布会,全部提前至假期之前。
林科宇对记者分析,今年内存成本大幅上涨,对各个价位段的手机厂商都造成了较大影响。受此影响,厂商今年的产品项目数量较往年明显减少,因此能够将更多资源集中投入到新产品的开发中,这也是大部分新机能够提前发布的原因之一。
侯林也指出,今年因为内存成本上升,各家压力都更大。而新机上市可以相对提升一定出货量,所以在明知价格较前代有所上升,出货同比前代可能不及预期的情况下,厂商依然选择提前发布换代产品。
从国内厂商整体策略看,侯林提到,为了应对成本压力,头部品牌在积极提高高端产品占比,例如小米今年旗舰数字系列取消数字标准版,OPPO、vivo在旗舰系列增加Pro Max机型;同时优化中低端产品配置结构,比如减少产品配色,机型仅推出少量主力内存配置等。
厂商寻找增量的另一个方向,是产品形态创新。 阔折叠手机、带有云台等特殊影像结构的新形态设备,都是厂商尝试打造差异化的路径。
此前OPPO和vivo也传出将在今年发布云台相机新产品,瞄准的则是手机形态之外,处在高速成长区间的新终端品类。而手机厂商面向IoT市场的迭代也在持续,这类市场被认为利润表现一直优于手机,因此也不会被轻易放弃。
对于已经具备手机研发、供应链和渠道基础的企业而言,多品类布局有助于分散单一产品周期带来的风险。
侯林对记者分析,IoT品类是手机厂商持续探索的方向,除了传统的智能耳机、智能手表等产品,如智能眼镜、类似大疆 无人机 等产品都可能帮助厂商实现一定突破。
但多元化不会是立竿见影的解法。林科宇对记者指出,IoT业务可以为手机厂商的出货提供一定帮助,但整体缓解作用有限。
对于阔折叠形态,侯林提到,“这类新形态产品对手机厂商会有一定帮助。拿之前的折叠屏来说,虽然发展一直较慢,但即使到今年,全球包括中国手机市场出货量都在下降的阶段,折叠屏手机的市场占比预计仍然是上升趋势。厂商希望阔形态新品能带来类似的帮助。”
林科宇则认为,从初期市场表现来看,这类新形态手机产品表现不错,能够带来一定的增量。但从整个手机市场的大盘来看,其带动作用有限,难以产生显著影响。
供应链的压力与突破
终端市场的变化,已经传导至手机产业链。近期供应链披露的数据显示,手机相关业务受到需求走弱、成本上升和客户调整订单等多重因素影响;与此同时,一些企业在 汽车 、IoT等领域寻得增长,当然,新业务的增势仍待加强。
丘钛科技 发布的月度数据就提供了一种观察视角。2026年9月,公司手机产品销量约5018万件,同比下降19.7%。公司表示,手机产品销量下滑主要与存储芯片涨价影响智能手机需求有关。
相比之下,同月该公司 汽车 产品销量同比增长29.2%,IoT产品销量同比增长4.1%。该公司分析, 汽车 业务增长主要受益于客户项目周期,以及集团应用于智能汽车领域的摄像头模块及 激光雷达 产品销售数量的明显增长;IoT业务增长则是由该集团应用于XR产品及手持影像终端的摄像头模块销售数量较同期稳健增长所推动。
这些数据呈现出一种结构性变化:手机业务仍是重要的规模来源,但汽车和IoT业务正在为部分供应链企业提供新的增长空间。
一位华南手机供应链厂商资深从业者就向21世纪经济报道记者透露, 在小型端侧业务中,公司当前最大收入来源已经不是手机,而是各类IoT产品。
这虽然不能代表手机供应链的全貌,但至少说明,多元化的终端需求正在为手机供应链打开更多突破空间。
当然,跨品类增长需要时间。汽车 电子 项目认证周期较长,客户导入和规模放量并非一蹴而就;IoT市场则相对分散,不同终端的规格、需求和生命周期差异较大。对供应链企业来说,新业务能否真正改善经营,不能只看销量增速,还要观察收入贡献、毛利率、客户集中度以及能否形成持续订单。
手机市场的调整仍在进行。存储和SoC涨价加重了厂商的成本负担,却也把行业原有的结构性问题进一步暴露出来:低价产品的利润空间有限,换机需求缺乏足够强的新 驱动力 ,单纯依赖出货规模的增长模式越来越难维持。厂商向中高端集中、尝试新形态和拓展IoT,是应对压力的不同路径;供应链企业寻找汽车、IoT等新需求,则是在降低对单一市场周期的依赖。
这些调整未必能迅速扭转手机出货量下滑带来的业绩压力,但可能推动产业链重新分配资源。 对终端厂商而言,关键在于能否在提价与需求之间找到平衡;对供应链企业而言,关键则是新业务能否从补充性收入成长为有持续盈利能力的业务。
手机行业的下一阶段竞争,或许不再只是比拼谁能卖出更多设备,而是比拼谁能在更高成本、更谨慎的消费环境下,建立更有韧性的产品和业务结构。
(文章来源:21世纪经济报道)
主题:求索|新股|产业链|基金|手机出货明显下跌背后