
靠狂犬病疫苗撑不住了?净利暴跌72%后,成大生物“换血”押注四价手足口疫苗
靠狂犬病疫苗撑不住了?净利暴跌72%后,成大生物“换血”押注四价手足口疫苗
2026年09月30日 12:04
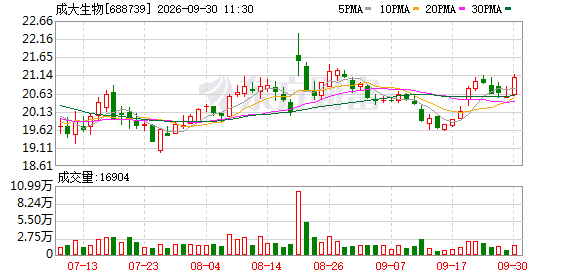
一份4600万元的技术转让合同,摆在了一家净利润刚刚经历“腰斩再腰斩”的 疫苗 企业面前。
近日,狂犬病 疫苗 龙头 成大生物 (688739.SH)公告与维尔泰克(北京)生物技术有限公司签署《重组四价肠道病毒 疫苗 技术转让合同》,受让重组四价肠道病毒疫苗(汉逊酵母)项目全部权益,技术转让费4600万元(含税),依据里程碑达成情况分期支付;标的产品自首次实现销售之日起10年内,公司按净销售额的约定比例向维尔泰克支付销售提成及三档销售里程碑奖励。公告同时披露,公司后续尚需根据研发进展投入临床试验费用及生产设施建设等相关费用,若标的产品研发未达预期或未获批准上市,已支付的技术转让费及相关研发投入存在无法收回的风险。
这笔交易的对价并不算高,但放在 成大生物 当下的业绩坐标中,却显得并不轻松。就在一个月前披露的2026年半年报显示,公司上半年实现营业收入6.77亿元,同比下降4.18%;归母净利润仅3328.06万元,同比骤降72.79%;扣非净利润2683.34万元,同比下降73.69%。而2025年全年,归母净利润已经经历过一轮61.56%的下跌,落至1.32亿元。核心产品人用狂犬病疫苗增长引擎的疲态早已不是秘密。在业绩深度承压的当口,斥资收购一款尚处研发早期阶段的疫苗管线, 成大生物 究竟是在为未来埋下伏笔,还是在焦虑中仓促落子?
狂犬病疫苗“独木难支”
成大生物是一家专注于人用疫苗研发、生产和销售的生物制药企业,2021年在科创板上市,主要在销产品为人用狂犬病疫苗和人用乙脑灭活疫苗。人用狂犬病疫苗“成大速达”自2005年上市后,长期占据国内市场的头把交椅,自2008年起国内市场占有率连续18年位居行业第一。2021年,这款产品贡献了20.87亿元的营收,占总营收比例高达99.94%。那也是成大生物最舒服的时候:一款产品,一个市场,一条曲线。
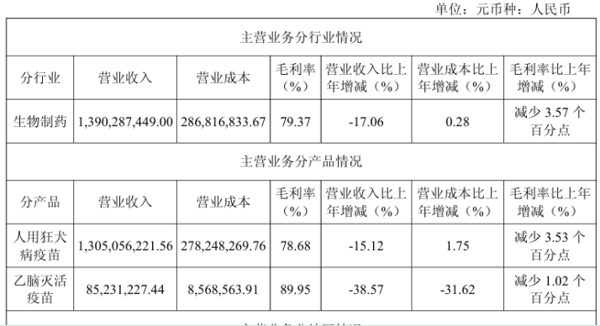 (来源:成大生物2025年年报)
拐点来得悄无声息,却又坚决。2022年,狂犬病疫苗收入降至17.65亿元,占总营收97.25%;2023年继续下滑至16.43亿元,占比93.86%;2024年进一步缩水至15.37亿元,占比91.71%。2025年全年,该产品收入进一步降至13.05亿元,以年报披露的分产品收入数据计算,占总营收93.87%。狂犬病疫苗收入绝对值连续四年下滑,这不是一次性的需求波动,而是一个结构性问题的缓慢显现。
行业供给端的变化是这场失速的底色。国内人用狂犬病疫苗市场已从供不应求转向充分竞争。据Frost & Sullivan统计,截至2025年1月,中国有23种人用狂犬病疫苗已上市,另有19种处于临床开发阶段,国内已有12家企业的人用狂犬病疫苗获得中检院批签发。当市场上挤满了玩家,而需求端的增长又远不如供给端汹涌,价格与份额的争夺便成为常态。
成大生物虽然仍在批签发数量上保持显著优势——2025年全年批签发349批、781万人份,同比增长24%,全球销售量654万人份,同比增长2%,据前瞻产业研究院数据,其签发批次占全国总数的42%,远超第二名山东亦度的14%——但“卖得更多”与“赚得更多”之间的等式,好像正在失效。
进入2026年,失速进一步演变为盈利警报。一季度,公司实现营业收入2.73亿元,同比下降23.73%;归属于上市公司股东的净利润亏损190.77万元,而上年同期盈利7221.80万元,同比由盈转亏;扣非净利润亏损1036.51万元。
而2026年上半年归母净利润仅为3328万元,相比2025年公司实现归母净利润1.32亿元,意味着下半年需要贡献近1亿元净利润,才能在2025年的低基数上勉强持平,压力不言而喻。
不过,经营端并非全是坏消息。2025年,公司人用狂犬病疫苗出口331万人份、同比增长39%,出口规模创 历史新高 。2026年上半年,核心产品Vero细胞人用狂犬病疫苗国内销量结束2021年以来的连续下滑态势,实现同比稳健增长;出口量同比增长11.50%。与此同时,人用二倍体狂犬疫苗于2026年2月获批上市,9月15日首批产品已正式发运上市,公司预计年产能可达1000万剂;四价 流感 疫苗于6月获批,三价 流感 疫苗于7月获批。公司在9月22日业绩说明会上表示,将有序推进二倍体狂苗和 流感 系列疫苗的生产销售,预计未来对营收与利润有积极影响。新产品能否在销售端形成有效增量,将是下半年业绩走向的关键变量。
管线“换血”成色几何
与研发管线密集调整几乎同步,成大生物的治理结构也在经历一场深刻变化。
2025年2月, 辽宁成大 董事会换届,韶关高腾提名4名非独立董事当选,占非独立董事席位半数以上,成为 辽宁成大 控股股东。 辽宁成大 实际控制人由辽宁省国资委变更为无实际控制人,成大生物实际控制人随之变更,该变更于2025年3月完成。韶关高腾通过辽宁成大间接控制成大生物54.67%股权,并触发全面要约收购,要约价格25.51元/股,不以终止成大生物上市地位为目的。治理结构的这一变化,恰与公司研发管线的大幅调整在时间上重叠。
2025年12月,公司公告终止“人用疫苗研发项目”下的5个研发子项目,涉及五价轮状病毒疫苗、ACYW135-Hib联合疫苗等多个品种,终止原因包括“产品难以形成差异化竞争优势”。2026年1月,又终止了b型流感嗜血杆菌结合疫苗(hib疫苗)研发项目,该项目自2018年6月获得临床试验批件,至2025年底完成III期临床阶段工作,累计投入1.61亿元,其中资本化金额8067万元全额计提资产减值准备,直接导致2025年利润总额减少8067万元。六个项目,密集终止,理由集中在“难以形成差异化优势”“不符合行业发展趋势”“联苗替代单苗导致市场空间压缩”。
与此同时,成大生物在另一条线上加速落子。除了本次受让的四价手足口疫苗,2026年上半年,成大生物的人用二倍体狂犬疫苗于2月获批上市,四价/三价流感疫苗于6月和7月相继获批。一边砍掉“看不到差异化希望”的传统疫苗项目,一边收购早期管线、推进已获批新品商业化,成大生物正在经历一场颇为急迫的管线“换血”。
“四价手足口疫苗被选中的逻辑并不难理解。”一位国内疫苗行业的资深从业者告诉《华夏时报》记者,手足口病由多种肠道病毒血清型引起,现有已上市的EV71单价疫苗对CV-A16、CV-A6、CV-A10等血清型覆盖不足,多价疫苗是防控的重要方向。从技术叙事上,这是一款有差异化定位的产品;但从商业化时间表上,它仍处于研发早期阶段。公告本身也未回避风险,明确提示“标的产品尚处研发早期阶段,后续临床试验、注册审批及商业化存在不确定性”。
更大的挑战在于,成大生物同时还在向 创新药 领域延伸。2026年1月,公司公告拟以自有资金10亿元设立全资子公司成大生物创新制药有限公司,专注免疫抗肿瘤、自身免疫性疾病等 创新药 领域,通过自主研发、项目引进与并购等方式拓展管线。
医健管理咨询合伙人曹宁向《华夏时报》记者表示,资本市场对这类“管线叙事”向来有耐心,前提是现金流足以支撑等待。成大生物截至2026年半年末的归属于上市公司股东的净资产为93.37亿元,较期初下降0.18%,资产负债率处于极低水平,账上资金充裕。钱不是问题,问题是时间:一款早期疫苗从技术转让到最终商业化,中间隔着临床、注册、生产、准入的漫长周期,而狂犬疫苗的现金流,还能以现在的速度支撑多久?
(文章来源:华夏时报网)