
1.5亿人蜂拥买理财,为什么到手收益却变薄了?
《投资者网》吴微
低利率、投资收益率低的环境下,银行理财市场仍在扩容,但规模增长却并没有带来收益同步上升。
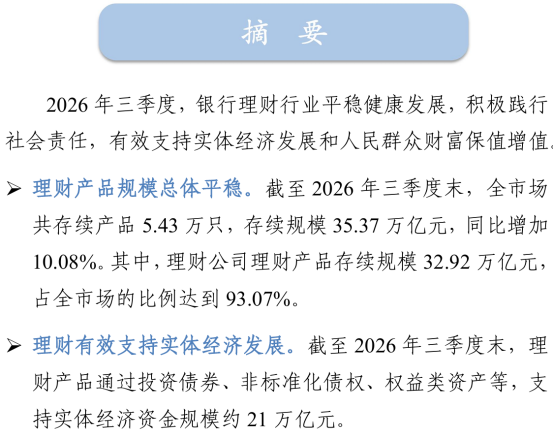
10月21日,银行业理财登记托管中心发布《中国银行业理财市场季度报告(2026年三季度)》(下称《报告》)。《报告》显示,截至三季度末,全市场理财产品存续规模达到35.37万亿元,同比增长10.08%,较二季度末增加1.71万亿元,创下历史新高。另一面,三季度理财产品累计为投资者创造收益1417亿元,低于上年同期的1792亿元。
规模继续增长,收益却有所收窄,折射出银行理财市场正在面对的新局面。 存款利率下行带来的资金再配置需求仍在,但债券收益率走低、权益市场波动以及投资者对净值回撤的敏感,都在改变理财机构的产品安排和投资策略。
资金流向出现新变化
从市场规模看,银行理财在三季度延续了增长态势。 《报告》显示,截至9月末,全市场存续理财产品5.43万只,持有理财产品的投资者数量达到1.55亿个,同比增长11.51%。三季度共有90家银行机构和32家理财公司新发产品1.03万只,募集资金19.09万亿元。
 数据来源:中国银行业理财市场季度报告(2026 年三季度) 推动资金流入的一个重要因素,是存款收益吸引力的减弱。随着银行存款利率多轮下调,部分定期存款到期后需要重新安排去向。对不愿承担较大市场波动、又希望获得一定收益的居民而言,银行理财仍是重要选择。不过,理财产品并非存款的简单替代品,其净值会随底层资产价格变化,收益也不承诺固定。
需要指出的是,近期存款市场也出现了局部“逆势上调”。 8月以来,湖北监利农商银行、蓝海银行等部分中小银行上调了个别定期存款利率,幅度多在5至33个基点;少数民营银行重新推出长期限存款产品。与此同时,部分股份制银行下调了中长期存款利率,国有大行整体变化不大。
业内普遍认为,这属于阶段性、结构性揽储,并非存款利率全面反弹。对理财市场来说,部分中小银行提高长期存款利率,可能吸引重视本金安全、能够接受较长期限的资金,压缩理财产品相对存款的收益优势;但尚不足以扭转整体配置趋势。
在银行理财市场,市场的主体也在进一步集中。 截至三季度末,银行旗下理财公司存续产品规模达到32.92万亿元,同比增长12.43%,占全市场规模的93.07%;银行机构自营理财规模则降至2.45万亿元,同比下降14.04%。理财子公司负责产品研发和投资管理,银行则依托客户、网点和线上渠道开展销售,专业分工日益清晰。
跨行代销也在扩展。截至9月,全市场已有710家机构代销理财公司产品,较上年同期增加127家。这意味着理财子公司的客源不再局限于母行,也为中小银行继续参与财富管理提供了路径。
底层资产收益空间收窄
从产品结构看,稳健仍是银行理财的主色调。 《报告》显示,截至三季度末,固定收益类理财产品存续规模为34.17万亿元,占比96.61%;混合类产品规模为1.07万亿元,占比3.03%;权益类产品仅0.11万亿元,商品及金融衍生品类0.03万亿元。
主题:市场