
天津银行罚单与业绩“齐飞”,9月两度领罚、净利下滑8%
天津银行罚单与业绩“齐飞”,9月两度领罚、净利下滑8%
2026年10月08日 17:42
来源:
理财周刊-财事汇
2026年9月的 天津银行 (01578.HK),颇有些“多事之秋”的意味。一边是监管罚单接连落地,一边是中期业绩营收净利双降。对于一家正全力冲刺“万亿资产俱乐部”港股城商行而言,这个秋天来得有些冷。
据公开处罚信息,9月4日, 天津银行 济南分行因违反信用信息提供相关管理规定,被中国人民 银行 山东省分行罚款98万元;9月11日, 天津银行 北京分行因贷款风险分类不准确、贷后管理不到位,被监管部门罚款120万元,相关责任人魏京京被警告并罚款5万元,周峰、李大伟分别被警告。
从机构到个人,年内罚没超800万元
若把时间拉长到整个2026年,天津 银行 体系的处罚密度更显扎眼。据企业预警通统计,截至9月17日,机构罚单7张,机构罚款合计772.84万元,12名个人被追责、个人罚款合计33万元,机构与个人罚没金额合计805.84万元。
整体来看,天津 银行 2026年的机构罚单,覆盖了账户管理、征信报送、信贷分类、代销“双录”、信息系统报送等多个条线。其中,成都分行因违反账户管理规定被罚379.84万元,为年内单笔最高机构罚款;北京分行因贷款风险分类不准确、贷后管理不到位被罚120万元;济南分行因违反信用信息提供管理规定被罚98万元;天津银行总行因贷款“三查”不尽职、员工管理不到位及员工从事违法活动、未按规定报送案件信息被罚90万元,员工朱洪海被禁止从事银行业工作12年;另外有天银金融 租赁 因 租赁 业务“三查”不到位、 租赁 资产分类不准确,被罚50万元。
据公开信息统计,2026年上半年,中国人民银行、国家金融监督管理总局及国家外汇管理局系统对银行机构及从业人员合计开出罚单2946张,罚没金额约10.14亿元,罚没金额同比增长50.36%
更关键的变化是监管思路本身:从“罚机构”转向“穿透到罚人”。“双罚制”常态化下,天津银行年内已有12名个人被追责,其中包括一名被禁止从事银行业工作12年的前员工。
中报拆解:息差逆势上扬难掩营收净利双降
罚单反映的是“过程”问题,而业绩报告则让市场的担忧落在了纸面上。
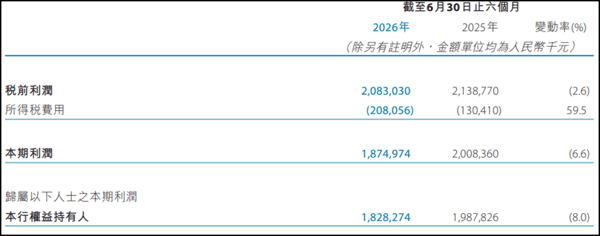
中期业绩报告显示,2026年上半年,天津银行实现营业收入85.00亿元,同比下降3.7%;净利润18.75亿元,同比下降6.6%;归属于母公司股东的净利润18.28亿元,同比下滑8.0%。在27家A股上市城商行、农商行中,25家实现归母净利润同比增长,仅 贵阳银行 和 兰州银行 出现下滑。作为港股上市银行,天津银行同期营业收入、净利润及归母净利润却均出现下降,其业绩表现与A股上市城农商行的整体增长图景形成明显反差。
 图片来源:公司2026年中期业绩报告
拆开来看,问题主要出在哪里?
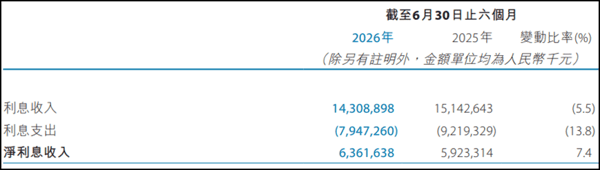
负债端成为天津银行上半年业绩中为数不多的亮点。2026年上半年,该行实现净利息收入63.62亿元,同比逆势增长7.4%;净息差1.49%,同比提升0.02个百分点,在行业净息差降至1.41%(国家金融监督管理总局披露的2026年二季度商业银行口径)的背景下,这一逆势回升实属难得。背后是“存款攻坚战”的兑现:付息负债付息率1.82%,同比下降39个基点;存款平均付息率1.87%,同比下降37个基点。成本收入比由上年同期的22.10%升至22.76%,同比提高0.66个百分点;但较2025年末下降4.90个百分点。
 图片来源:公司2026年中期业绩报告
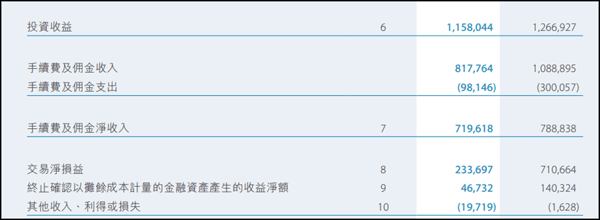
但非息收入的塌方,在很大程度上抵消了净利息收入的增长。2026年上半年,天津银行手续费及佣金净收入7.20亿元,同比下降8.8%;交易净损益2.34亿元,较上年同期的7.10亿元下降67.1%,主要由于市场波动导致交易净收益减少。这并非新故事——2025年全年,该行非利息收入约45.07亿元,同比下降18.5%,其中手续费及佣金净收入11.85亿元,同比下降29.45%,创下近年来最低水平。收入结构的“单腿走路”,使业绩对利率环境、市场交易及资本市场波动更加敏感。
 图片来源:公司2026年中期业绩报告
规模上,“万亿冲刺”在二季度踩了刹车。截至2026年6月末,天津银行总资产9695.06亿元,较2025年末下降1.3%;存款5436.16亿元,仅较年初增长0.5%。同期 江苏银行 集团资产规模达到5.61万亿元, 渤海银行 集团资产规模首次突破2万亿元。与两家同类机构相比,天津银行不仅未进一步逼近万亿元,资产规模反而出现阶段性收缩。
不良贷款率与关注类贷款双双攀升
如果说业绩下滑是“面子”问题,资产质量则是“里子”考验。
截至2026年6月末,天津银行不良贷款率1.77%,较年初上升0.07个百分点;拨备覆盖率170.23%,较年初下降1.33个百分点。同期 成都银行 不良贷款率仅0.68%,为上市城商行中较低水平; 杭州银行 、 成都银行 拨备覆盖率分别达到471.96%和426.06%, 苏州银行 、 宁波银行 、 齐鲁银行 也均超过350%。相比之下,天津银行170.23%的拨备覆盖率明显偏低,风险抵补能力相对有限。
更深层的隐忧藏在细项里。天津银行关注类贷款从2026年年初的171.5亿元攀升至2026年6月末的196.2亿元,占比从3.47%升至4.01%。不良贷款率与关注类贷款占比的双双上升,意味着仍有部分贷款处于风险迁徙过程中。监管罚单反复涉及贷款“三查”不尽职、贷后管理不到位和贷款风险分类不准确,与关注类贷款、逾期贷款及不良率上升形成一定呼应。
从业务结构看,零售端风险释放尚未结束。2026年上半年末,该行个人贷款不良率已升至5.77%,较年初抬升1.13个百分点——要知道2022年至2024年该行个贷不良率分别为1.95%、2.46%、2.84%,2025年更是一度跳升至4.64%。并且个人贷款不良总额达到38.16亿元,更是创下近年来新高。对公端,制造业贷款不良率上行至8.84%,成为主要风险点;河北、上海分支机构不良率也明显偏高。
在罚单与业绩之外,资本市场的投票也很诚实。
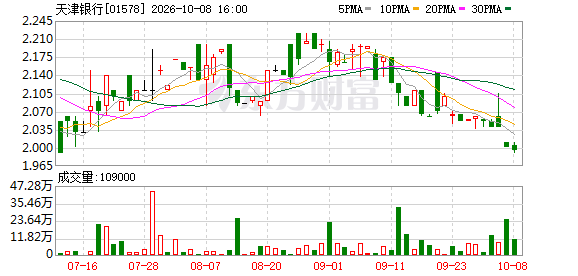
截至2026年9月22日,天津银行H股收报2.10港元/股,52周区间1.94—2.724港元,以当前收盘价计算,股价较52周高点2.724港元低约23%;市净率仅约0.15倍,总市值不足130亿港元,尚不及高峰期的零头——要知道其2016年3月登陆港股时的发行价是7.39港元,当前股价2.10港元,仅相当于发行价的28%左右,“深度破发”已成常态。
平心而论,年内超800万元的罚没金额,对一家年营收近170亿元的银行不构成直接财务冲击。但处罚金额只是显性成本,罚单所指向的问题更值得关注:从总行到分支机构,贷款“三查”、贷后管理、风险分类、案件信息报送、征信及账户管理等基础环节均出现违规。同类问题多次发生,说明部分分支机构和业务条线的合规执行、岗位制衡及整改闭环仍需强化。
监管处罚所指的贷款风险分类、贷后管理及贷款“三查”问题,与关注类贷款占比上升、个人贷款不良率走高、拨备覆盖率低于头部同业等现象,在方向上存在关联。二者共同说明,天津银行在资产质量管理与基础内控执行上仍面临压力。
对天津银行而言,较之尽快迈入“万亿元资产俱乐部”,更重要的是把新增风险识别、存量资产分类、贷后管理、不良处置及内控整改做实。规模扩张可以放慢节奏,但风险暴露往往具有滞后性;市值波动可能修复,客户与市场对机构的信任一旦受损,恢复成本则更高。
(文章来源:理财周刊-财事汇)