
上市银行珠三角半年考:规模稳增,业绩分化,资金投向更“新”
上市银行珠三角半年考:规模稳增,业绩分化,资金投向更“新”
2026年10月08日 16:06
2026年上市 银行 中报披露季落幕,数据显示,珠三角仍是上市 银行 竞逐的重要区域,而规模、利润与资金投向,正在呈现不同的变化。
南方财经记者梳理5家国有大行和7家股份制 银行 半年报披露的珠三角及海西区域(以下简称“区域”)数据发现,截至6月末,在披露区域资产数据的11家银行中,除 光大银行 未披露可比数据外,10家中有9家较上年末继续扩表。但从利润来看,规模扩张并未在所有银行中同步转化为业绩增长。
需要说明的是,在上市的15家国有大行和股份制银行中, 中国银行 、 平安银行 、 华夏银行 未在半年报中单列珠三角及海西区域数据,这三家与本次统计口径不一致,故未纳入。
从资产规模到利润表现,再到信贷投向,半年报勾勒出银行在珠三角及海西区域的经营图景:规模仍在增长,银行之间的业绩表现有所分化,金融资源也正更多流向新的产业增长点。
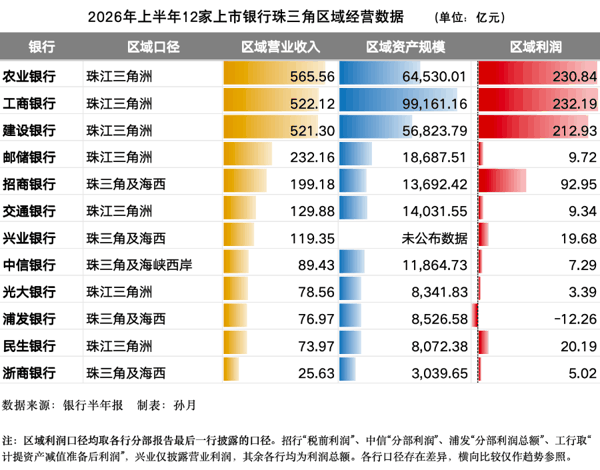 规模持续增长,股份行资产增速不逊大行
从整体情况看,多数银行珠三角及海西区域资产仍延续规模增长趋势。
与上年末相比,在有可比数据的10家银行中,有9家区域资产规模实现增长,仅 民生银行 微降2.75亿元。
截至6月末, 工商银行 珠三角区域资产达99161.16亿元,在12家银行中稳居规模榜首。5家国有大行中, 农业银行 以64530.01亿元次之, 建设银行 56823.79亿元、 邮储银行 18687.51亿元、 交通银行 14031.55亿元依次排后。
股份行整体规模仍与国有大行存在差距,但部分银行的资产规模增速已跑在前面。
招商银行 资产规模以13692.42亿元居股份行首位,距 交通银行 仅差339.13亿元,是股份行中最接近国有大行的一家; 中信银行 、 浦发银行 、 光大银行 、 民生银行 、 浙商银行 区域资产分别为11864.73亿元、8526.58亿元、8341.83亿元、8072.38亿元和3039.65亿元。 兴业银行 未披露区域资产数据。
从增速看,上半年区域资产扩张最快的是 工商银行 ,较上年末增长8.66%。值得注意的是,股份行的扩表速度并不逊色于部分国有大行。 浙商银行 6.23%的增速已超过 邮储银行 、 农业银行 和 建设银行 ,这三家国有大行的增速分别为5.33%、4.85%、3.81%; 中信银行 区域资产增长4.61%,同样高于 建设银行 。
资产规模延续扩张的同时,银行区域业务的营收与利润却呈现出不同走势。
上半年,12家银行中有8家区域营业收入实现同比增长。其中,5家国有大行有4家增长: 农业银行 、 工商银行 、 建设银行 和 交通银行 区域营业收入同比分别增长1.90%、5.86%、6.33%和4.95%。 邮储银行 则由上年同期的234.27亿元微降至232.16亿元。
股份行中, 招商银行 、 浦发银行 、 兴业银行 和 中信银行 等4家实现营收增长。其中, 招商银行 区域营业收入199.18亿元,同比增长10.36%,规模已超过 交通银行 ; 浦发银行 增至76.97亿元,同比增长22.57%,增幅居12家银行之首。
但营收增长并非都转化为利润增长,例如,上半年浦发银行利润总额由上年同期盈利21.68亿元转为亏损12.26亿元。 光大银行 、 民生银行 和 浙商银行 的区域营业收入则较上年同期回落。
从利润表现看,区域业务的分化仍在延续。
国有大行仍相对稳健。5家国有大行中,4家区域利润实现增长。 工商银行 、 农业银行 、 建设银行 区域利润均超210亿元,同比分别增长6.09%、15.40%和16.98%。
交通银行 则出现较大变化。该行珠三角区域利润总额由上年同期亏损38.30亿元转为盈利9.34亿元,是12家银行中唯一由亏转盈的银行。 邮储银行 则由52.16亿元降至9.72亿元,同比下降81.36%,为国有大行中降幅最大。
股份行的利润表现则明显分化。7家股份行中,仅 招商银行 和 中信银行 实现增长: 招商银行 税前利润同比增长58.16%, 中信银行 分部利润增至7.29亿元,同比增长69.14%。
其余5家均有所下滑。除浦发银行由盈转亏外, 兴业银行 、 民生银行 、光大银行和 浙商银行 的区域利润也出现同比下滑。
贷款向珠三角集中,金融加码新赛道
上半年,各上市银行贷款资源仍继续向珠三角等重点区域集中。
从区域贷款占比看,截至6月末,股份行对珠三角及海西地区的贷款配置相对更高。其中,兴业银行占比最高,珠三角及海西地区贷款占全行贷款的21.21%; 招商银行 为18.76%。 民生银行 、光大银行和 中信银行 区域贷款占比分别为15.92%、15.57%和14.34%;浦发银行、 浙商银行 分别为12.91%和11.59%。
国有大行的区域贷款占比则较为接近。其中, 建设银行 最高,为15.52%, 农业银行 、 工商银行 分别为15.30%和15.10%, 交通银行 、 邮储银行 分别为13.45%和12.56%。
从上半年新增贷款看,国有大行继续保持较大投放力度。建设银行珠三角贷款增加2511.64亿元,居5家国有大行之首; 农业银行 、 工商银行 分别增加2121.48亿元和2069.09亿元, 邮储银行 、交通银行分别增加800.28亿元和540.05亿元。
股份行的新增贷款也保持增长。兴业银行珠三角及海西地区贷款增加556.43亿元,招商银行增加382.58亿元,浦发银行增加260.97亿元,中信银行增加143.73亿元; 民生银行 、 浙商银行 和光大银行分别增加125.67亿元、123.95亿元和95.34亿元。
招商银行在半年报中明确写道:“报告期内,本集团新增贷款主要投向长三角、环渤海、珠三角等区域”,并表示“持续推动长三角、珠三角、海西和成渝等区域的重点分行加快发展”。民生银行披露,其珠三角地区贷款总额在八大区域分部中位列前三;兴业银行称公司贷款“投向主要分布在长三角、珠三角及海西、西部、环渤海等地区”。
科技金融是落子最重的一块。其中,中信银行披露,其全资子公司信银金融资产投资有限公司(信银金投)已成立,注册资本100亿元,主营市场化债转股业务,报告期内聚焦 人工智能 、 新能源 、 新材料 、集成电路、高端制造等硬科技赛道。报告期内,信银金投实现营业收入1.4亿元,净利润0.72亿元。
围绕“国际科技创新中心”的布局同步展开。工商银行称已形成服务北京( 京津冀 )、上海(长三角)、粤港澳大湾区“三大国际科技创新中心”工作方案;建设银行表示加大三大国际科技创新中心建设力度;兴业银行把支持粤港澳大湾区国际科技创新中心写入经营重点,并加快北京、上海、长三角、大湾区、福建“两城三区”业务拓展。
产品端同样有新进展。在广东,浦发银行深圳分行“腾飞贷”等8个创新做法入选人民银行推广案例。
跨境业务上,交通银行在广东成功上线自由贸易账户(FT账户),实现FT账户体系全国试点区域全覆盖。浦发银行广州分行陆续落地分行首笔自贸国际信用证开立、自贸国际福费廷、FT船舶购置跨境 租赁 等业务。通道端,建设银行支持客户通过自由贸易试验区FT账户、自由贸易港EF账户、经多边央行 数字货币 桥办理跨境业务,上半年货币桥交易规模超500亿元。
绿色金融方面,首单业务密集落地。
交通银行在报告期内落地了广东省首批内河客运船舶转型金融贷款,其深圳分行在中国人民银行深圳市分行指导下发布《2025年度自然相关财务信息披露(TNFD)报告》,成为深圳市率先参照TNFD框架和人民银行《金融机构可持续信息披露指南(试用稿)》完成自然相关风险评估与披露的金融机构;邮储银行广东省分行创新推出全省首笔水生态VEP(特定地域单元生态产品价值)收益权质押融资模式,发放全省首笔1.14亿元生物多样性金融贷款。
数字金融方面,农业银行在广东、浙江、江苏等地落地 数字人 民币预付资金监管项目,覆盖教培、养老、医疗等民生行业,累计管理预付资金超38亿元。
展望下半年,对深耕珠三角的银行而言,竞争将不再只是比拼贷款规模,而是看谁能更精准地将金融资源投向产业升级、科技创新、绿色转型和跨境贸易等新增长场景。
(文章来源:21世纪经济报道)
主题:上市银行珠三角半年考