
白酒归来!贵州茅台重回1300元高盛重申买入茅台
白酒归来!贵州茅台重回1300元 高盛重申买入茅台
2026年10月15日 17:49
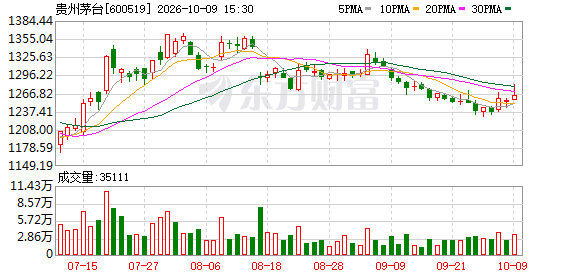
10月15日,A股 白酒 板块逆势走强, 皇台酒业 实现3天2板, 金种子酒 、 金徽酒 、 山西汾酒 、 今世缘 等跟涨。
值得注意的是, 贵州茅台 股价再次站上1300元关口,收盘报1312.97元/股,涨幅2.1%,总市值约1.64万亿元。
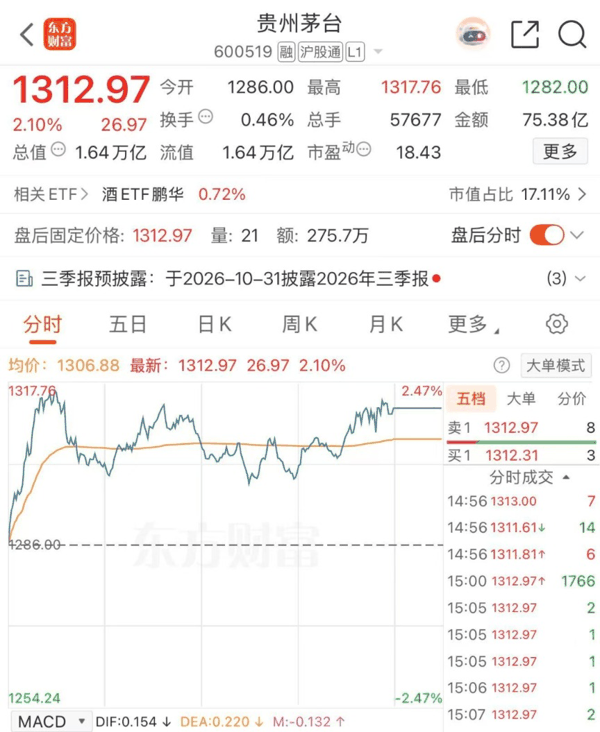 事实上, 白酒 板块自2021年2月以来持续下行,申万 白酒 指数自高点回调已经超过60%。业内人士认为,近期白酒反弹,更多反映出市场对行业去库存、批价企稳和龙头公司股东回报能力的重新定价。
高盛 重申买入茅台
近日, 高盛 在最新研报中表示,随着行业情绪改善,预计2026年三季度白酒行业趋势将较二季度环比改善,但在终端需求低迷、政策及宏观因素仍存不确定性的背景下,企业更看重渠道健康,而非追求短期出货。
研报重申对 贵州茅台 的“买入”评级。
高盛 预计,尽管三季度比较基数偏低,但覆盖企业的销售额和净利润平均同比分别下降6%和7%,而二季度分别下降17%和20%。
展望2026年四季度,高盛预计白酒板块将继续分化。得益于基数偏低的推动,覆盖企业营收平均同比降幅有望从三季度的6%收窄至1%,净利润则从下降7%恢复至同比增长13%。但潜在需求复苏仍受到宏观环境、政策因素及企业持续出货自律的制约。
个股方面, 贵州茅台 是高盛在白酒领域的首选。高盛认为,消费支出正进一步向头部品牌集中,贵州茅台凭借富有韧性的品牌资产、相对稳定的批价以及不断提高的直销渠道贡献,有望在行业分化中表现出众。 今世缘 则得益于相对健康的渠道库存状况和较低的比较基数,预计三季度业绩表现将超越大多数区域性酒企。
白酒进入“分红时代”
经过连续多年调整,白酒板块估值已回落至近二十年低位。Wind数据显示,中证白酒指数的最新市盈率(TTM,下同)约为19.78倍,远低于27.65倍的中位数,分位点为20.33%。
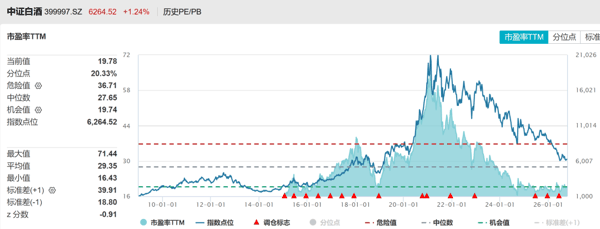 在估值下行的同时,白酒行业正全面进入“分红时代”,股息率持续提升。
上证报记者统计显示,18家A股白酒企业(剔除 顺鑫农业 )自上市以来累计现金分红约7463.27亿元,同期再融资(含增发、配股和可转债)规模约200亿元,历史分红金额相当于再融资的37倍。
此外,白酒板块积极回购公司股份,上市至今已回购金额累计约为137亿元,股东回报力度持续提升。
贵州茅台是其中的典型代表。2025年,公司全年派现650.33亿元,分红比例达79%,在2025年A股所有上市公司中分红总额高居第七位,是非金融企业里的前三水平;按每手分红计算,每持有100股可分得2802.42元,高居A股榜首。
上市25年以来,贵州茅台累计分红已突破4011亿元,而上市至今从未进行过定增、配股等任何形式的再融资,是全市场为数不多“只回馈、不伸手”的龙头企业。
除了分红,贵州茅台又推出注销式回购。先后两轮回购落地,累计投入资金近90亿元,买回来的股份全部注销,直接减少总股本、增厚每股收益。
目前,中证白酒指数股息率达4.64%,在A股板块中处于较高水平。其中, 泸州老窖 、 五粮液 股息率分别为8.22%和7.28%,位居前列; 山西汾酒 、 古井贡酒 股息率均超过5%;贵州茅台、 今世缘 等多家酒企股息率均超过4%。
以上数据显示,白酒企业并非是依赖资本市场不断“输血”的公司,而是具备较强的长期创造现金能力,并通过“真金 白银 ”回馈股东。
(文章来源:上海证券报)