
十大机构论市:低点已确认“阻断式反弹”开启
十大机构论市:低点已确认 “阻断式反弹”开启
2026年11月08日 18:18
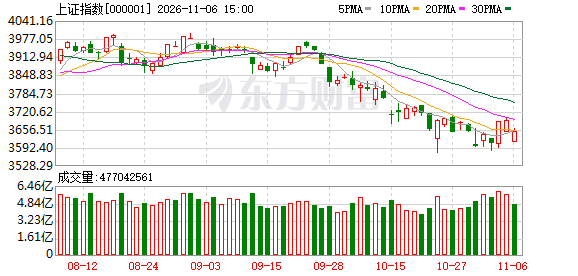
本周沪指上涨1.39%,深证成指上涨3.16%,创业板指上涨2.14%。下周A股将如何运行?我们汇总了各大机构的最新投资策略,供投资者参考。
浙商策略:“阻断式反弹”开启 低点已确认、继续看反弹
随着本周市场大幅反弹“阻断”9月以来的颓势,本轮市场低点大概率已经确认,后续有望继续反弹。其中,前期跌幅较大的创业板指已经完成一轮完整的下跌结构并伴随60分钟MACD底背离确认,若再跌至本周低点之下则大概率触发日线MACD底背离和空头陷阱;上证指数也在各级别上出现完整的底部结构,一旦新低就会出现日线MACD底背离;同期,港股市场也同步反击,恒生指数已经修复至9月中旬点位,而恒生科技在经历12周的调整后,也出现了大级别底部的迹象。总体来看,本周“阻断式反弹”的出现,大概率确立了市场的阶段性低点,后续仍有希望继续震荡反弹。
国泰海通策略:美国中期选举落地 建议均衡配置
建议11月权益配置权重为45.00%:标配A股(7.50%),标配美股(20.00%)。权益资产中,(1)稳市场政策与充裕流动性托底,A股运行中枢或以震荡为主,建议标配A股。微观交易结构指标显示当前投资者过度悲观,市场波动或阶段性提供交易窗口。战术性配置宜侧重把握市场风险偏好的修复窗口,后续仍需观察成交能否持续回暖、指数能否企稳,以确认反弹的力度与持续性。(2)美国经济韧性较强,受地缘政治冲击相对较轻,企业盈利预期或仍支撑美股中枢震荡上行,建议标配美股。美国企业整体盈利较强,或支持美股运行中枢,但近期对AI产业前景的质疑促进了美股内部的结构调整。美股当前对宏观流动性预期的波动相对钝化,微观交易结构在调整后得以稳固,估值相对合理,进一步下行的空间或有限,波动将提供“buy the dip”配置机会。
中国银河策略:政策托底与外部博弈交织 后市如何看?
经过前期筹码消化,市场进一步回调空间有限,后续反弹持续性仍需观察量能表现,震荡蓄势、结构性轮动预计仍是短期基调。外部来看,美国中期选举靴子落地,前期交易的不确定性有所缓释,美债收益率和美元指数上行压力缓和,能源风险溢价短期回落。但外部扰动并未完全出清,仍需重点跟踪三大风险变量:一是选后地缘局势演化,美伊双方在核心分歧上仍未弥合,在中选结果落地到明年初新国会就职前,短期仍有冲突升级风险;二是美联储12月加息预期升温,美债收益率或维持高位震荡格局;三是市场担忧美国AI 数据中心 建设面临更严格的监管和审批约束,科技板块波动或有加大。
申万宏源策略:讨论反弹结构
一股反弹自有其规律。本周低点,短期性价比已处于历史极高值。同时,各类资金均有所减仓,过去两周企业年金、固收+、 银行 理财等资金,净值回到盈亏平衡线附近的比例增加,集中触发被动减仓。资金负循环压力释放后,短期重建资金平衡的条件改善。而本周宽基ETF净流入创10月以来新高,稳定资本市场预期政策进一步发力,构成反弹的资金基础。另一边,科技赛道基本面逆风,短期筹码结构承压。暂时无法把反弹推演为更大级别的机会。先做好大波段调整中的超跌反弹。
光大策略:外部扰动与政策托底拉锯 市场或震荡筑底
受市场风险偏好抬升影响,本周A股市场出现上涨。受市场情绪好转、风险偏好抬升影响,本周A股市场出现上涨,主要宽基指数普遍上涨。短期来看,市场或进入筑底蓄势阶段。目前市场最核心的问题是AI资本开支持续性短期无法证伪、经济基本面弹性有限,因此指数缺乏反转条件;但美国中期选举后地缘缓和预期带来的国际油价回落、中长期资金的积极托底、国内稳市场政策的持续加码,可能会催生一些阶段性的反弹行情。整体来看,市场大概率将进入筑底蓄势阶段。
国信策略:反弹的持续性和关注点
当前市场处于反弹初期,海外AI叙事及中东局势等扰动也要密切关注。10月以来海外谷歌、 英特尔 等科技企业业绩不佳,市场对AI乐观叙事的信心有所动摇。民主党在美国中期选举中的占优格局也使得市场预期美国 数据中心 建设可能放缓,对AI硬件板块盈利预期造成扰动,本周费城 半导体 指数最大回撤17.4%,短期海外科技股波动对A股可能存在扰动。此外,当前美伊双方在霍尔木兹海峡通航等问题上仍有分歧。11月5日,特朗普表示将很快决定是否进一步采取军事行动。因此,接下来仍需关注美伊斡旋进展,以及油价和加息预期变化对A股反弹节奏的扰动。
国金策略:市场重构的开始
考虑到中国资产内生的稳定性依然牢固,叠加近期维稳政策力度的加强,中国资产的吸引力正在加强。AI减速下资本成本下降之路已经清晰,前半段冲击来自于资本回报的同步下降,后半段全球将迎来机遇。部分业绩韧性与边际改善信号已经出现,我们建议从宏观+行业两条线上寻找防御配置线索。具体配置建议:第一,美国实际利率见顶回落, 黄金 有望迎来机遇,后续关注美伊地缘烈度是否回升,然而中期的底部正在确立;第二,对于能源链( 煤炭 ,石油,油运)而言,短期价格下跌后的压力测试期过后,将继续受益于全球对能源的补库需求,事实上能源链本身也是资本成本波动与地缘冲突下的韧性资产;第三,财报视角下建议关注:①高景气延续: 医疗服务 、 航运港口 ,以及有色、化工中的细分领域等;②困境反转策略:纺织服装的细分领域,以及 造纸 、 炼化及贸易 、 医疗器械 、 快递 、乳制品等。
华金策略:大级别底部形成的条件
复盘历史,A股大级别底部出现主要受重大政策出台、估值情绪极低、基本面改善等因素驱动。(1)2005年以来A股大级别底部出现11次;每次大级别底部出现前往往先出现政策底,政策底到大级别底部出现平均需37.3个交易日。(2)A股大级别底部出现主要受重大政策出台、估值情绪极低、基本面改善等因素驱动。一是重大政策出台是驱动A股大级别底部出现的核心因素:如2005年4月的股权分置改革政策,2008年11月的“四万亿”政策,2016年1月的供给侧改革政策,2018年11月的民营企业家座谈会,2024年9月24日一揽子重磅政策等。二是估值情绪处于极低水平也是促成A股大级别底部的重要因素:上证综指市盈率历史分位数多降至20%以下,全部A股200日均线以上个股占比多在10%以下,上证综指换手率多在0.6%以下。三是基本面改善对A股大级别底部形成也有一定的推动作用。
华安策略:悲观情绪过度反应后 反弹仍在
考虑到美国AI禁令落地难度大,科技板块过度恐慌情绪有望得到快速修复,并且11月起机构年末排名冲刺和春节躁动预期提前有助于凝聚市场共识,叠加潜在催化事件如监管坚决稳定资本市场的态度举措、APEC峰会、年末中央经济工作会议预期等,年末超跌反弹行情正在展开。此外根据成长产业景气周期投资节奏框架所示,11月起科技将进入第二阶段的尾声加速上涨期,且类似情形下,按过往规律该上涨期预计将出现持续时间在1个月左右,成长风格15%、主线行业20%左右涨幅且产业主线表现领先的机会。因此配置思路上,继续布局年末超跌反弹行情即第二阶段尾声加速上涨行情,算力硬件即AI上中游环节将是最重要的方向,此外部分具备强催化或者强景气支撑的品种也具备较强α支撑,如 农产品 链条。同时提醒红利类避险资产在市场波动减弱、股息率消化至临界点,性价比已然较低。
东吴策略:关注AI下游和低位价值方向
随中选等不确定性落地,我们认为A股在指数层面将迎来量价温和回升的反弹。目前海外AI基建链叙事逆风较难证伪,超额抓手或更多在于AI中下游应用层“0-1”和“1-10”的成长性方向,以及AI链之外的“低位+预期改善”板块如内需、 军工 等。中长期维度现金流红利类价值资产或成为重要的绝对收益胜负手。同时我们对A股算力硬件板块并不悲观,相关环节已先于海外定价潜在利空、下行风险得到约束,在美国新国会就任前的“跛脚鸭”窗口,国产算力链相比海外算力链在产业逻辑层面更具优势。
(文章来源: 东方财富 研究中心)