
申万宏源策略:梳理26 Q 4值得关注的事件窗口
申万宏源策略:梳理26Q4值得关注的事件窗口
2026年09月27日 14:0
申万宏源
一、短期市场对石油价格、美债收益率和美联储加息预期敏感度仍较高。中期展望不变,科技和非科技都还无法成为重建大波段行情的结构主线,坦然面对暂时找不到突破方向的阶段。26年剩余时间的基调偏向于震荡休整期。
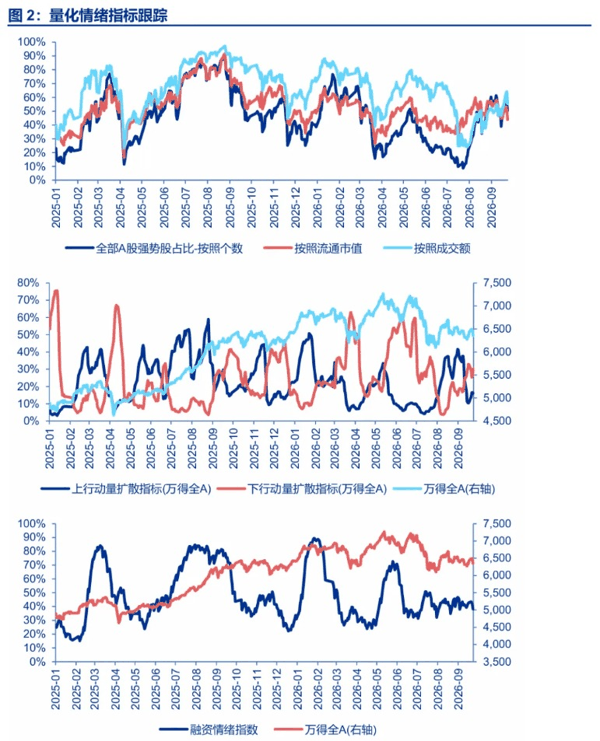
本周美联储加息预期上修,市场调整;美伊冲突缓和、油价调整,市场反弹。短期市场涨跌与石油价格、美债收益率和美联储加息预期仍高度相关。这与我们推演的市场主要矛盾基本一致。高美债收益率背后的中期问题客观存在(美国财政纪律偏弱,央行储备资产分流,日本经济循环脆弱性),但与中期问题相匹配的中期政策应对尚未出现。美联储加息不是中期问题的解,反而可能加剧中期风险担忧。国内经济26Q3相对26Q2边际改善,但A股业绩验证可能是26Q2额外高增,26Q3显著回落。同时,短期政策执行改善,但年底政策布局还有待观察,27年是重要大会年,历史没有明显强刺激经验。这样的组合下,科技和非科技短期内,都还无法重建大波段行情的结构主线。26年剩余时间的基调偏向于震荡休整期。
 二、梳理2026年四季度值得关注的事件窗口:1. 26Q4-27H1是全球政治周期关键窗口,26Q4关注巴西大选、以色列议会选举和美国中期选举。2. 26Q4国内政策布局期:五中全会、中央经济工作会议,关注各地 房地产 政策增量布局。3. 科技产业催化层面,重点关注A股三季报期业绩消化估值初步到位,海外AI链四季度业绩验证。
梳理国庆假期后,可能对市场走向产生显著影响的事件窗口。首先,26Q4-27H1是全球政治周期的关键窗口。26Q4关注:1. 10月巴西两轮大选,关注右翼亲美总统上台可能性。2. 10月以色列议会选举,反对派同样右翼,对伊朗和真主党同样强硬,但政策受极右翼裹挟程度降低。3. 11月美国中期选举,仍提示美股在中期选举前调整,中期选举后反弹的经典日历效应。
同时,26Q4是国内政策增量布局的关键窗口,按照历史经验,26Q4可关注:1. 二十届五中全会,人事改选方向可能初步验证。2. 中央经济工作会议,26Q3主要是存量政策的加码执行,年底可能才是增量政策布局窗口。3. 房地产 销售新规落地后,26Q4是各地方增量刺激政策布局 + 存量问题化解的关键窗口。
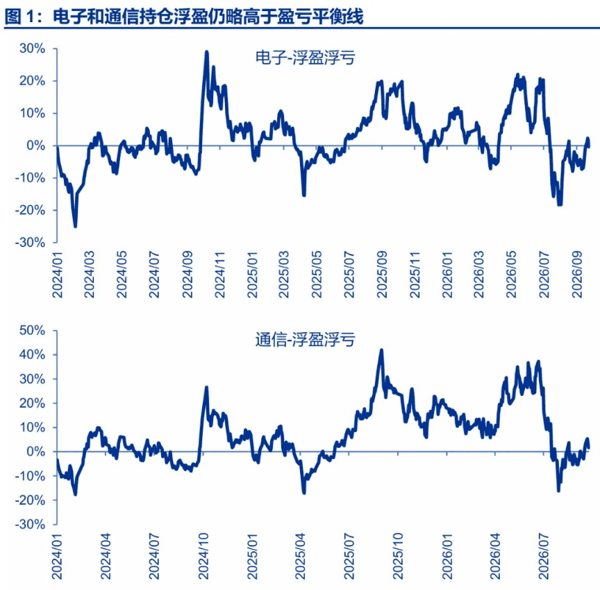
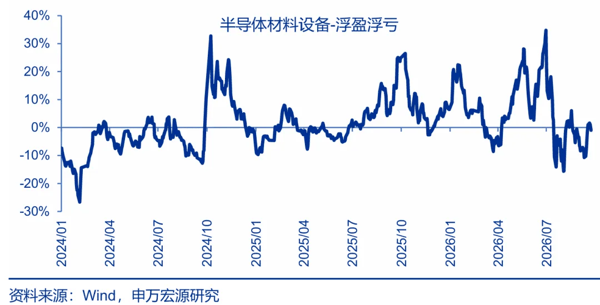
科技产业层面,26Q4 A股和美股业绩验证依然重要。10月A股三季报验证, 通信 和 电子 业绩消化估值初步到位,10月后可能演绎AI龙头分化走强 + 科技主题重新活跃的行情。四季度美股科技股业绩验证依然重要,重建大波段上涨行情级别的产业催化,需要打开ARR上行空间,AI链资本开支预期重新上修,最终带来新的算力通胀线索。另外,CSP龙头现金流压力的验证,直接对应着,市场对算力通胀利润再分配压力担忧。
三、当下有效的AI链审美不变:1. 少数基本面预期能够超过6月底的方向(CPO和GPT 6催化产生的少数新算力通胀, PCB 产业链顺价等)。2. 27年景气相对26年继续改善的,是10月底三季报验证,业绩消化估值后,可能分化走强的方向。重点关注存储、高端CCL、 PCB 和电容。3. 重视科技和非科技的主题投资。
当前神似14年上半年,短期调整,中期震荡休整波段延伸。需更加重视科技和非科技主题。科技主题演绎,是酝酿新阶段投资主线的过程。短期市场逆风,市场对AI产业进步的挖掘并不充分。这为后续反弹阶段的主题轮动保留了空间。
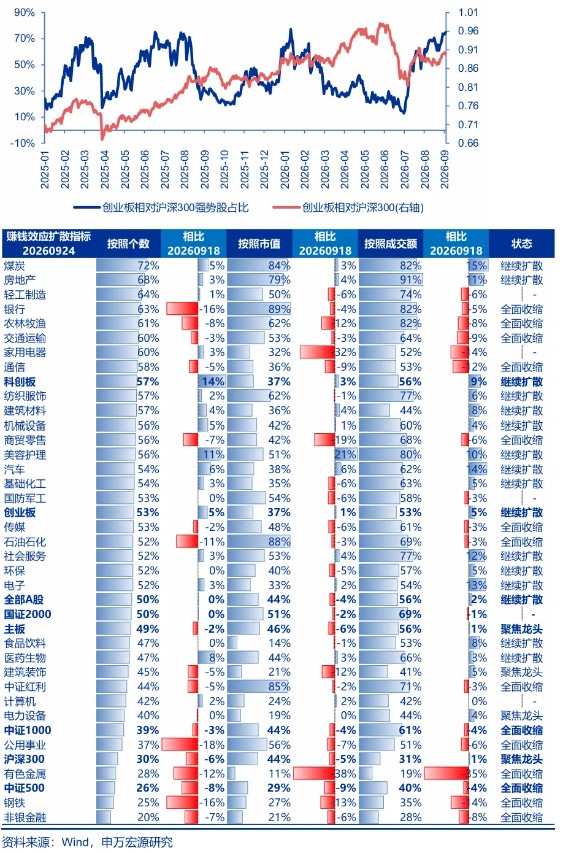
非科技方向跑赢的时间拉长,高股息资产有绝对收益的时间拉长。非科技赛道方向,短期同样波动增加,但中期重点方向不变:CXO、 创新药 、 煤炭 、 航运 、 贵金属 、 工业金属 和 基础化工 。 房地产 在销售新规规范行业后,进入历史遗留问题化解,增量政策布局期。高股息和科技赛道是“跷跷板效应”,继续基于“中证800指数权重–26Q2公募基金持仓权重”寻找高股息资产,重点关注 银行 、 非银金融 、 食品饮料 和 公用事业 。在市场重回强势线索显现前,仍可以基于防御持有高股息。
 风险提示:海外经济衰退超预期,国内经济复苏不及预期。
(文章来源: 申万宏源 )