
百亿营收只赚2000万梦金园换掉德勤或为省钱
百亿营收只赚2000万 梦金园换掉德勤或为省钱
2026年10月11日 22:5
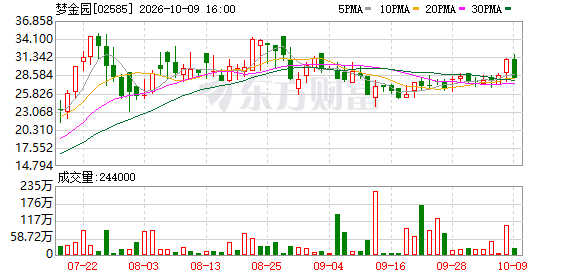
续聘仅5个月,港股上市的 黄金 珠宝企业 梦金园 便与四大会计师事务所之一德勤·关黄陈方会计师行(以下简称“德勤”)分道扬镳。日前, 梦金园 发布公告称,德勤辞任集团核数师。然而,就在今年5月的股东周年大会上, 梦金园 刚刚完成对德勤的续聘。
该事项披露后,随即引发市场对梦金园财务审计风险的担忧。公告当日,梦金园股价出现明显波动,收盘报28.14港元,单日跌幅达9.23%。 但从港交所公示文件来看,德勤辞任函中并未提示需要股东关注的重大财务事项,分歧集中在审计服务费报价,德勤预估费用330万元,拟接任的信永中和(香港)报价则为240万元。
对照财报,2026年上半年,梦金园营收101.75亿元,归母净利润1951.7万元,90万元的审计费用差额,占到上半年归母净利润的4.6%。营收超百亿,实际利润有限,对薄利经营的梦金园而言,这笔近百万的服务支出,或许才是此次仓促换所的真正原因。
 营收超百亿,利润连降三年
审计服务费谈判的分歧,把梦金园的盈利困境摆上台面。2026年上半年,梦金园实现经营收入101.75亿元,报告期内毛利润4.28亿元,同比下降48%;毛利率4.2%,较上年同期下降3.7个百分点。此外,2026年上半年归母净利润1951.7万元,净利率仅0.19%。梦金园在财报中表示, 黄金 产品售价受金价下行影响,随市场下调,但公司库存 黄金 的采购成本仍处在高位,由此拉低了上半年毛利率。
但事实上,这样薄利的局面并非短期现象,梦金园的盈利颓势已持续三年。财报显示,2023—2025年,梦金园的营收分别为202.09亿元、197.13亿元、207.10亿元,归母净利润分别为2.30亿元、1.89亿元、0.97亿元,归母净利率分别为1.14%、0.96%、0.47%。虽然整体营收始终维持200亿元左右,但盈利指标却逐年走低。
对比渠道结构相近的黄金珠宝企业,2023—2025年, 老凤祥 归母净利率分别为3.10%、3.43%、3.32%; 中国黄金 分别为1.73%、1.35%、0.39%; 周大生 分别为8.08%、7.27%、12.50%。梦金园的利润,远低于同行业可比企业。
在知名战略定位专家、福建华策品牌定位咨询创始人詹军豪看来,足金生意本质是信任生意。长期利润收窄会逐步削弱市场对品牌实力的预期。“长期利润下滑,容易引起外界对产品研发、品牌建设、风险储备空间的怀疑,既可能影响新商加盟意愿,也会慢慢侵蚀足金品类最宝贵的渠道与用户心智资产。”
高毛利 产品 缺位, 限制 利润 天花板
2024年11月,冲击A股未果的梦金园正式登陆港交所。时间退回到20年前,2004年,梦金园品牌正式推出。当国内主流珠宝品牌还将资源集中投放在一二线城市核心商圈时,梦金园就把扩张目标对准了三线及以下城市、县域市场,依靠加盟批发模式快速铺点。截至2025年末,梦金园合计2521家线下门店,加盟店2493家,自营仅28家,加盟渠道贡献九成以上营收。
下沉市场的加盟渠道定位,约束了梦金园产品品类供给,也让企业整体盈利空间受到限制。
财报显示,2024—2025年,梦金园黄金珠宝及其他黄金产品营收占总营收分别为97.81%、97.49%,而K金首饰、镶钻珠宝及其他产品营收占比仅为1.74%、1.71%。这意味着,梦金园营收绝大部分来自毛利微薄的黄金产品,高毛利品类贡献微乎其微。
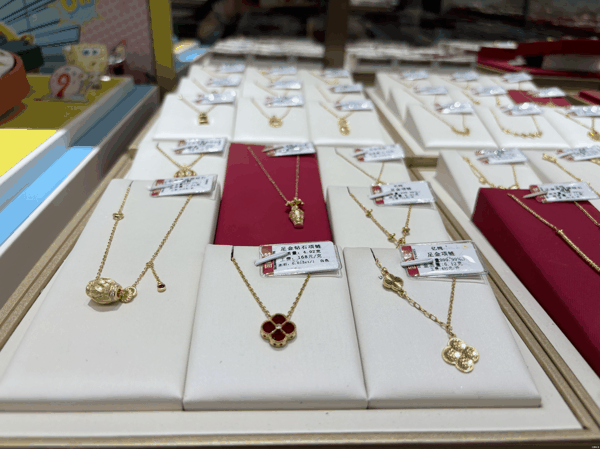 一位从事黄金珠宝加盟业务多年的从业者告诉北京商报记者,相较于同行,梦金园最大的短板在于高毛利产品严重缺位。“目前市场认可度高、溢价空间大的点钻、镶嵌、高端古法等品类,梦金园占比太少,终端主推产品仍以低毛利普通黄金首饰为主。”该从业者透露,从行业盈利差距来看,主流大众珠宝品牌零售毛利率可达20%—35%,主打高端古法的品牌毛利率更是接近50%,而梦金园依赖传统素金产品的经营模式,直接导致整体盈利水平被大幅限制。
转型破局,难靠单一打法突围
面对薄利经营的现状,梦金园试图借助产品端创新实现转型破局。2025年9月,梦金园上线“高光时刻”“红韵东方2.0”系列,主打特殊精工工艺;2026年初,梦金园推出海绵宝宝IP联名黄金,同时落地融合花丝、点钻工艺的“好运交织”系列,试图依靠工艺与IP叙事,拉高产品附加值。不过,总部层面的新品布局,能否和终端加盟商实际选品、订货之间同频,仍是未知数。
在要客研究院院长周婷看来,梦金园这类以县域加盟批发模式起家的下沉品牌,在产品结构升级过程中,最大的卡点不在产品研发端,而在渠道端。“下沉批发型品牌的高端化,本质上是一场从‘渠道大众化’到‘品牌高端化’的系统性重构。产品升级只是入口,真正的卡点在于品牌能否完成高端场景、高端服务、高端运营标准的三位一体重塑。”
周婷认为,对于梦金园这类现有主品牌与县域大众、低毛利素金深度绑定的黄金珠宝企业,更适合打造新品牌而非直接在存量品牌上做高端化。“梦金园成熟的产业链优势恰恰可以成为新品牌的坚实底座,用低成本支撑一个高定位的差异化新品牌。但在存量品牌上做高端化转型则存在形象包袱重、转型成本高、风险大等显示阻碍。”
周婷强调,对于梦金园这类的珠宝品牌,并不适合盲目学习 老铺黄金 ,而是基于自身产业链优势与目标客群,探索一条差异化、非对称的新路——可以是“产业链+奢侈方法论”的重构,也可以是“新客群+新场景+新服务”的组合创新。“高端化没有标准答案,唯有找到属于自己的路径,才能跳出同质化内卷,打开真正的利润空间。”
此外,詹军豪认为,梦金园推进产品转型的同时,还需要正视加盟商这一核心渠道的现实诉求。他提到,利润持续下降,很容易让企业在和加盟商的沟通中,陷入“刻意淡化利润数据、只强调营收体量”的误区,让渠道觉得信息不透明。“把下滑简单归于行业周期,不仅无法回应加盟商对长期回报的关切,反而容易放大不安情绪。”在詹军豪看来,渠道端的现实制约之下,只靠新品迭代,不足以完成这场转型。
(文章来源:北京商报)