
美的集团股价创新高折射蓝筹估值修复多重逻辑
美的集团股价创新高 折射蓝筹估值修复多重逻辑
美的集团 股价创新高
折射蓝筹估值修复多重逻辑
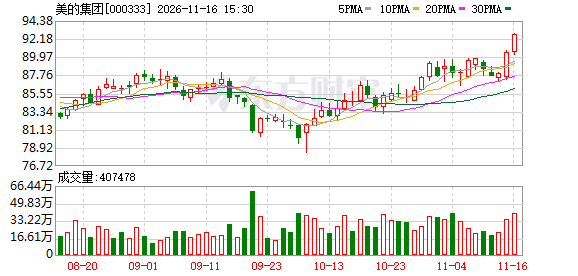
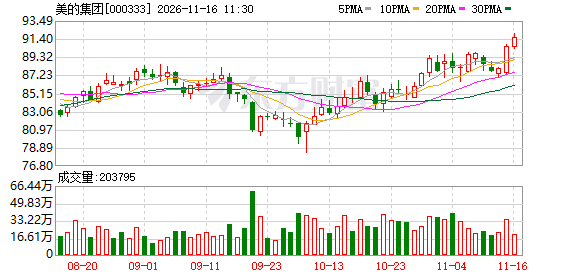
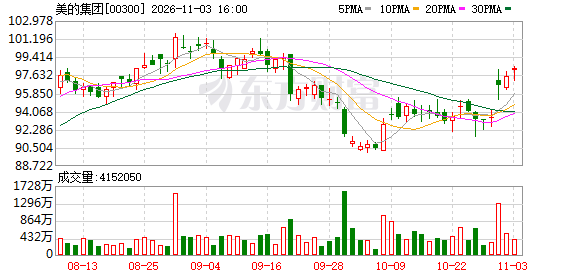
11月16日,A股家电板块逆势走强,多只个股涨停。 美的集团 盘中股价续创 历史新高 ,总市值突破7000亿元。
美的强势表现并非个案。近期, 长江电力 、 工商银行 、 建设银行 等一批大盘蓝筹股价先后创出 历史新高 , 伊利股份 、 贵州茅台 等消费龙头也同步走高。
东吴证券 首席经济学家芦哲在接受上海证券报记者采访时表示,近期大盘蓝筹逆势走强,本质上是存量市场下风险偏好回落,资金集中配置红利资产所引发的估值修复行情。
“尽管在基准情景下,蓝筹股的中期配置价值仍存,但不宜高估行情的向上弹性,市场大概率不是风格彻底切换,而是价值与成长反复轮动格局。”芦哲提示。
多重确定性稳定市场信心
美的集团 的行情,集中体现了当前市场对蓝筹“确定性”的定价逻辑。
今年以来, 美的集团 累计涨幅超过20%,在家电行业中居于前列。业内人士认为,在大盘震荡、行业整体承压的背景下,千亿市值龙头出色的股价表现,背后是市场对其估值逻辑的重新审视,核心支撑在于B端转型成效初显。
判断企业转型成色,有两个可验证的标尺:收入结构是否发生改变,以及新业务是否进入原有产业链之外的核心环节。用 美的集团 董事会的话说——“ToC和ToB业务形成增长接力”。
2025年年报显示: 美的集团 当年实现营业收入4585亿元,同比增长12.08%;其中,B端业务收入达1228亿元,同比增长17.47%,增速较整体营收高出约5.4个百分点,占比提升至26.89%。拆开看,楼宇科技业务同比增长25.72%, 新能源 及医疗等其他ToB业务增长26.94%,工业技术板块同比增长10.24%, 机器人 与自动化板块同比增长8.05%。
这意味着,其B端业务已具备千亿级体量,且营收占比超过四分之一,B端多数子板块增速高于C端,这些都成为ToC和ToB业务形成增长接力的基础。
更具标志性意义的是,依托长期积累的热管理能力,美的切入算力产业链,液冷业务打开新增长曲线,进入原本不属于美的的产业链核心环节。
随着 物理AI 浪潮兴起,芯片功耗持续攀升, 数据中心 的散热瓶颈日益凸显,热管理正成为AI算力产业链上不可或缺的一环,美的凭借数十年的热管理能力成功卡位国内外AI算力基建产业链。
2026年以来,美的楼宇科技的 数据中心 液冷业务在国内外接连落地。在国内,美的已为鹏城云脑国家级超算中心、 中国电信 大湾区全液冷智算中心等多个 数据中心 实现交付,并在顺德的液冷智造新基地拟总投资10亿元,规划建设12条专业液冷产线,预计2027年投产后将大幅提升液冷产品的规模化交付能力;在海外,美的已在马来西亚、泰国等当地数据中心项目落地,并进入 英伟达 MGX生态参与企业名单。
华创证券研报认为,美的海外自主品牌及本地化产能持续拓展,叠加楼宇科技、 机器人 业务增长,以及数据中心温控、液冷等新方向布局,有望形成更多中长期增长来源。
除业务基本面之外,持续的股东回报是市场对美的集团的另一层确定性的认可。今年3月至10月,美的集团累计回购1.45亿股股份,全部用于注销、减少注册资本;已回购金额133亿元。自整体上市以来,公司累计回购金额超过520亿元,成为A股“回购王”。
分红端,2013年上市以来,美的集团累计现金分红15次,分红金额超过1700亿元,最新股息率高于4%。开源证券研报预计公司2026年每股分红维持稳定,按当前股本与股价测算, 综合 股东回报率接近7%。
大盘蓝筹获资金追捧
与美的集团一样,近期一批大盘蓝筹公司也获得资金追捧,股价创出 历史新高 。在芦哲看来,本轮蓝筹走强并非单一因素驱动,而是多重逻辑共振的结果。
芦哲认为,当前无风险利率处于低位,蓝筹股稳定的股息回报相对债券具备明显利差优势,蓝筹估值与股债比价提供了较强的安全边际。
截至11月16日,10年期国债到期收益率约1.62%,显著低于沪深300指数3.02%的股息率,而 中国移动 、 格力电器 、 伊利股份 、 招商银行 等60余家蓝筹公司股息率超过4%。
估值层面,大盘蓝筹整体处于历史中枢附近,市净率分位明显偏低。Wind数据显示:沪深300指数市盈率(TTM)约13.4倍,处于近十年约65%的分位;市净率约1.3倍,仅为近十年19.3%分位。
持续稳定的分红承诺,夯实资产吸引力。以 贵州茅台 为例,公司2024年推出三年分红规划,明确每年现金分红不低于归母净利润的75%,且实行年度与中期双频分配。上市25年以来,公司累计分红已突破4011亿元,而上市至今从未进行过定增、配股等任何形式的再融资,是市场少有的持续回馈股东、不进行股权再融资的龙头。
资金结构的迁移,是行情直接推手。芦哲表示,科技成长筹码集中度下降,成长仓位转向现金流稳定的蓝筹。四季度以来,中证红利低波是主要宽基中唯一取得正收益的品种,资金向前期低配的红利、消费蓝筹转移。
增量资金结构变化显著。9月末以来宽基ETF资金净流入超过5700亿元,保险资金年内买入规模逾6000亿元,人民币温和升值,进一步提升外资对中国核心资产的配置意愿。
蓝筹走强,同样离不开宏观与行业基本面边际改善。芦哲表示,2026年9月全国规模以上工业企业利润增速升至14.4%, 银行 净息差企稳,地产价格止跌,为蓝筹盈利端提供支撑。
大盘蓝筹公司回购增持积极性同步上行。据记者统计,2024年至2026年10月底,沪深两市累计披露回购计划金额和实际实施金额均较前三年(2021年至2023年)增长50%。
从行业分布来看, 家用电器 、 交通运输 、 建筑材料 等三大传统行业近两年回购增持金额分别为376.46亿元、305.63亿元和92.04亿元,与此前两年相比增幅分别达到153.2%、145.75%和120.59%。 通信 、 食品饮料 、 公用事业 等行业回购增持金额增幅均超过50%。
中信证券 研报预测,从2027年开始,机构 大盘股 的表现大概率会优于题材 小盘股 ,因为资金面出清更早完成。
不过,芦哲提示,随着蓝筹股价上行,部分标的股息安全垫有所收窄,后续持续上涨需要盈利、终端需求数据验证,单纯依靠防御情绪驱动的上行空间有限。当前蓝筹兼具避险与拥挤双重属性,风险偏好一旦修复,资金可能回撤,可跟踪利率与股息率利差、增量资金流入情况以及成长风格筹码出清的进度。
金融街证券 首席经济学家张一也持相近观点,认为当前市场资金倾向于寻找短久期、确定性较高的资产,这在一定程度上带有避险配置特征。
(文章来源:上海证券报)