
【风口研报】海内外龙头业绩共振!ESMO催化板块行情创新药产业链景气度有望回升
【风口研报】海内外龙头业绩共振! ESMO催化板块行情 创新药产业链景气度有望回升
2026年10月30日 15:1
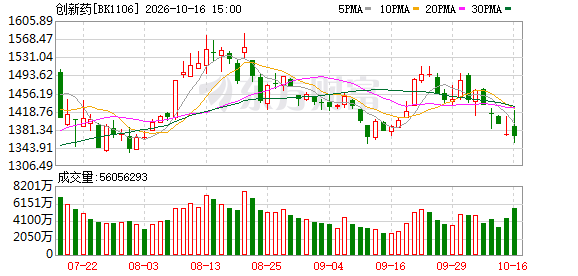
A股三大指数今日集体回调,截止收盘,沪指跌1.44%,深证成指跌2.73%,创业板指跌4.13%。沪深京三市成交额接近1.7万亿,较昨日放量逾千亿。行业板块多数收跌, 白酒 、 医疗服务 、 航运港口 板块涨幅居前,影视 院线 、游戏、 传媒 、 广告营销 、 软件开发 、 通信设备 、 半导体 板块跌幅居前。个股方面,上涨股票数量不足900只,近50只股票涨停。
海外层面,全球医药龙头业绩兑现提速。隔夜, 礼来 公布2026年第三季度业绩:营收同比增长39%至244亿美元,主要受减重药Zepbound和糖尿病药Mounjaro放量推动;同时将全年营收指引上调至910亿—920亿美元,指引中值较此前提高55亿美元。受业绩及指引提振, 礼来 收涨6.63%,股价刷新 历史新高 。
国内方面,部分 创新药 领域龙头企业日前也披露了业绩。10月27日晚, 恒瑞医药 发布2026年第三季度报告。前三季度, 恒瑞医药 创新药 销售收入138.71亿元,同比增长17.05%,占药品销售收入的比重提升至64.59%,收入结构持续优化。CXO龙头 药明康德 业绩同样亮眼,在Q1营收首次突破百亿元、年中全面上调全年业绩指引后, 药明康德 Q3继续刷新单季营收纪录,前三季度营收已超过去年全年水平。伴随在手订单进一步扩大、利润及现金流保持较快增长,公司再度上调全年业绩目标。
除了海内外龙头业绩密集披露以外,在10月23日至27日举行的2026年欧洲肿瘤内科学会年会(ESMO)上,中国 创新药 也迎来“高光时刻”:29项中国创新药研究入选突破性摘要(LBA),占大会LBA总数约三分之一,创下 历史新高 ;其中,5项研究跻身大会最高规格的主席研讨会,实现数量和质量层面的双重突破。
展望后市, 国金证券 指出,创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,看好创新药板块投资机会。华源证券认为,展望四季度,创新药领域的个股机会或较为突出,建议关注核心资产,重视创新药产业链结构性景气度回升。
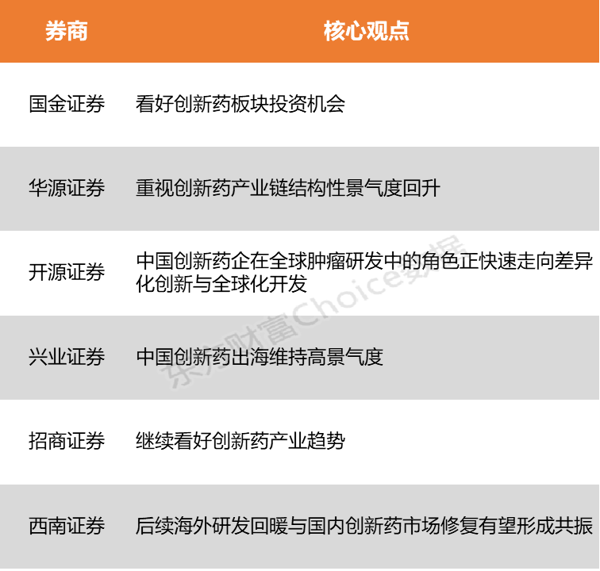 国金证券 :看好创新药板块投资机会
该机构认为,ESMO大会上中国创新药企业表现亮眼,28项中国研究入选LBA创 历史新高 , 康方生物 、科伦博泰、 和黄医药 等均有主席专场汇报。随着中国企业、中国学者在肿瘤新药领域的研究持续突破,建议重点关注PD-(L)1/VEGF双抗、TROP2 ADC、B7-H3 ADC、CLDN18.2 ADC、MET抑制剂等前沿领域。创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,看好创新药板块投资机会。
华源证券:重视创新药产业链结构性景气度回升
创新药正在打开 中国医药 企业增长新曲线,传统药企持续推进创新转型,部分创新药企业加快参与全球竞争。展望四季度,创新药领域的个股机会或较为突出,建议关注核心资产,重视创新药产业链结构性景气度回升。
开源证券:中国创新药企在全球肿瘤研发中的角色正快速走向差异化创新与全球化开发
本届ESMO的讨论重心进一步聚焦肿瘤领域治疗优化、耐药机制突破及新型生物药开发。其中,中国创新药的亮相更具系统性,由单纯的中国资产展示逐步延伸至国际多中心数据、联合方案深度探索和注册性试验布局。中国创新药企在全球肿瘤研发中的角色正快速走向差异化创新与全球化开发。
兴业证券 :中国创新药出海维持高景气度
兴业证券 指出,中国创新药出海维持高景气度,2026年上半年中国药企BD交易总额在全球占比已达58%,随着前期完成海外授权的重磅品种陆续在欧美获批上市,2027年预计有5款以上国产创新药开启海外商业化,中国创新药正迈向海外商业化的4.0时代,产业逻辑持续强化。
招商证券 :继续看好创新药产业趋势
2026年ESMO年会中国研究入选LBA约30项数量创新高,创新药数据催化临近;同时三季报进入披露期,业绩兑现方向值得重视,继续看好创新药产业趋势。
西南证券 :后续海外研发回暖与国内创新药市场修复有望形成共振
2026年第三季度 人工智能 制药叙事提升上游估值弹性,叠加龙头在美国法院取得初步禁令裁决使地缘风险迎来重大阶段性缓释,中报超预期与龙头集体上调全年指引共振,后续海外研发回暖与国内创新药市场修复有望形成共振,订单饱满锁定2026至2027年增长。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)
(文章来源: 东方财富 研究中心)