
从“全球PC龙头”到“全球AI基建龙头”,联想集团的估值坐标正在改变
文/沈悦
十五年前,苹果退出了服务器市场。如今,它可能又想回来。
据《The Information》报道,苹果正在评估一款面向AI开发者、企业和政府客户的推理服务器,计划采用自研M8 Ultra芯片,最早可能在2029年推出。项目尚未最终确定,但如果最终落地,这将是苹果自2011年停产Xserve后首次重返服务器市场。
一家最成功的消费电子公司,重新一项退出多年的业务,折射出服务器在AI时代的角色越发重要。
9月16日,新浪财经AI投资峰会-“AI基建时代的确定性机会”的讨论,也恰好从这个变化展开。
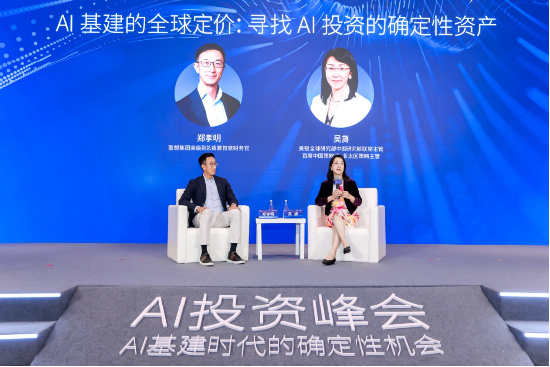 美银全球研究部中国研究部联席主管、首席中国策略师、亚太区策略主管吴旖对话联想集团高级副总裁兼首席财务官郑孝明
巅峰对话环节,美银全球研究部中国研究部联席主管、首席中国策略师、亚太区策略主管吴旖把一个市场争论已久的问题抛给联想集团CFO郑孝明:“全球已经在AI基建上投入如此多资本,这轮投资究竟还有多大增长空间,还是已经开始过热?”
郑孝明的回答很直接:“我们只看到很大的需求。”联想AI服务器储备订单此前还在100多亿美元,随后升至200多亿美元,最新一个季度已经超过500亿美元。他透露,就在峰会当天早上,他还在与一家全球大型私募基金讨论,如何支持NeoCloud建设新的算力基础设施。
几天前的洛杉矶,英伟达CEO黄仁勋在公开活动中讨论AI发展时,特朗普直接打来电话,明确反对美国AI产业“踩刹车”。
全球AI基建竞赛加速仍在持续,全球服务器市场的排名也发生了变化。IDC最新数据显示,2026年第二季度,联想x86服务器出货量首次超过戴尔,升至全球第一。十三年前,联想第一次登顶全球PC市场;十三年后,它又在服务器市场站上了一个相似的位置。
2013年的那个第一,使市场最终接受联想是一家全球PC公司;2026年的这个第一,则让市场重新面对另一个问题:联想究竟还是一家拥有服务器业务的PC公司,还是正在成为一家同时拥有PC现金流和全球AI基础设施规模的公司?
AI基建的“确定性”来自哪里
郑孝明的判断并非孤证。
从产业投入看,这轮AI基础设施建设仍处于扩张期。麦肯锡今年3月将其称为“现代历史上规模最大的基础设施建设之一”,预计到2030年,全球数据中心相关投资可能达到约7万亿美元,其中AI工作负载对应的资本投入约5.2万亿美元。资金的去向也早已超出服务器本身,芯片、存储、网络之外,土地、电力、制冷乃至数据中心建设都被卷入其中。
摩根士丹利9月的研究则预计,到2028年,全球AI计算能力可能达到约120GW,约为2025年的四倍。随着资本开支基数不断抬高,市场关注点也在变化:从“AI还会不会继续花钱”,转向“如此大规模的投资究竟能够产生多高回报”。
这也是当天峰会反复讨论的一条主线。
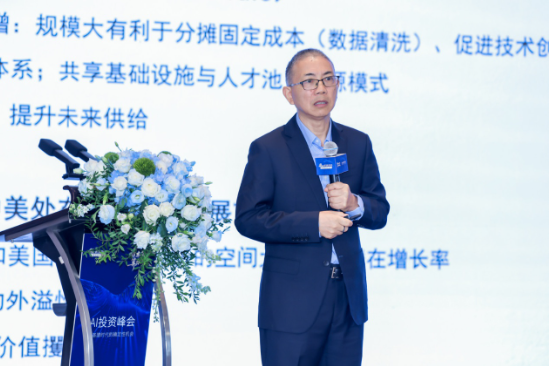 上海高级金融学院实践教授、首席经济学家彭文生
在郑孝明登台之前,上海高级金融学院实践教授、首席经济学家彭文生已经从宏观层面提出了一个更尖锐的问题:美国AI资产的风险溢价已经被压到很低,意味着市场对未来回报计入了很高预期;如此强劲的资本开支最终能否兑现这些预期,才是AI投资真正需要面对的考验。
彭文生将大模型概括为一种“重资产规模化生产”。与过去互联网平台依靠接近零的边际成本扩张不同,大模型每向前演进一步,都伴随着更多算力、数据、电力和数据中心投入。数字经济由此呈现出越来越明显的工业化特征。
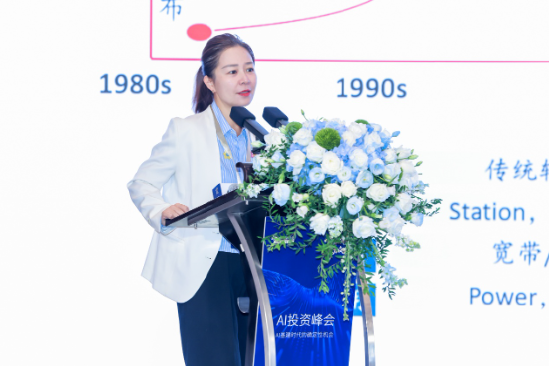 中信建投证券党委委员、执委会委员、未来产业和政策研究院院长武超则
随后登台的 中信建投 未来产业和政策研究院院长武超则,则把这轮投入放进更长的产业周期中比较。她估算,2026年北美主要云厂商资本开支已达到七八千亿美元,即使未来增速回落,新增投入的绝对规模依然庞大。在她看来,市场真正需要警惕的是底层巨额资本开支与商业回报之间的时间差,而不是模型能力突然停止演进。
这也是这场AI投资峰会所讨论的“确定性”真正指向的地方。
所谓确定性,并不意味着AI资本开支可以无限增长,也不意味着所有参与者都能获得回报。它更多指向一个相对清晰的事实:在模型竞争、应用落地仍然高度不确定的情况下,底层算力需求目前仍没有出现明显的逆转信号。
但算力需求只是第一层。
真正值得关注的是,随着模型和基础设施架构变化,同一单位算力背后的系统价值也在提高。
AI基建的价值边界正在外扩
AI基础设施的变化,不只是钱花得更多,服务器本身也在变。
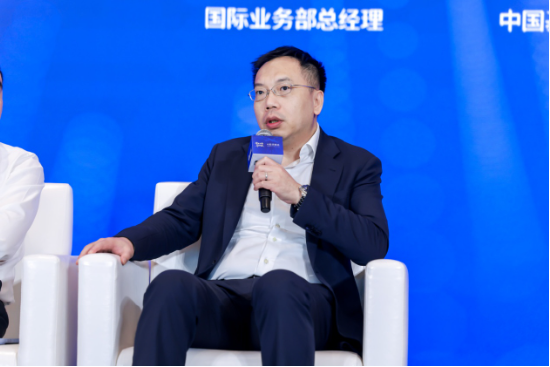 联想集团副总裁、中国基础设施业务群总经理陈振宽
在 “超节点引爆新周期” 主题圆桌讨论中,联想集团副总裁、中国基础设施业务群总经理陈振宽把这种变化描述得更加具体。
过去,服务器、存储、网络和操作系统是相对独立的产品;进入超节点时代,它们需要被重新装进同一套系统。一个超节点可以被拆成算力柜、电力柜、存储柜和连接柜,背后同时涉及芯片互联、液冷、电力、AI存储以及纵向扩展(Scale-Up)和横向扩展(Scale-Out)。
“今天一个纯粹的服务器厂商去做超节点是做不出来的。”陈振宽说。
这种变化的主要 驱动力 来自模型规模的改变。几年前,1750亿参数的大模型仍可以运行在传统服务器架构上;随着模型向万亿乃至更高参数规模演进,传统8卡服务器越来越难独立承担任务,32卡以上的超节点开始成为AI基础设施的重要形态。
服务器厂商由此面对一门完全不同的生意。过去交付的是一台机器;今天可能是一组机柜;再往后,客户购买的则可能是一套包含算力、存储、互联、液冷、部署和运维的“AI Factory”。
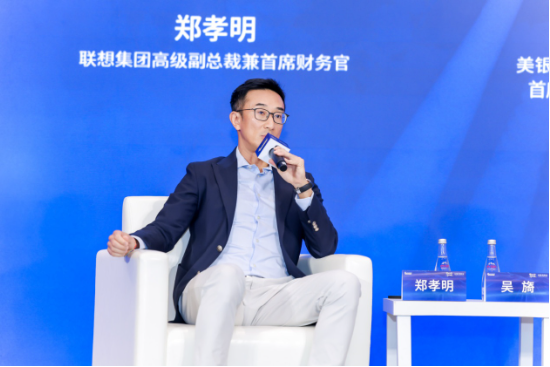 联想集团高级副总裁兼CFO 郑孝明
郑孝明当天多次提到的“AI Factory”,指向的正是这种变化。
联想最新财报已经开始反映这一趋势。2026/27财年第一季度,ISG收入达到85亿美元,同比增长98%;运营利润达到7.77亿美元,运营利润率升至9.1%的历史高位;AI服务器储备订单环比增长157%,达到540亿美元。
而训练之外,下一轮增量可能来自推理。
在巅峰对话后半段,郑孝明谈到自己参与的全球CFO顾问委员会。一个明显变化是,大型企业几乎都已经开始考虑AI投入,但不少企业仍在处理内部数据库、流程和系统整合。郑孝明判断,企业级AI,尤其是推理侧的投入仍处在早期阶段。
如果过去几年的训练需求主要集中在少数Hyperscaler,那么推理时代的买家可能进一步扩展至NeoCloud、政府、大型企业乃至本地数据中心。
客户范围在扩大,单个系统的价值量也在提升。
对于联想而言,它所面对的已经不再是一个传统意义上的服务器市场,而是一条从单机走向系统、从训练延伸至推理、从云端进一步进入企业的AI基础设施链条。
但市场空间足够大,并不意味着每家公司都能获得同样的价值。
AI服务器首先是一门规模生意,最终仍然是一门利润生意。
戴尔成为联想的新估值坐标
关于利润,吴旖向郑孝明抛出了一个资本市场颇为关心的问题:“联想今年4月提出中期集团净利润率达到5%的目标,是否有可能提前实现?”
郑孝明没有给出明确时间表。他表示,1000亿美元收入目标可能较原计划更早实现,但公司仍需要在增长和利润之间保持平衡;长期来看,集团净利润率仍将向5%,甚至8%靠近。
说到这里,他主动提到了戴尔。
“最近全球在这方面走得比较领先的就是戴尔。”郑孝明说。联想在技术、渠道和供应链等方面拥有自身优势,“应该是有机会做到他们的利润水平的”。
这句话实际上给出了联想AI基础设施业务下一阶段一个更明确的财务坐标。
过去相当长时间里,资本市场谈论联想时,更习惯拿惠普等PC厂商作为参照;现在,管理层主动把戴尔放进比较框架,这种变化说明联想希望资本市场重新理解自己的业务结构。
戴尔9月初公布的2027财年第二季度业绩显示,其单季收入470亿美元,同比增长58%;ISG收入318亿美元,同比增长89%;AI服务器单季收入164亿美元,新签订单609亿美元,期末积压订单达到950亿美元。ISG运营利润48亿美元,同比增长225%,运营利润率约15%。
无论基础设施业务体量、AI服务器确认收入,还是利润率,联想目前都与戴尔存在差距。
但一些经营指标正在快速收敛。
联想ISG最新季度收入同比增长98%,高于戴尔同期89%的增速;2026年第二季度,联想x86服务器出货量首次超过戴尔,相关收入达到82.6亿美元,与戴尔之间的收入差距缩小至5.7亿美元。
这意味着,两家公司的竞争正在从过去明显错位的规模,进入越来越多指标可以直接比较的阶段。
吴旖也在现场追问郑孝明:既然戴尔目前在AI服务器市场更领先,联想究竟还差在哪里,又准备从哪些环节追赶?
郑孝明并没有否认此前进入部分海外NeoCloud市场较晚。他提到,一些海外客户过去甚至“不知道联想”;但从技术、供应链到市场沟通,公司认为自己仍有明显的追赶空间。
联想手里的筹码,也不仅是服务器订单数量。
过去PC时代积累下来的供应链能力,正在向AI基建迁移:联想目前在全球拥有30多个制造基地,业务覆盖180个市场,2026年升至Gartner全球供应链Top 25第五位,戴尔则排名第17位;与此同时,公司又逐步强化液冷、高端存储和整机柜方案,形成从服务器到系统级交付的能力。
更重要的是,联想覆盖超过5800家AI客户,从Hyperscaler、NeoCloud延伸至企业和政企市场,叠加经营利润率超过24%的SSG服务业务,使其能够把一次性的硬件交付进一步转化为持续性收入。换句话说,联想真正试图复制的,并不只是PC时代的“规模第一”,而是把供应链、系统能力、全球客户和服务收入重新组合成AI基础设施时代的竞争壁垒。
真正敏感的问题最终还是估值。“联想今年股价一度上涨超过250%,作为CFO,你如何看待联想的长期估值?”
对此,郑孝明的回答更为直接:“我们的估值大概是戴尔的1/7,但我的收入和净利润没有差7倍。”随后他补了一句:“我们是完全被市场低估的。”
如果把这句话放回前面的经营数据里看,它并不只是管理层对股价的判断。戴尔今天的优势是真实存在的,但联想同样已经开始进入同一套比较框架。
因此,市场真正需要重新评估的,可能已经不只是联想还能卖多少服务器,而是当这些能力继续兑现时,联想与戴尔之间的经营差距,是否还值得对应今天如此悬殊的估值差距。