
美国算力版图,为何生变?
美国算力版图,为何生变?
2026年10月14日 16:0
新财富
如火如荼的AIDC建设是否会导致美国缺电?
这是一个定性的问题,答案也很明确。美国AIDC建设热潮未必导致全国性、持续性的 电力 短缺,但由于 数据中心 高度集中、用电需求增长快于局部电网扩容和电源建设速度,部分地区可能出现结构性、阶段性的供电紧张。
这归根结底是一个物理世界的问题,涉及到特定地区、特定时期和具体的缺电事件。对于涉及地域性且需要具体分析的问题,我们不妨先从地理因素的角度进行重新审视。
美国皮尤研究中心(Pew Research Center)2026年4月的一项研究,给出了很直观的数据:美国现有 数据中心 中,有87%位于城市地区;而在建、规划和储备用地项目中,只有33%位于城市地区,另外67%位于乡村地区,39%落在此前没有 数据中心 的县。这里统计的是项目数量,包含尚未开工的规划,不能直接等同于最终建成的算力规模,但选址偏好的改变已经相当清楚。
从北弗吉尼亚的网络枢纽,到得克萨斯州的大型园区,再到路易斯安那州的AI训练集群,数据中心正在重新权衡网络、 电力 、土地与成本。理解这轮变化,需要先回答一个问题:过去的数据中心为什么集中在那些地方?
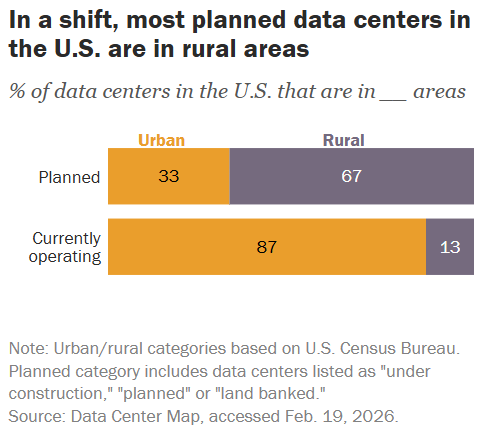 美国大多数计划中的数据中心位于农村地区
来源:PEW RESEARCH CENTER
0 1
网络塑造集聚
传统数据中心主要承载网站访问、 电子 商务、企业信息系统、 云计算 和 网络游戏 等业务。用户搜索信息、提交订单或操作企业软件,都需要与服务器交换数据;在线游戏、视频会议等实时交互业务,对网络延迟尤其敏感。
因此,美国传统数据中心的集聚,首先与人口和经济活动的地理分布有关。
美国东北部开发较早,波士顿、纽约、费城、巴尔的摩和华盛顿形成连续的城市走廊。根据美国联邦铁路局资料,这一走廊覆盖的经济区域贡献约20%的美国GDP,集中了大量政府、金融、企业和互联网客户。北弗吉尼亚位于走廊南端,既邻近华盛顿的政府与科技产业,也能够通过骨干网络连接纽约等主要商业中心。
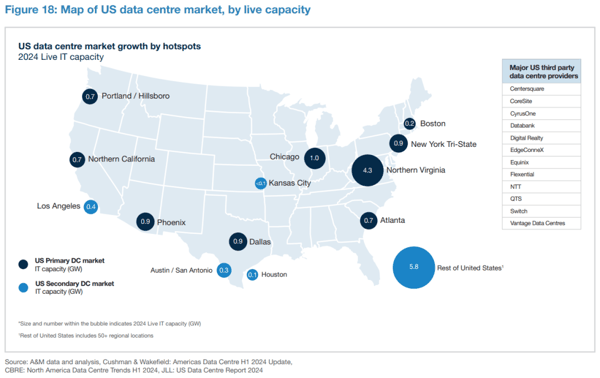 美国数据中心市场地图,按已投运容量划分
来源:安迈(A&M)
但客户需求并不足以解释北弗吉尼亚为何超越其他东海岸城市。
更关键的是,1990年代MAE-East互联网交换节点及AOL、UUNet等企业在当地集聚,使这里率先形成密集的光纤和网络互联设施。相较纽约、华盛顿的核心城区,北弗吉尼亚当时又具备相对充足的土地、可靠 电力 和地方政策支持,从而能够在网络优势形成后持续扩大机房规模。
产业集聚进一步降低了后来者的进入成本。企业可以利用既有光纤、网络交换设施及运维服务,不必为每个新项目重新建设完整的网络连接。政策也强化了这一优势:弗吉尼亚州2010年开始对符合条件的数据中心设备实行销售及使用税减免。州议会2024年研究显示,仅2023财年,该政策便为全州数据中心减少约9.28亿美元税负。
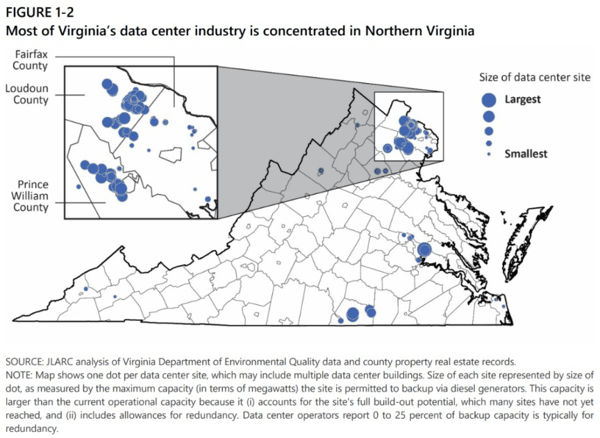 弗吉尼亚州的数据中心产业大部分集中在北弗吉尼亚地区
来源:JLARC弗吉尼亚州议会联合立法审计与审查委员会,2024
这种优势至今仍然明显。
CBRE统计,2026年上半年北弗吉尼亚商业数据中心存量容量达到4496.5MW,约为达拉斯—沃思堡的3.1倍;同期在建容量仍有2420.2MW,空置率仅0.2%。这些数据虽不包括全部企业自建机房,却足以反映成熟集群的持续吸引力。
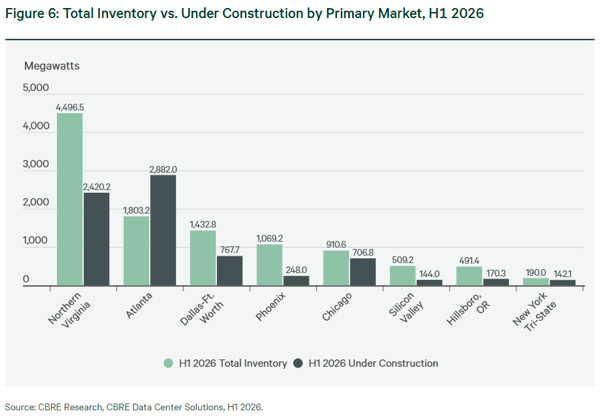 主要市场存量与在建容量对比图,2026H1
来源: 世邦魏理仕 (CBRE)
不过,传统数据中心并非始终围绕网络枢纽建设。
Google早在2006年就在俄勒冈州达尔斯建设首座自有数据中心,官方列出的选址因素包括能源基础设施、劳动力和营商环境。拥有自有骨干网络的科技企业,早已能够将部分计算和存储设施部署在远离主要人口中心的地区。AI带来的变化并非首次将电力和土地纳入选址,而是随着计算园区规模扩大,进一步提高了这些因素的权重。
0 2
供电成为门槛
传统数据中心的选址,整体上更重视网络连接和客户距离,其次考虑土地、基础设施及电价等条件。但对于大型AI训练中心,这种权重正在调整。
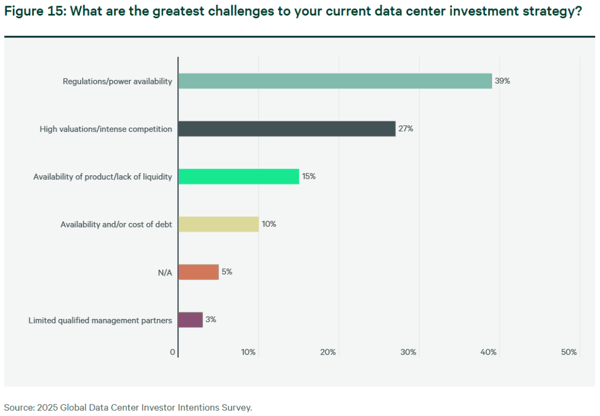 目前数据中心投资策略面临的最大挑战有哪些
来源: 世邦魏理仕 (CBRE)
AI带来的变化,首先是计算集群规模的扩大。Meta披露,2023年其大型训练集群拥有约2.4万块H100 GPU,后来通过腾空五栋正在使用的数据中心建筑,建设了包含12.9万块H100的单一集群。大量GPU需要协同运行,原有机房的供电、散热和网络条件逐渐成为扩容限制。
与此同时,AI训练对地理位置的要求相对灵活,这与传统数据中心有较大区别。
IEA指出,模型训练通常持续数小时至数周,不需要与终端用户实时交互,因此可以远离人口和网络流量中心。不过,训练集群内部依然需要高带宽、低时延连接,实时推理也仍可能需要靠近用户。改变的并不是网络的重要性,而是大型训练园区可以在更广泛的地区选址,将电力供应能力放在更突出的位置。
这种变化已经体现在实际项目中。2025年3月,Crusoe宣布将得州阿比林AI数据中心扩建至八栋建筑、约400万平方英尺,规划供电容量1.2GW。园区开发商Lancium披露,该项目已取得ERCOT批准的1.2GW电网接入容量。对这样的项目而言,能否按期获得足够的电力,已经是选址和建设的前提,而非单纯的运营成本问题。
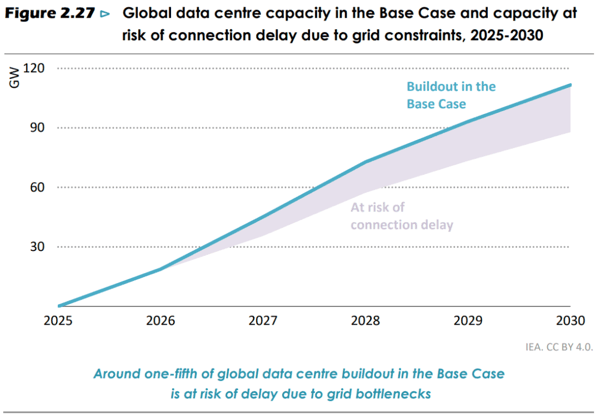 基准情景下的全球数据中心容量及因电网约束导致连接延迟风险的容量,2025-2030年
来源:国际能源署(IEA)
土地同样需要重新审视。CBRE在2026年年中展望中指出,开发商偏好250MW以上、至少125英亩(约50.6公顷)的园区,正在推动项目进入新市场。路易斯安那州政府2024年披露,Meta选定的Richland Parish园区占地2250英亩,初始规划建筑面积约400万平方英尺。大规模连续土地不仅用于机房,还需要容纳冷却、变配电、道路及后续扩建空间。
成熟市场的土地则越来越昂贵。北弗吉尼亚劳登县政府披露,允许开发数据中心的土地售价可达每英亩200万—600万美元,而条件相近、但不具备相关规划许可的土地约为30万—50万美元。2025年,当地一宗97英亩、已获数据中心规划许可的地块以约6.15亿美元成交。两类地块的巨大价差说明,市场购买的不只是土地面积,还包括建设许可及配套基础设施条件。
电力成本则可以利用实际地区价格进行测算。根据EIA《Electric Power Monthly》2026年1—7月数据,弗吉尼亚州商业、工业用户平均电价分别为11.21、10.08美分/千瓦时,得州分别为8.56、6.72美分/千瓦时,两种口径下得州均低约3美分。
以CBRE提及的250MW园区为例,假设250MW为包含制冷等附属设施的总接电容量,全年平均负荷达到额定值的75%,则年用电量约16.43亿千瓦时。按照上述弗吉尼亚州与得州的平均商业电价差测算,年度电费相差约4353万美元;按工业电价差计算,约为5519万美元。
作为投资参照,戴德梁行2026年报告显示,美国和加拿大现代化数据中心的平均新建成本约1760万美元/MW,不含芯片及GPU。若按IT容量口径应用上述单位成本,并假设PUE为1.2,则250MW总接电容量对应约208MW IT容量,估算基础设施投资约36.7亿美元。上述年度电费差额相当于初始投资的约1.2%—1.5%,十年累计相当于12%—15%。这一测算未考虑折现、电价变化及设备更新,也未纳入昂贵的AI计算设备投资,仅体现低电价带来的优势量级。
值得注意的是,州级平均电价也不足以直接解释AIDC的选址。以佐治亚州和路易斯安那州为例,两州2026年1—7月的商业平均电价均高于弗吉尼亚州,但工业平均电价反而更低。大型数据中心通常还涉及专门的购电合同和容量、输配电费用,实际电价未必对应上述任何一种平均水平。因此,相比简单判断某州电价高低,更重要的是具体项目能够取得怎样的长期供电安排。
总之,对于大型训练项目,更合理的选址顺序是:先确认土地、供电容量和交付时间能否满足建设要求,再在符合条件的地点之间比较电价、网络、建设成本和政策。CBRE指出,美国部分市场取得电力供应的等待时间已超过十年。即使某地土地和电价更便宜,如果无法按期通电,也未必具备项目竞争力。
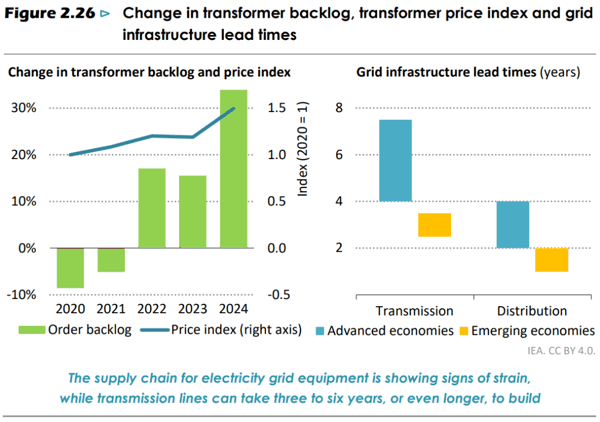 变压器积压、变压器价格指数和电网基础设施交货时间的变化
来源:国际能源署(IEA)
0 3
增量走向何处
美国皮尤研究中心统计显示,弗吉尼亚州、得克萨斯州、佐治亚州的在建、规划及储备用地项目分别为287个、170个和141个,位居前三,随后是伊利诺伊州的123个和亚利桑那州的86个。相比之下,加利福尼亚州现有项目277个,新增项目54个;纽约州现有148个,新增仅6个。数量口径无法反映单个园区的大小,但足以显示各州扩张力度的差异。
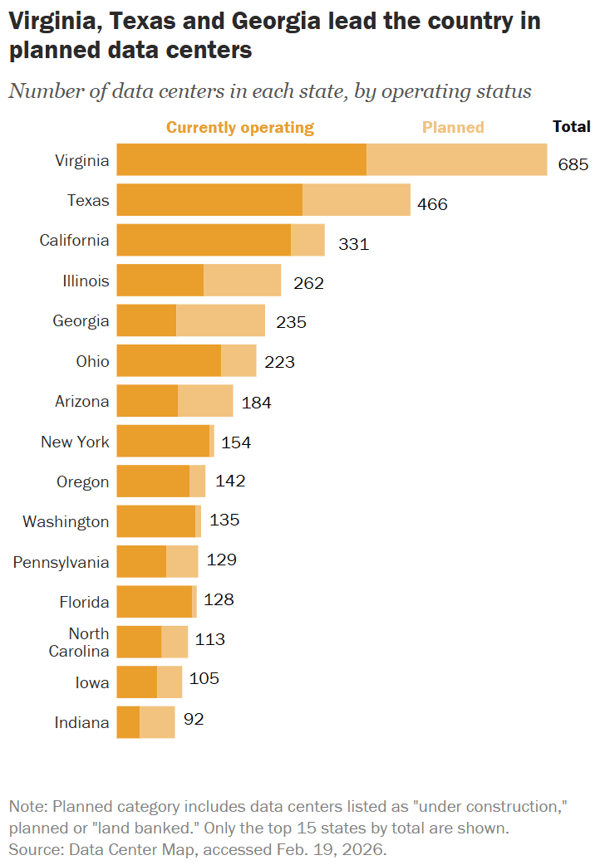 各州数据中心数量,按运营状态分类
来源:PEW RESEARCH CENTER
从建设容量看,新增项目并未放弃原有集群,而是开始在更多地区形成规模。根据CBRE的2026年上半年报告,北弗吉尼亚仍有2420.2MW在建容量,但亚特兰大已经达到2882MW,首次超过北弗吉尼亚。亚特兰大本身也是成熟的 通信 和商业中心,2025年底已有超过3GW的长期供电承诺。这说明,在既有网络基础上能够继续取得大规模电力供应的地区,仍然具有较强吸引力。
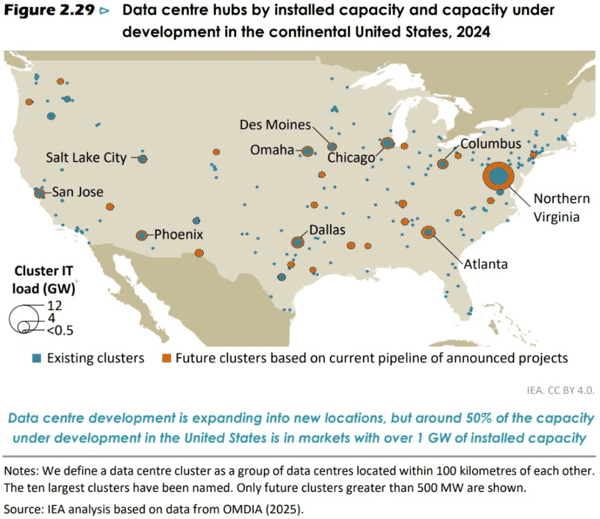 美国大陆地区按安装容量和在建容量划分的数据中心枢纽,2024年
来源:国际能源署(IEA)
与传统市场扩容同时发生的,是大型AI项目开始进入此前数据中心产业并不突出的地区。
OpenAI于2025年9月披露,Stargate从美国30多个州的300多份选址提案中,确定了五处新增项目,分布于得州、新墨西哥州、俄亥俄州和威斯康星州。加上得州阿比林基地及CoreWeave合作项目,规划容量合计接近7GW。其中,得州Milam County项目由SB Energy提供具备电力配套的基础设施,以支持快速建设。这一案例表明,企业正在跨越传统数据中心集群,在更广泛的地区寻找能够承接大型算力负荷的地点。
另外一些项目,则将数据中心建设与新增电力资源安排直接绑定。 亚马逊 2025年11月宣布,在印第安纳州北部投资约150亿美元,建设合计2.4GW的数据中心设施,用于AI和 云计算 。与当地电力企业NIPSCO达成的协议,涉及最高3GW新增电力资源,其中2.4GW用于满足 亚马逊 需求,相关新增电源、电网设施成本由 亚马逊 承担。
路易斯安那州的情况更加典型。Meta于2026年7月将Richland Parish的Hyperion项目扩大至5GW计算容量规划,而当地并不存在可以直接满足这一规模需求的闲置供电能力。根据Entergy于2026年3月提出的扩建方案,计划新增七座燃气电厂、合计装机5278MW,并建设约240英里500kV输电线路。这意味着,大型AI园区进入新兴地区,并不一定因为当地现成的电力充裕,也可能是企业能够与 公用事业 公司共同推动新的电源和电网建设。
这种布局变化甚至发生在同一个州内。佐治亚州亚特兰大已形成大型数据中心集群,但OpenAI新规划的Project Camellia却位于该州东南部、靠近萨凡纳的埃芬汉县。2026年8月,其3.2GW供电合同获得监管批准,电力计划于2028—2032年分期交付。新项目并未继续集中于亚特兰大,而是另行寻找能够落实大规模供电计划的地点。
上述案例为电力因素的重要性提供了较直接的证据。对于GW级训练园区,能否落实足够的供电容量及交付时间,正在成为项目选址的重要前提;土地规模、建设许可和长期成本,则共同决定符合条件的地点是否具有经济性。 网络连接和客户距离的影响仍然存在,只是不同计算任务对它们的要求有所差异。
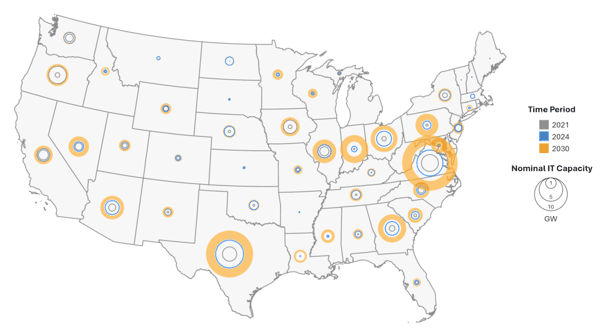 各州数据中心名义IT容量
来源: 美国电力 研究院(EPRI)
0 4
尾声
如果用一组不等式概括,传统数据中心的选址大体是“网络互联与客户距离>土地及建设条件>电价”;大型AI训练园区则更接近“供电容量与交付时间>土地及扩建条件>电价与用户距离”。
这种排序并非绝对,推理业务仍然看重时延,训练集群也离不开高速网络。真正的变化在于,算力可以选择新的落脚点,但数百兆瓦乃至GW级的电力无法随意调配。美国AIDC的建设规划能否兑现,最终还要看当地电源与电网能否按期交付。
(文章来源:新财富)