
科瑞思上市三年净利缩水九成再启“蛇吞象”式并购IPO募投项目延期、战略前瞻还是病急乱投医?
出品:新浪财经上市公司研究院
作者:渚
10月25日晚间, 科瑞思 披露重大资产重组预案,拟通过发行股份及支付现金方式收购深圳市宏钢光电封装技术股份有限公司(以下简称“宏钢光电”或“标的公司”)100%股权并募集配套资金。预案显示,宏钢光电2026年上半年营收近3亿元、净利润约2464万元,而科瑞思同期营收仅9803万元、归母净利润354万元——标的体量是上市公司的数倍。复牌当日股价一字涨停,市场热情可见一斑。
但热闹背后,一连串问号悬而未决:一家上市首年即业绩变脸、核心募投项目延期、半年度扣非已经转亏的公司,为何急于在此时发起一场远超自身体量的跨界并购?从消费电子磁环绕线切入光电子封装壳体,业务协同的成色几何?前次募资尚未花完便再度启动股权融资,资金使用效率和公司治理水平是否经得起检验?
连收两个涨停板后,市场逐渐回归冷静。10月28日至30日,科瑞思股价分别下跌1.72%、12.17%、13.57%,跌幅持续扩大,最终收报50.26元/股,较停牌前涨幅已收窄至7.44%,总市值重回30亿元以下。
上市当年业绩即变脸 盈利能力持续滑坡
科瑞思于2023年3月登陆创业板,发行价63.78元/股,上市首日盘中一度冲高至93.50元。然而高光时刻转瞬即逝——上市当年,公司归母净利润便从2022年的1.03亿元骤降至3516.83万元,同比下滑65.90%;扣非净利润从9571.07万元降至3250.18万元,降幅达66.04%。2024年归母净利润继续降至1789.80万元,2025年微升至1901.64万元。2026年前三季度再度下滑22.04%至813.07万元, 扣非净利润更是逼近亏损边缘 ,仅微盈86.23万元,较2023年同期缩水94.74%。
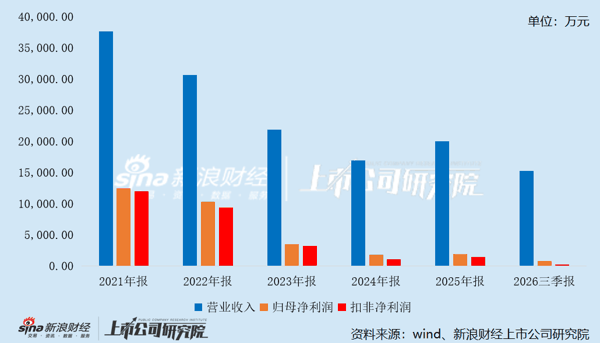 科瑞思近五年一期业绩变动情况
毛利率的“变脸”更为直观 。2021年,公司毛利率高达57.58%,上市前一年虽有所下滑,但仍有51.46%。到了上市当年,毛利率骤降至37.27%,同比下滑14.19个百分点,2024年继续降至23.82%。2025年回升至28.04%,但较2021年仍已腰斩过半。2026年前三季度为23.70%,同比再降2.33个百分点,重回下行通道。
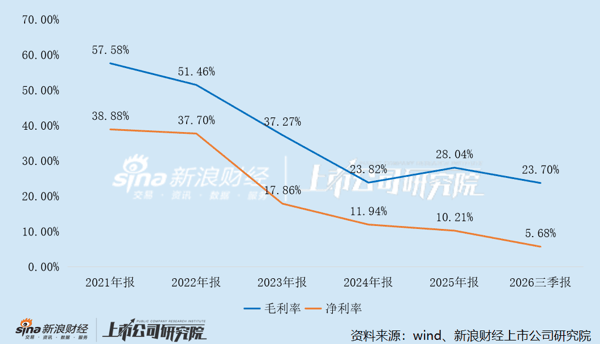 科瑞思近五年一期盈利能力变动情况
换言之,科瑞思 上市前后这几年,只有2025年毛利率在提升 ,其余年份均在下滑。净利率更是从2021年的38.88%一路下滑至2025年的10.21%,累计降幅达28.67个百分点,2026年前三季度进一步跌至个位数。
从巅峰到谷底,科瑞思的盈利能力在上市后迅速滑坡。公司在预案中坦承原因:终端消费电子行业需求波动、细分市场竞争加剧,所处细分市场增长空间有限。这实际上承认了一个关键事实——小型磁环线圈绕线服务这一 核心业务的天花板已经触顶 。
增长压力已传导至现金流。2022年至2025年,经营活动产生的现金流量净额分别为1.74亿元、2405.66万元、5732.13万元、2469.19万元,同比分别变动37.30%、-86.21%、138.28%、-56.92%,波动剧烈。若以前三季度为观察锚点,经营活动产生的现金流量净额从2022年的1.78亿元逐年递减至2025年的304.77万元,累计下滑98.29%;2026年前三季度首次录得净流出,为-1986.91万元,同比骤降751.94%。
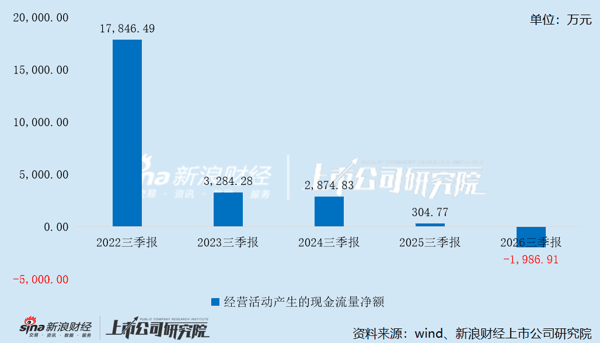 科瑞思近五年前三季度经营现金流变动情况
招股书曾披露小型磁环线圈绕线服务市场规模仅15-20亿元(2020年),占网络变压器价值链的15%-20%左右。科瑞思即便占据龙头地位,也难以突破行业容量的硬约束。当主业增长失速、利润持续萎缩时,外延并购成为管理层寻求第二增长曲线的自然选择。但问题在于,在主业尚未走出低谷之际仓促跨界,究竟是战略前瞻还是病急乱投医?
本次交易还拟向不超过35名特定投资者募集配套资金,总额不超过以发行股份方式购买资产交易价格的100%,且发行股份数量不超过发行前总股本的30%。配套募资拟用于支付现金对价、交易税费、中介费用及补充流动资金等。
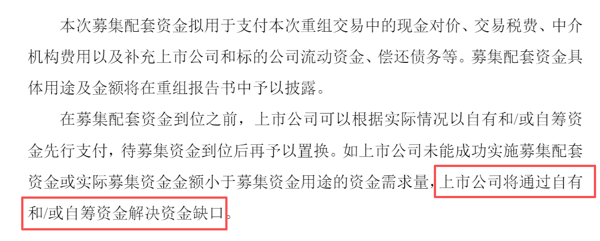
这里存在两层隐忧。其一,配套融资以发行股份购买资产为前提但不以其成功为条件——即便配套募资失败,购买资产仍需实施,届时现金对价部分将由公司自筹解决。考虑到科瑞思2026年前三季度经营现金流已转为负数,货币资金较年初持续下降,若配套募资不达预期,公司的流动性压力将进一步加大。其二,配套募资的发行对象和定价尚未确定,在当前市场环境下能否足额募集存在不确定性。若最终募集金额低于预期,差额部分的资金来源将成为新的风险点。
IPO募投项目延期 近九成超募资金补流
讨论本次重组的融资必要性,无法回避前次IPO募资的执行情况。科瑞思2023年IPO实际募资净额约5.99亿元,其中超募2.15亿元。截至2026年6月末,两大核心募投项目“高端全自动精密磁性元器件绕线设备技术升级及扩充项目”和“创新研发中心项目”的 投资进度分别为66.02%和68.82% ,均未达70%,原定2026年7月达到预定可使用状态的目标已 被延期至2027年1月 。
这两个项目合计承诺投资超3亿元,是公司上市后最重要的产能扩张和技术升级载体。在项目尚未建成投产的情况下,公司即启动新一轮大规模股权融资用于收购完全不同的业务资产,不免令人质疑:前次募资规划是否过于乐观?现有项目的效益预期是否需要重新校准?在前次资金投入尚未产生预期回报之前追加新融资,如何向市场和监管证明这一次的资金使用效率会优于上一次?
此外,超募资金中有 1.89亿元已被永久补充流动资金 , 占超募资金总额的比例高达87.86% ,另有约2610.70万元尚未指定用途。一边是核心募投项目进度滞后,一边是超募资金大量用于补流或闲置,这种资源配置的优先级错位,反映出公司在募集资金管理和战略规划上可能存在改进空间。
本次定增预案将交易目的归纳为四层:把握光通信产业机遇、顺应客户业务延伸、发挥协同效应、提升经营规模与盈利能力。其中“协同效应”是最容易被高估也最难被验证的部分。
科瑞思的核心能力是全自动绕线设备和磁性元器件制造服务,下游是网络变压器、电感等传统通信零部件;宏钢光电的核心产品是激光器封装外壳、光通信封装壳体和芯片热沉,下游是光模块、激光器和航空航天等高可靠封装领域。两者虽然同属“通信产业链”,但 处于完全不同的环节 。一个做磁性元器件的绕线加工,一个做光电器件的气密封装壳体,技术路线、生产工艺、客户群体和质量标准均存在显著差异。
预案提到“上市公司自动化设备能力可助力标的公司产线升级”,但科瑞思的自动化设备专长是磁环绕线,与宏钢光电所需的精密机加工、钎焊、玻璃烧结、电镀等封装工艺并无直接交集。所谓协同,更多停留在“同属通信大行业”的概念层面,而非技术或客户的实质性互补。
更现实的问题是整合风险。科瑞思2025年全年营收仅2亿元,归母净利润不到2000万元;宏钢光电2025年营收5.27亿元、净利润3045万元,体量和盈利能力均数倍于上市公司。这种“蛇吞象”式的并购,对上市公司的管理能力、人才储备和文化融合都是严峻考验。