
CXO捷报频传!高盛集体上调目标价
CXO捷报频传!高盛集体上调目标价
2026年10月30日 11:55
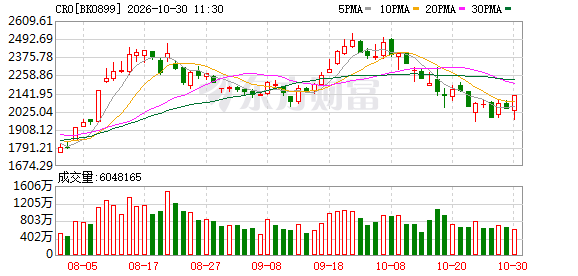
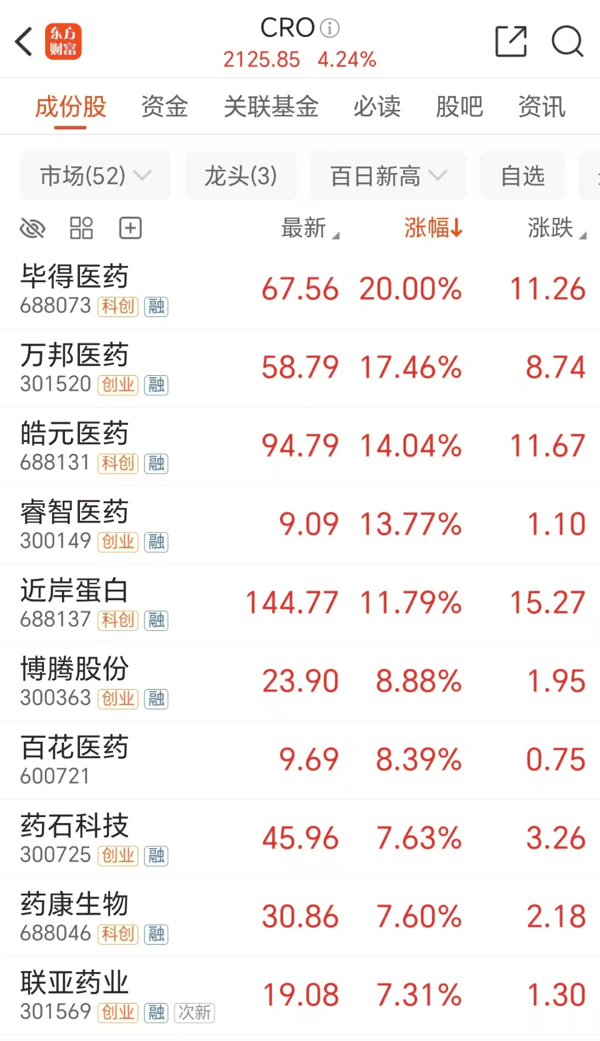
周五(10月30日)CXO概念大涨,截至午间收盘, 毕得医药 20CM涨停, 万邦医药 、 近岸蛋白 等涨超10%, 博腾股份 、 药石科技 、 康龙化成 、 药明康德 等跟涨。
 多股业绩亮眼
消息面上,三季报窗口,中国 创新药 与CXO两条主线频传捷报。10月27日晚, 恒瑞医药 发布2026年第三季度报告。前三季度, 恒瑞医药 创新药 销售收入138.71亿元,同比增长17.05%,占药品销售收入的比重提升至64.59%,收入结构持续优化。其中,抗肿瘤创新产品收入98.65亿元,同比增长3.13%,占整体 创新药 销售收入的71.12%;非肿瘤创新产品收入40.06亿元,同比增长75.36%,占整体创新药销售收入的28.88%。
药明康德 也发布2026年前三季度业绩报告。得益于多个客户产品取得的更大成功以及独特的一体化CRDMO(合同研究、开发与生产)平台,今年前三季度, 药明康德 整体营业收入455.4亿元,同比增长38.6%,持续经营业务在手订单达到767亿元;归属于上市公司股东的净利润194.0亿元,同比增长60.6%。
康龙化成 发布2026年第三季度报告显示,前三季度实现营业收入120.03亿元,同比增长19.01%;归属于上市公司股东的净利润12.47亿元,同比增长9.31%,新签订单方面,公司前三季度新签订单同比增长超过30%。
财通资管医疗保健混合基金经理王鑫园表示,医疗保健赛道后续将依托板块业绩兑现与景气度上行逻辑迎来结构性行情机遇。四季度CXO板块在三季报窗口期预计仍有较好表现,板块三季度订单与业绩有望延续上行趋势,一线龙头将保持强势,二线标的伴随订单结构改善也有望迎来估值重估;明年行业整体回暖带来的订单修复叠加新分子商业化周期,将支撑板块景气度持续向上。
投资方向上,该基金经理表示,持续重视CXO及科研上游板块的配置,同时逐步提升对创新药板块的关注度,将其作为明年的重点储备方向,个股遴选始终坚持对业绩确定性的严格要求。 风险提示: 医药行业政策变动、订单修复进度不及预期、创新药商业化落地效果低于预期等因素,可能对相关板块表现造成扰动。
华源证券认为,创新药正在打开 中国医药 企业增长新曲线,传统药企持续推进创新转型,部分创新药企业加快参与全球竞争。展望四季度,创新药领域的个股机会或较为突出,建议关注核心资产,重视创新药产业链结构性景气度回升。
主力吸筹这些票
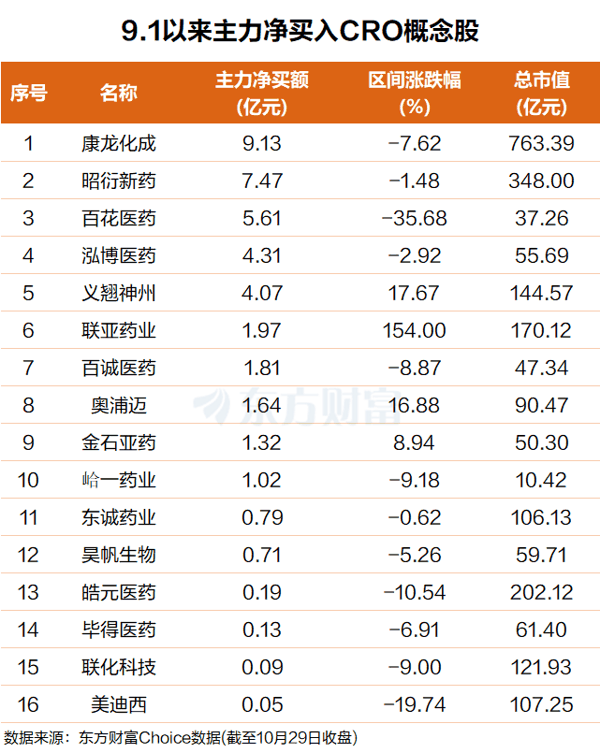
东方财富 Choice数据显示, 康龙化成 排名第一,主力净买额超9亿元; 昭衍新药 排名第二,主力净买额超7亿元。
百花医药 、 泓博医药 、 义翘神州 、 联亚药业 、 百诚医药 、 奥浦迈 、 金石亚药 、 峆一药业 等个股主力净买额在6亿元至1亿元之间不等。
 高盛 集体上调目标价
10月15日, 高盛 在最新研报中将覆盖的七家公司12个月目标价全线上调,平均上调幅度约9%。其中, 药明康德 由220.1港元上调至242.6港元, 凯莱英 由168.2港元上调至187.5港元, 药明合联 由97.9港元上调至100.5港元, 泰格医药 由52.1港元上调至55.3港元,金斯瑞由38.54港元上调至42.65港元, 康龙化成 由37.2港元上调至40.1港元,六家公司均获“买入”评级; 药明生物 目标价由55.8港元上调至63.1港元,但维持“中性”评级。
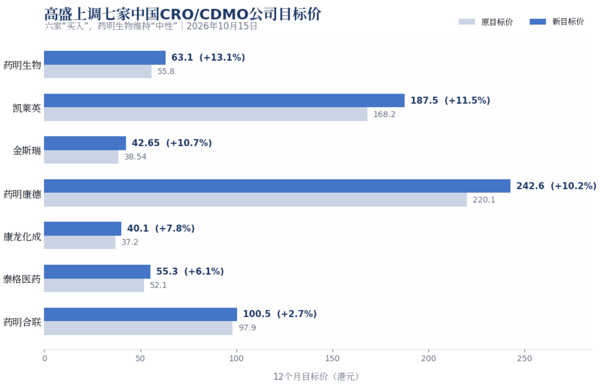 这组调整最值得注意的,不是某一家公司的目标价提高了多少,而是七家公司无一缺席。有分析认为,这意味着机构对中国CXO的判断,正在从个别龙头的业绩超预期,转向对行业景气度的重新评估。
外需CXO的核心增量,是新分子从研发走向规模化生产。GLP-1在减重、降糖领域的快速放量,带动多肽 原料药 、制剂及口服小分子研发生产需求,也推动单项目价值量由临床小批量服务向商业化持续供应升级。
药明康德 上半年TIDES业务收入72.6亿元,同比增长44.3%,服务客户数和分子数分别增长39%和68%,反映“研发—后期开发—商业化”的转化正在提速。
与此同时,ADC、小核酸、双抗及多抗等复杂药物进入收获期,进一步提高工艺放大、质量控制和全球合规门槛,促使中国CXO由成本竞争转向技术、速度与交付能力的 综合 竞争。 药明生物 新增项目中复杂分子占比超过70%, 药明合联 上半年收益及经调整归母净利润均增长约37%,说明外需增长正由单一爆款转向多模态共同驱动。
内需CXO则呈现“订单先行、收入后至”的修复路径。随着一级市场融资、对外授权首付款及里程碑付款改善,Biotech研发预算和外包需求逐步恢复,但临床前项目执行、患者入组及里程碑确认仍需时间,订单不会立即转化为利润。
因此,三季报除关注收入增速外,更应观察新签订单、订单价格、后期项目占比和人员利用率:外需看商业化项目能否持续放量,内需看订单能否量价齐升。两者共同决定本轮CXO复苏的持续性。
(文章来源: 东方财富 研究中心)